


每年四季度,亚马逊卖家的经营节奏显著加快。为备战11月底的年度大促,供应链筹备需提前两三个月启动,包括下单采购、支付货款及预订舱位等。这意味着,尽管大促在年底,但备货资金的集中支出往往发生在9-10月。
与此同时,已售出货物并不会立即转化为现金。许多卖家在旺季面临资金紧张,并非因为订单不足,而是受限于平台结算周期——支出在前、回款在后,两者之间存在约一个季度的时间错配。
亚马逊回款流程解析
在亚马逊结算体系中,一笔订单从售出到可支取通常经历多个阶段。
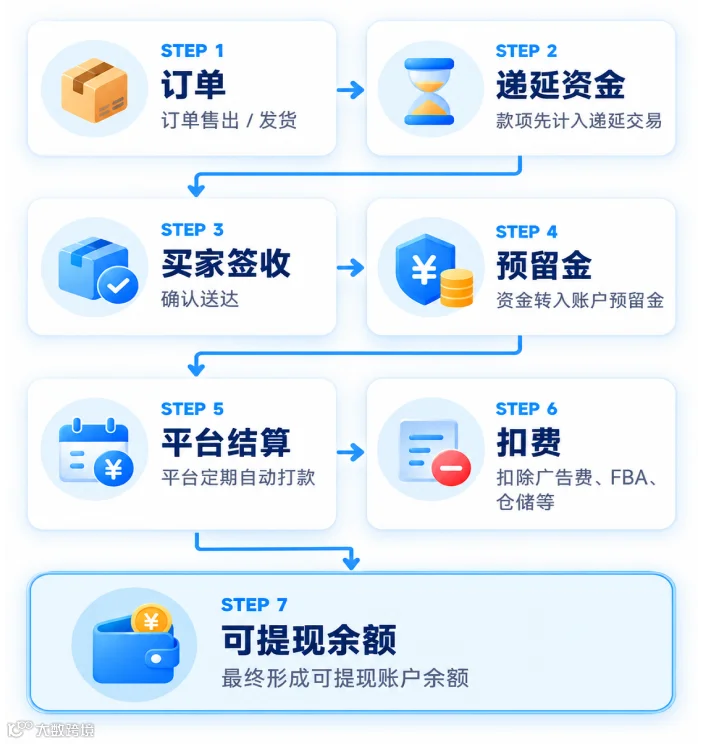
依据常见的“送达日+7天”(DD+7)规则,订单送达后需预留7天,资金才会转为可提现余额。平台通常每14天发起一次自动打款,加上银行转账处理时间,实际到账更晚。此外,可用余额还需扣除广告费、FBA配送费、仓储费等各项成本。
预留金并非处罚,而是平台用于覆盖退款、索赔及信用卡拒付的保障机制。若账户风险评估上升或绩效波动,预留期可能延长至14天或更久,这种情况在新账号或大促期间尤为常见。因此,旺季销量越高,处于递延、预留及扣费状态的资金体量也越大。
大促期间资金紧张的三大成因
日常运营中,现有的结算节奏尚可维持,但年底大促会放大资金压力,主要源于三重时间错配:
1. 前期投入集中支付
为保障大促供货,采购货款、头程运费、关税及入仓费用多在9-10月集中支付。同时,旺季广告竞价上涨,预算需提前充值,平台活动报名及优惠券成本也需先行垫付,这些开销均发生在大促开始前。
2. 回款周期滞后
大促订单需等待买家签收,再经过DD+7预留期及约14天的结算周期,资金往往在大促结束后才陆续到账,部分甚至跨年。当单量倍增时,沉淀在递延款、预留金和未结算余额中的资金同步增加,形成“卖得越多,占用资金越多”的局面。
3. 补货资金缺口难填补
若大促销售超预期需紧急翻单,通常需现款采购并即时支付物流费,但上一批回款尚未到账。传统银行贷款因抵押要求高、审批周期长,难以匹配紧急补货和广告追加的节奏。
因此,年底大促的竞争不仅是选品与广告的较量,更考验卖家抵御“提前备货+平台账期”带来的资金空窗期的能力。
光速融产品优势
极速放款,无需抵押
线上申请约3分钟完成,最快1分钟放款,无需抵押。帮助卖家及时应对供应商尾款、头程运费与广告充值等高时效性支出,大幅减少审批等待时间。
按天计息,自动还款

利息按实际用款天数计算,亚马逊回款到账后自动还款。卖家无需为已回笼资金承担额外利息,用款周期完美匹配“备货付款→平台回款”的时间间隔。
双币种融资,利率优惠

支持美元、人民币双币种融资。美元年化利率8%起,人民币年化利率6%起,均按实际用款天数计息。可分别匹配国内备货的人民币支出与亚马逊销售的外币回款需求,减少换汇资金占用。目前,产品已覆盖100+主流跨境平台。
年底大促期间,卖家之间的差距往往体现在资金安排上。能否顺利备货、稳住广告投放及及时补货,关键在于能否在平台账期之外获取灵活的周转资金。
借助专业跨境融资能力,缓解垫资压力、提速资金周转,让每一笔资金高效投入备货与运营,助您轻装上阵冲刺Q4销量巅峰!
*具体额度、利率、还款周期及放款时效等,均以产品实际审批结果及官方最新政策为准。