


行业深度报道
字数:约4500字 | 阅读时间:约12分钟
导读前言
一、把泳装卖给全世界的那个男人
2014年,深圳环球易购服装事业部负责人王成斌做出了一项反常规决策:放弃当时跨境电商流行的“全品类铺货”模式,集中资源深耕“泳装”这一细分赛道。
王成斌的逻辑基于三点:时尚品牌稀缺、社交属性强(利于拍照分享)、高复购率。依托辽宁兴城这一全球泳装制造中心,Zaful以低成本、灵活起订量的优势迅速切入市场。四年后,Zaful成为中国泳装出口第一品牌。
Zaful的崛起离不开母公司环球易购及其创始人徐佳东的支持。徐佳东亲自主抓广告投放细节,从Facebook转化率到素材测试,将百亿级公司的管理颗粒度细化至一线运营。这种“老板亲自带队”的模式,为Zaful早期的快速成长提供了强大的资源倾斜和管理赋能。
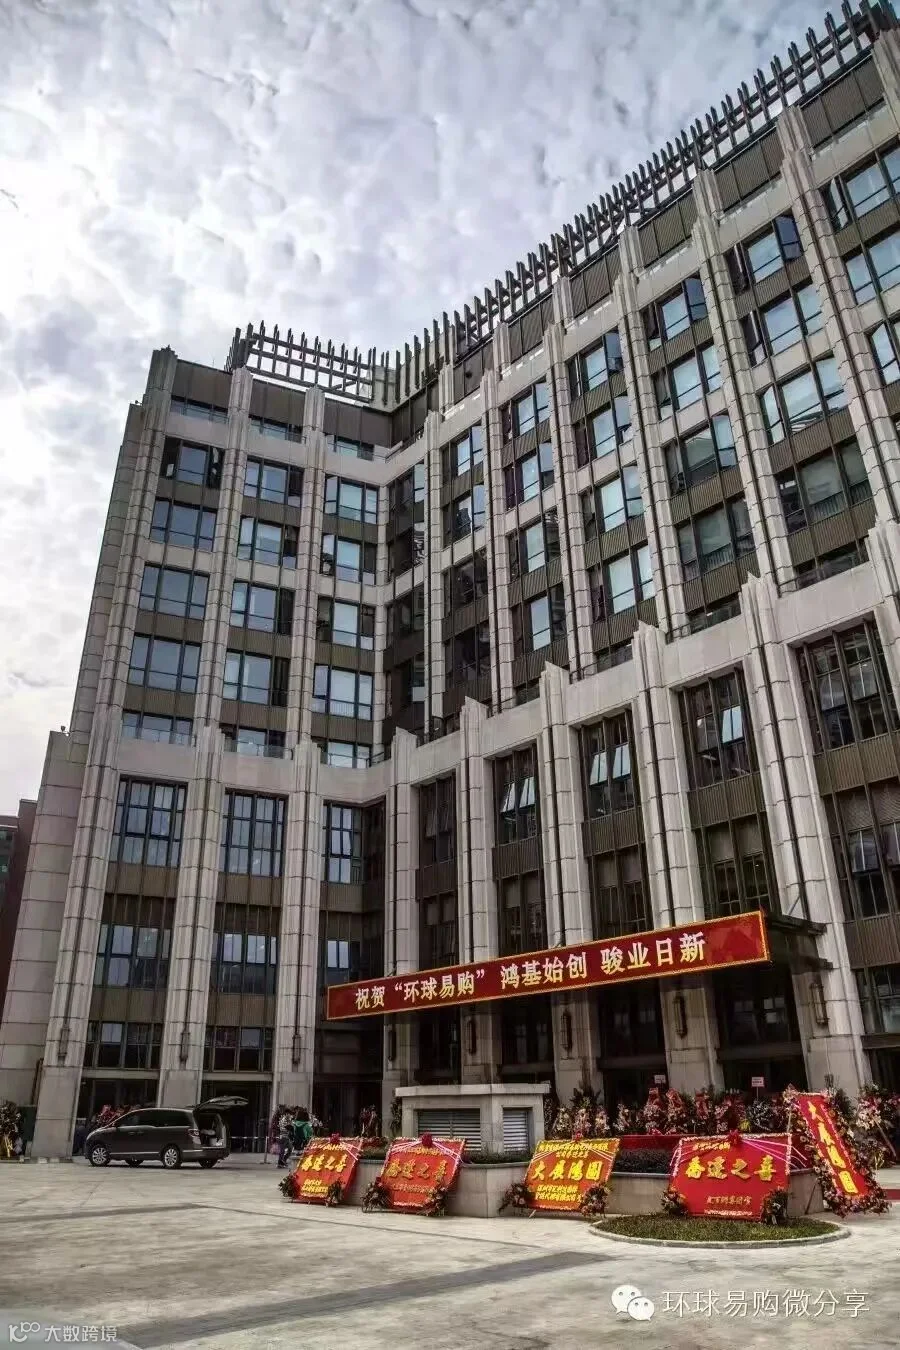 搬进新楼那天,楼前挂着「祝贺环球易购鸿基始创 骏业日新」的横幅。(图源:环球易购现场照片)
二、“线上 ZARA”的流量打法
Zaful的核心竞争力概括为“快”与“多”。其日均上新50-100款,峰值在售SKU达48万件,采用“设计师+买手”模式,从设计到上架仅需1-2周,被业内称为“线上ZARA”。
在流量获取上,Zaful构建了庞大的网红营销体系:
- KOL/KOC矩阵:建立超10万个全球网红资源池,其中80%为中小体量KOC,通过寄送样品换取内容产出,降低成本并扩大覆盖面。
- 社群运营:推出站内社群Z-Me,鼓励用户分享穿搭,增强用户粘性与内容生成。
- 联盟营销:提供15%-30%的高额佣金及60天跟踪期,激励推广者带货,推动销售额在2016-2017年实现倍数增长。
- 直播探索:2018年上线ZAFULlive,较早尝试跨境直播带货。
 Zaful 品牌招牌实拍。
三、曾经与 SHEIN 并肩
2018年是Zaful的高光时刻。在WPP发布的“中国出海品牌50强”中,Zaful排名第34位,仅次于排名第24位的SHEIN。在全球服装B2C网站流量排名中,Zaful及其姐妹品牌Rosegal稳居前五。
2020年至2021年,Zaful达到巅峰:独立站注册用户超5300万,月访问量突破1.07亿,带动母公司深圳飒腾营收峰值达6.08亿元。在2021年BrandZ榜单中,Zaful位列第43名,线上快时尚细分领域排名第二。
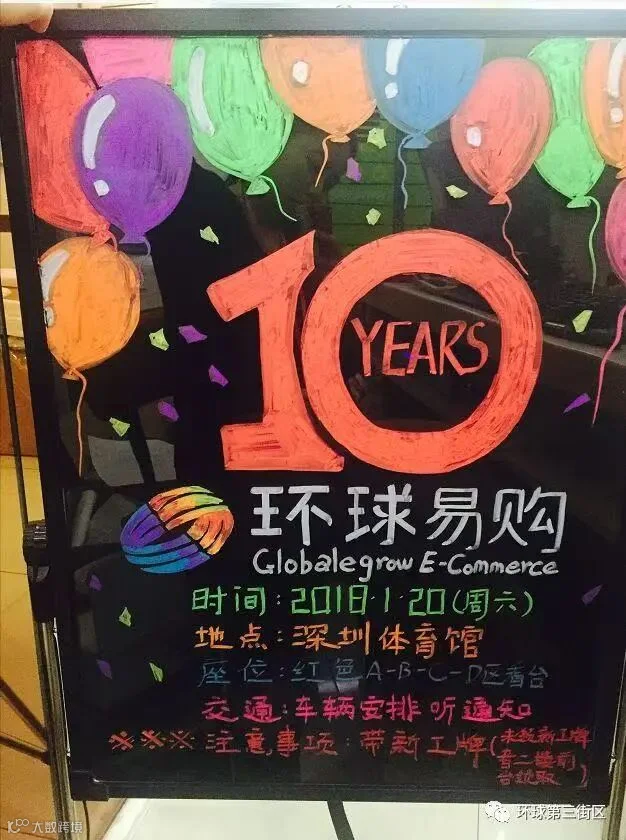 环球易购十周年庆典的手绘告示牌:10 YEARS,2018 年 1 月 20 日,深圳体育馆。(图源:环球易购官方)
 Zaful 官方 Instagram 主页,粉丝 549.3 万。(截图:Zaful 官方 Instagram)
四、战略分叉:供应链 vs 流量
2020年前后,Zaful与SHEIN走向不同路径:
- SHEIN:深耕供应链,建立“小单快返”模式,通过数据反哺生产,实现极低库存风险和高周转。
- Zaful:侧重外部扩张,依赖广告投放和品类拓宽,供应链根基薄弱,采用大批量买断订货模式,库存压力大。
随着流量成本上升,Zaful“买流量卖货”模式的利润率被严重压缩。2020年,母公司跨境通广告促销费用高达11.4亿元。相比之下,SHEIN通过供应链优化消化风险,而Zaful则背负沉重库存包袱。同为泳装起家的CUPSHE选择聚焦垂直品类并深耕供应链,最终存活并壮大,反衬出Zaful策略的局限性。
 品牌词直接访问占比:SHEIN 88%、Romwe 83%、H&M 72%,ZAFUL 只有 69%。(数据来源:SimilarWeb/公开报道)
五、母船进水:环球易购的危机
Zaful的命运与母公司环球易购紧密绑定。2014年,环球易购被百圆裤业(后更名跨境通)收购,签署高额业绩对赌协议。为完成对赌,环球易购盲目扩张,囤积库存,建设海外仓。
2019年起,环球易购因库存积压巨额亏损,现金流枯竭。2020年净亏33.74亿元,其中环球易购亏损29.5亿元,净资产转为负值。2021年,环球易购进入破产清算程序。作为子品牌的Zaful,因资金、供应链均依附于母公司,随之陷入困境。
六、决策失误:卖掉“下蛋鸡”救“病牛”
面对危机,跨境通面临资产处置选择:
- 帕拓逊:旗下拥有MPOw等品牌,2020年净利3.18亿元,占上市公司净利润56%,是优质盈利资产。
- Zaful:独立站品牌,处于亏损状态,但具有品牌想象空间。
2021年,跨境通选择以20.2亿元出售帕拓逊给小米、顺为等机构,所得资金用于救助环球易购及Zaful。这一决策被视为“卖掉最能赚钱的资产去填补亏损黑洞”。
然而,输血并未解决Zaful根本性的商业模式问题。随后,帕拓逊遭遇亚马逊封号潮,资产价值受损。跨境通后续还因奖金问题起诉帕拓逊创始团队,进一步加剧了内部动荡。
七、拆分自救与最终崩盘
2020年,王成斌成立深圳飒芙商业有限公司,试图将Zaful从母公司债务中剥离。但拆分后的Zaful仍面临供应商追债、资金链断裂等问题。由于长期依赖长账期拿货,一旦销售停滞,供应链即刻瘫痪。
数据显示,Zaful各项指标断崖式下跌:
- 月活用户:从1779万降至32.38万(2024年上半年)。
- 月访问量:从1.07亿降至30万(2025年1月)。
- 在售SKU:从48万件降至2.33万件。
- 财务状况:2025年前三季度营收仅483万元,净亏损4212万元,净资产负7.35亿元。
2026年1月,因劳动合同纠纷,债权人申请深圳飒芙破产清算。同年10月,法院正式裁定破产。
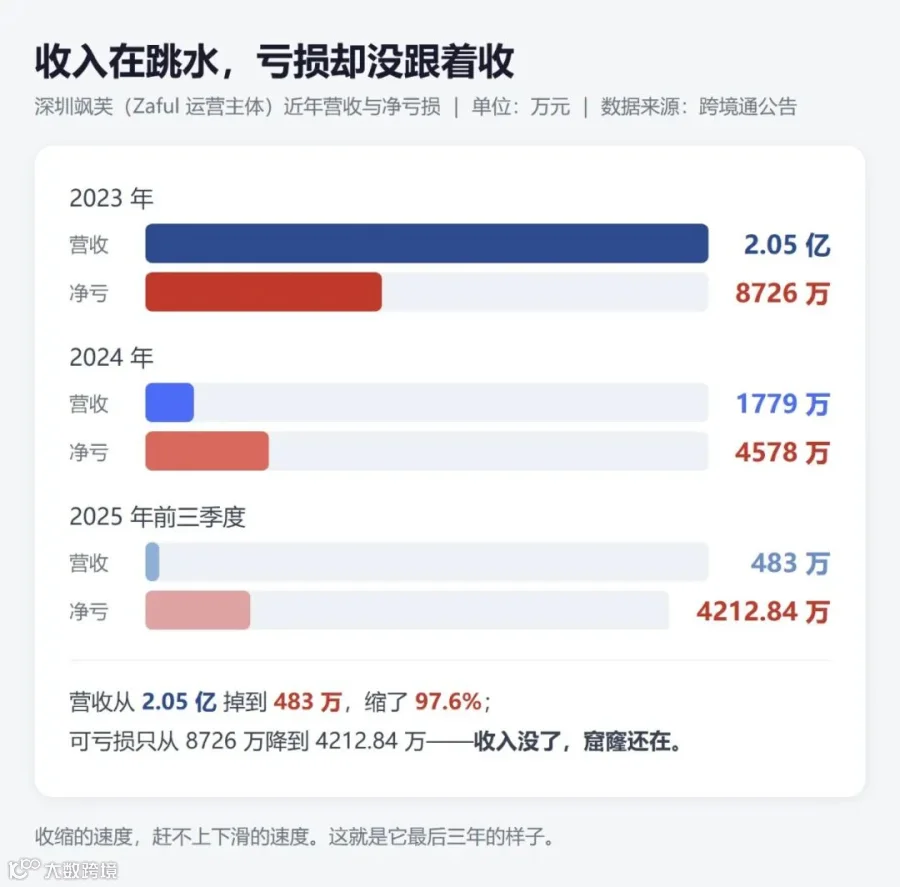 深圳飒芙三年营收与净亏损:营收从 2.05 亿掉到 483 万(缩 97.6%),净亏损 4212.84 万。(数据来源:跨境通公告)
 Zaful 的断崖:月活 1779 万→32.38 万,月访问 1.07 亿→30 万,SKU 48 万→2.33 万。(数据来源:跨境通公告/SimilarWeb)
八、人才分流与行业遗产
环球易购解体后,核心团队流向各异:
- 王成斌、籍鹏龙:尝试拆分自救未果。
- 何谷:创立ZBANX,转型跨境网红营销SaaS工具,获得真格基金投资,从“淘金者”变为“卖水人”。
- 中层骨干:大量流入SHEIN、Temu、TikTok Shop等平台,成为行业中坚力量。
九、缺乏护城河的教训
Zaful的失败本质在于缺乏核心护城河。其增长依赖购买流量,而非品牌建设或供应链效率。对比SHEIN,Zaful的品牌直接搜索流量占比仅为69%(SHEIN为88%),且总访问量远低于SHEIN子品牌Romwe。
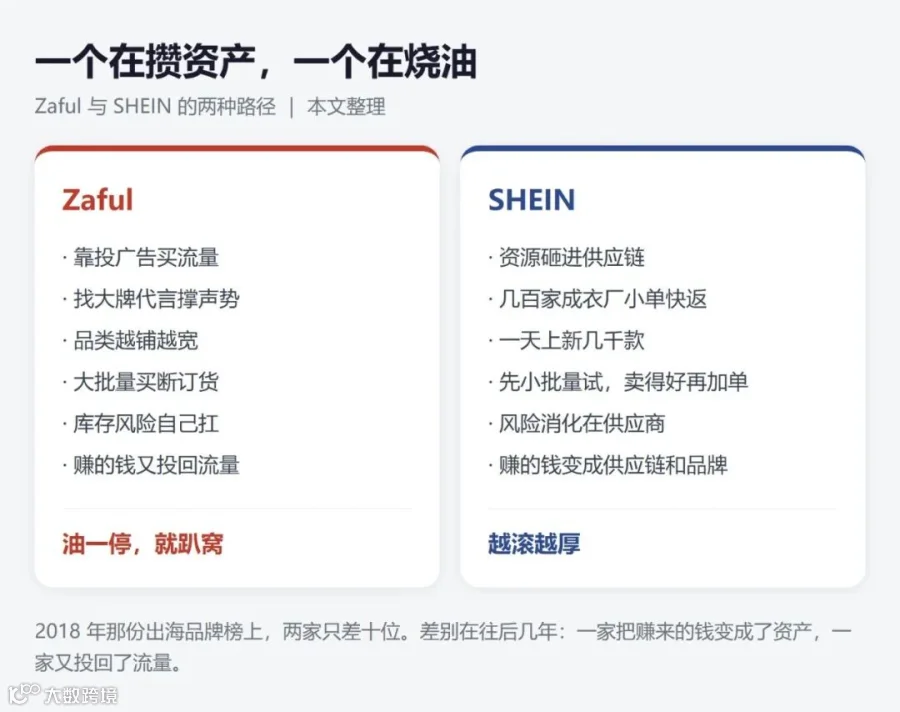 Zaful 与 SHEIN 的两种路径:一个在攒资产,一个在烧油。(本文整理)
资本可以购买曝光,但无法购买忠诚。当流量红利消退,缺乏供应链支撑的品牌便难以为继。
十、结局:品牌存续,公司消亡
目前,zaful.com域名仍在运行,页面展示打折商品,但背后运营主体已变更。深圳飒芙的破产使跨境通通过财务出表实现账面扭亏,2026年上半年归母净利润同比暴涨,但扣非后净利润微薄,营收小幅下滑。
Zaful品牌被转移至跨境通其他旗下公司继续运营,但已失去昔日的竞争力和团队凝聚力。从与SHEIN并肩到破产清算,Zaful的案例警示跨境电商从业者:唯有构建深厚的供应链壁垒和品牌资产,方能穿越周期。
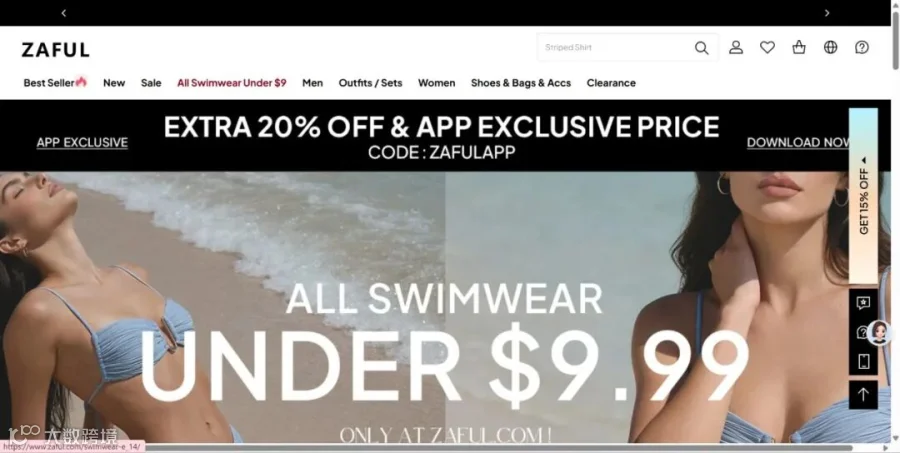 zaful.com 首页:首屏大字写着 ALL SWIMWEAR UNDER $9.99。(截图:zaful.com)
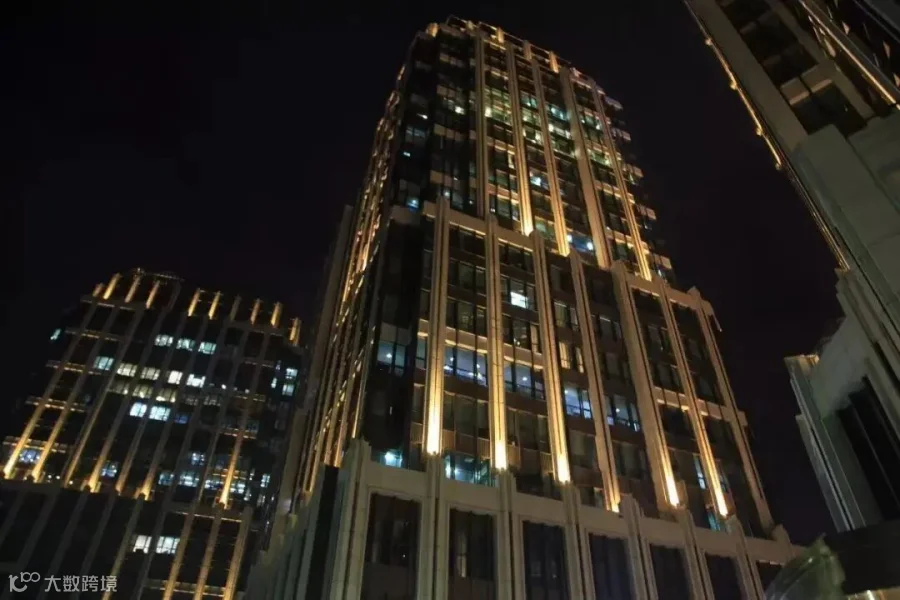 永新汇的夜晚。楼还在亮着灯,只是里面那家公司不在了。
 四季海景。(图源:作者自摄)