

核心观点:2027年新增AI数据中心的建设速度,可能远超GPU服务器的供应速度。
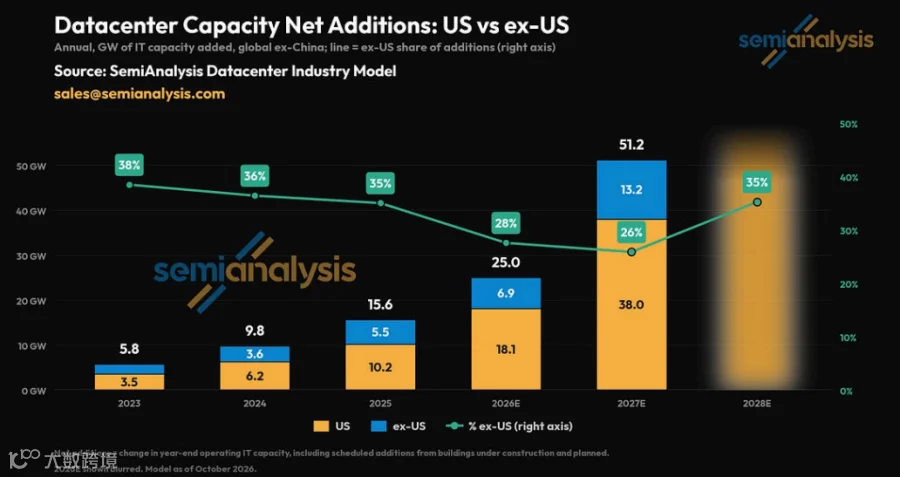
SemiAnalysis预测,2027年全球数据中心将新增51.2GW IT容量,较2026年的25GW实现翻倍增长。其中,美国新增38GW,美国以外地区新增13.2GW。这一判断基于对施工现场、开工量、租约签署、融资情况及表后电力等多维度的实时追踪。随着机房和电力设施建设提速,行业瓶颈正从土地与电网资源,向HBM(高带宽内存)、先进逻辑芯片及先进封装产能转移。
01 | 24GW进入施工后期,建设并非“纸面计划”
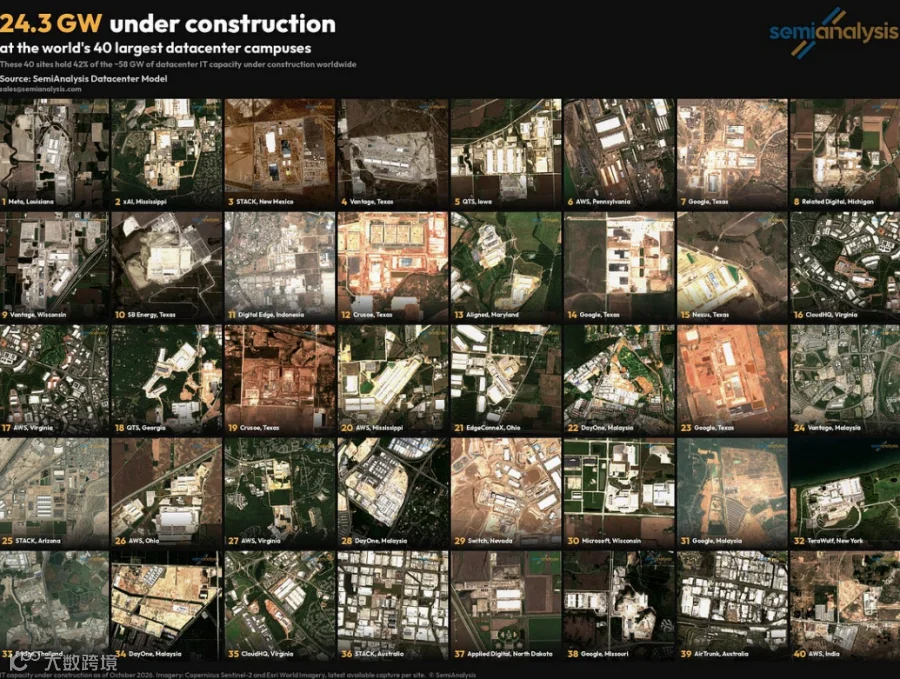
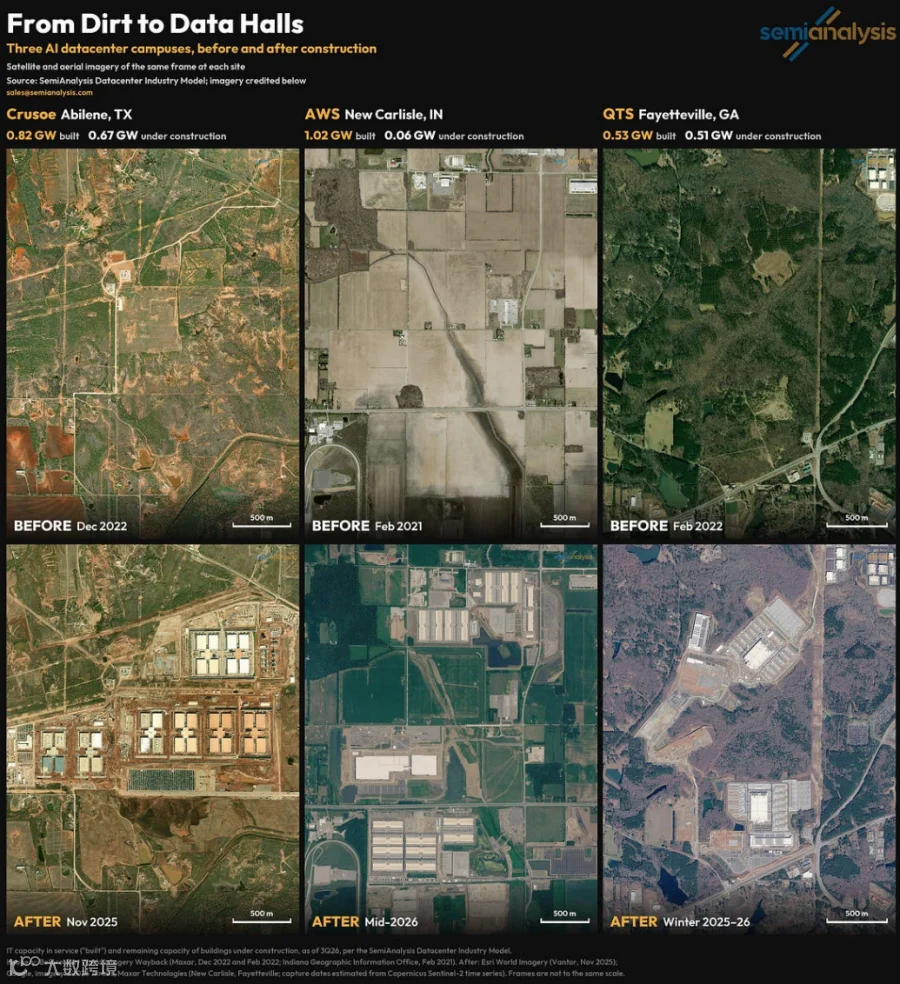
SemiAnalysis数据显示,其追踪的项目中已有超过24GW、约40个园区进入施工后期,目标于2027年交付。通过Crusoe Abilene、AWS New Carlisle和QTS Fayetteville等项目的卫星图像对比可见,这些地块已从空地转变为具备数据大厅、电气设备及冷却设施的大型园区。
尽管部分项目仍可能延期,但外部冷却系统、电气设备和建筑主体的完工,标志着项目已脱离“规划阶段”,成为可观测的实体工程。相较于开发商的公告,施工进度为2027年容量预测提供了更坚实的支撑。
报告列举的三个园区已由施工前空地变为大型数据中心设施分别包含0.53GW至1.02GW已建IT容量,部分扩建仍在进行
02 | 开工加速与巨额租约推动建设节奏
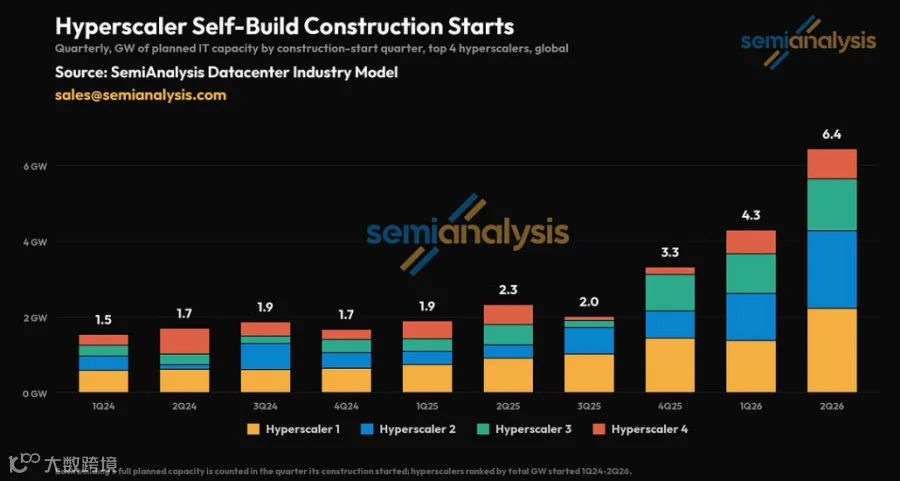
季度开工量的变化印证了建设加速的趋势。报告显示,前四大超大规模云厂商的自建项目开工容量,从2024年一季度的1.5GW激增至2026年二季度的6.4GW。虽然该数据仅反映样本情况,但足以说明头部厂商的投资力度显著加大。
SemiAnalysis跟踪的前四家超大规模云厂商,2026年二季度启动的自建容量达到6.4GW,显著高于2024年初的单季水平
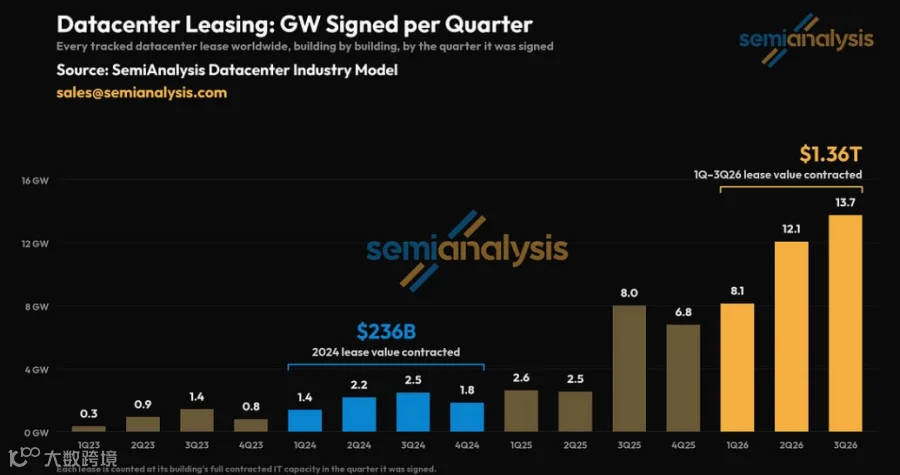
此外,长期租约的签署是启动大额资本开支的前提。开发商通常在锁定15至20年的预租约后,才会投入剩余资金并推进债务融资。据统计,2026年前三季度,按签约季度计的数据中心租赁容量分别为8.1GW、12.1GW和13.7GW,总价值约1.36万亿美元。这表明大量建设资金已具备开工条件。
2026年季度签约容量升至13.7GW,SemiAnalysis统计前三季度已签约数据中心租约总价值约1.36万亿美元
03 | 预制化模块交付大幅缩短工期
传统数百MW级园区的建设瓶颈往往在于现场电气安装、机电管道施工及供应商协调。为解决这一问题,行业正转向“预制化”模式。
谷歌在2025年的设计方案中,将发电机和电气系统沿建筑单侧排布,采用预制电气模块替代部分现场布线;AWS则通过简化厂房外壳和预制数据大厅提升效率。报告显示,部分项目施工周期已缩短至10个月以内,现场机电管道工作量减少高达63%。
谷歌的2025年自建设计把电力系统改为更直接的单侧布局,并以预制电气模块减少现场布线和装配

预制化虽未完全消除设备产能和许可约束,但将不确定性前移至标准化制造环节。随着建设速度提升,电力设备、冷却系统及服务器的到货节奏将成为决定项目能否按时投运的关键。
04 | 电网排队缓慢,表后发电成为补充方案
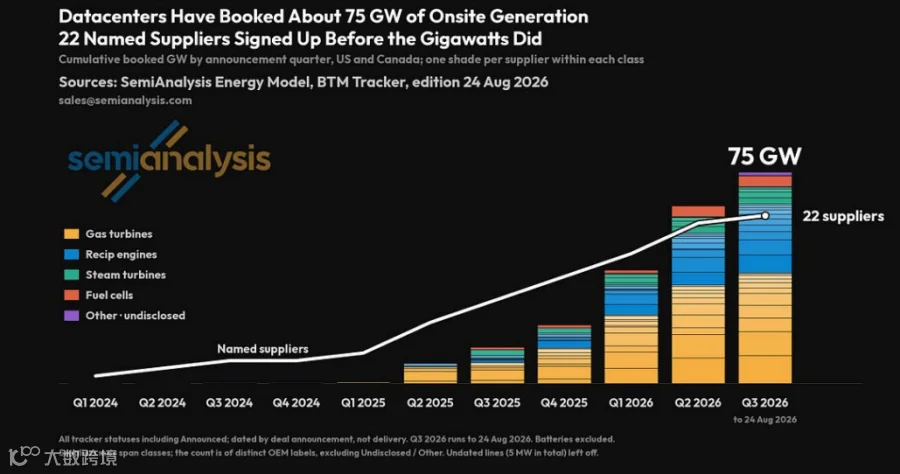
电力接入问题已从“电量充足性”转变为“接入时效性”。在电网并网等待期长达5至10年的地区,云厂商和开发商开始预订表后发电设备,包括燃气轮机、往复式发动机、蒸汽轮机和燃料电池等,以支持园区先行投运。
截至2026年三季度,美国和加拿大已预订的现场发电容量约75GW,涉及22家供应商。需注意,此为公告预订量而非已交付容量,虽不能消除燃料、排放许可及设备交期风险,但反映出项目方正通过自有电力规避并网排队难题。
截至2026年三季度,报告统计的数据中心现场发电预订量约75GW,已点名供应商为22家;统计口径为公告预订,并非已交付容量
05 | 机房扩容超前,芯片供给成最大瓶颈
报告预计,2027年全球新增51.2GW容量中,美国占38GW,海外占13.2GW;到2028年,海外新增占比预计回升至35%。地域分散、预制化和表后发电共同推动了可落地机房数量的增加。
然而,服务器端供给并未同步宽松。预计2027年HBM比特供给仅增长约27%,且2028年前无新晶圆厂贡献产能。由于HBM每比特占用晶圆面积约为普通DRAM的3倍(HBM4接近4倍),若GPU产量翻倍,需额外约1.2EB HBM及80万片CoWoS晶圆。厂商已开始调整配置,例如Rubin Ultra规划配备192GB HBM,低于Rubin和B300的288GB。
SemiAnalysis预计2027年全球新增IT容量达51.2GW;若HBM、N3和CoWoS供给未同步兑现,报告判断2028年底存在约10GW数据中心相对芯片的过剩风险
结语 | 2027年的关键:机房能否等到服务器
51.2GW的新增容量预测与10GW的潜在过剩风险源于同一模型:前者反映建设加速,后者警示芯片供给滞后。土地、电力、融资和施工正逐步通过工程化手段解决,而HBM、先进逻辑和封装产能将成为决定已建机房能否真正装满的核心变量。
