

今日定投:市场估值高位下的谨慎加仓
本周二为常规定投日。鉴于近期合规要求调整,部分细节不再展示。
今日操作如下:
- 指数组合加仓:1100.0元
- 偏债组合加仓:1151.5元
当前A股市场估值水位高于中轴,因此对A股的买入量保持低位。对于2024年10月后开始执行该定投计划的新朋友而言,由于策略侧重防守,可能无法完全享受此前“疯牛”行情的上涨红利,但同时也有效规避了潜在的下行风险。
提示:若遇交易限额,可分多日分批买入。
市场观察:科技弱势与红利对冲
近期市场围绕3700点展开争夺。科技板块表现疲软,创业板已跌破去年上半年平台位;受沪深300指数中科技权重影响,大盘随之调整。
与之形成“跷跷板”效应的是红利板块表现强劲。个人养老账户因此扭转颓势,大幅跑赢沪深300指数,打破了今年将是单纯“科技牛”的预期。
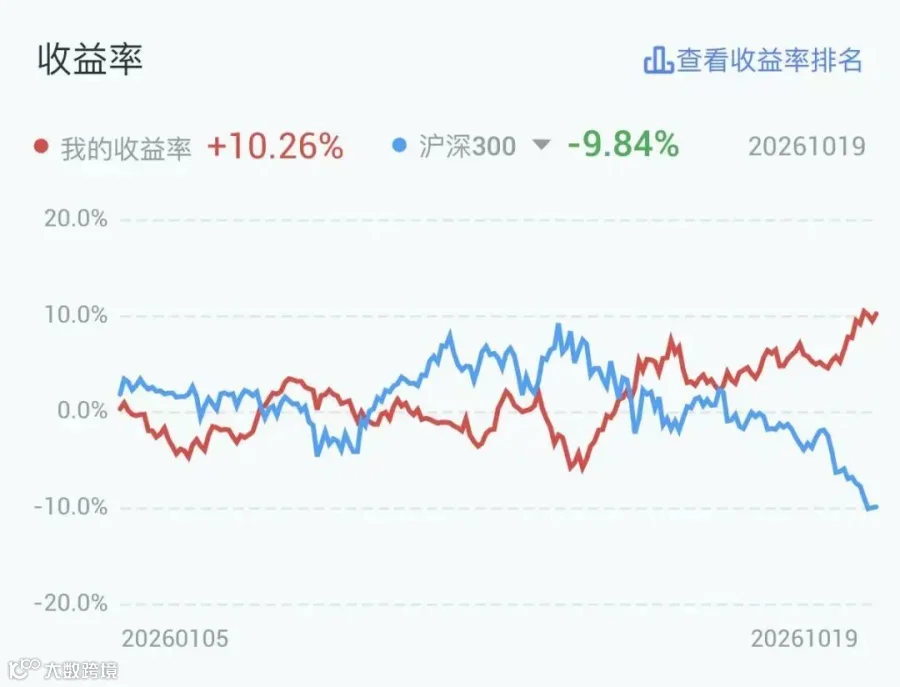
目前公开的三个家庭账户利润虽有小幅回撤,但得益于前期减仓及红利资产的对冲作用,整体利润仍维持在200万元附近,回撤幅度在可控范围内。
AI投资逻辑:估值合理但前景存疑
对未来市场持中性态度。本轮牛市源于AI及其基础设施建设的巨额资本支出,虽然短期内推高了公司利润,但华尔街对AI能否带来可持续的高额利润表示怀疑。
从估值来看,英伟达远期市盈率(FWD 12M PE)约为15倍,美光不足5倍。股价看似不贵甚至偏低,但核心担忧在于未来利润端(E)可能不及预期。因此,目前维持55%的中性仓位,未进行大幅加仓。
《华尔街日报》观点指出,历史上铁路、电气化、互联网等资本开支热潮虽为社会带来巨大福祉,但投资者往往因回报周期长、利润薄或竞争导致收益流向用户而非所有者而失望。AI领域同样面临此类风险,投资者需保持客观、冷静,重视仓位管控。
房价研判:跌幅放缓与持有成本
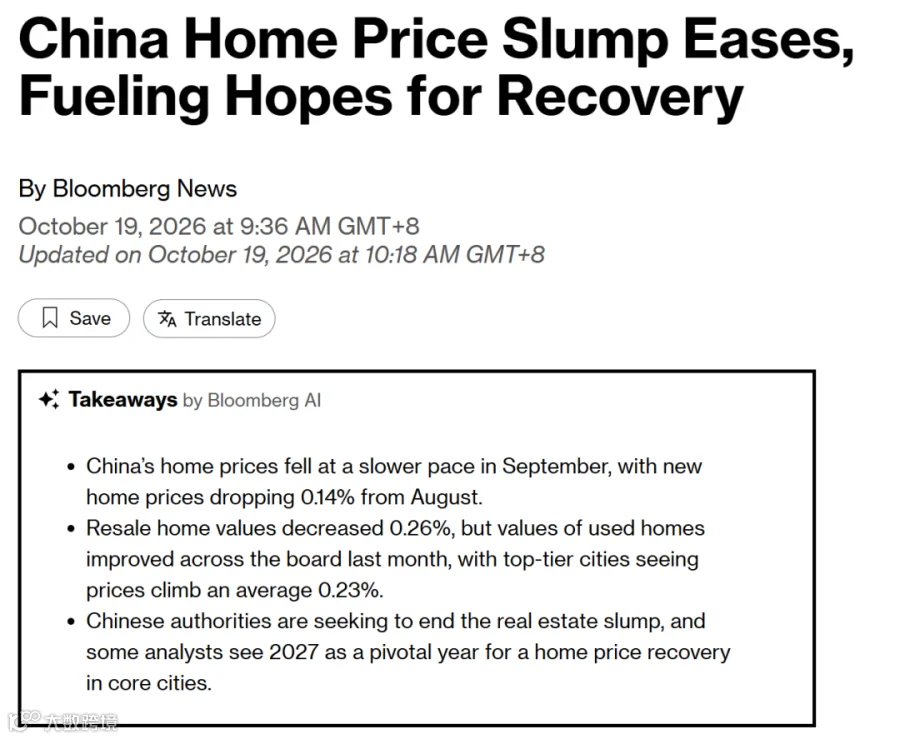
据彭博社报道,国内房价跌幅放缓,统计局数据显示新房和二手房环比跌幅均在0.2%附近,处于近年低位。市场预测2027年可能是核心城市房价的转折点。

中原数据显示,四个一线城市房价现企稳迹象,尽管价格已回落至十年前水平。私人监测数据则显示二手房环比跌幅略有扩大,除上海外,其他城市仍需观察。
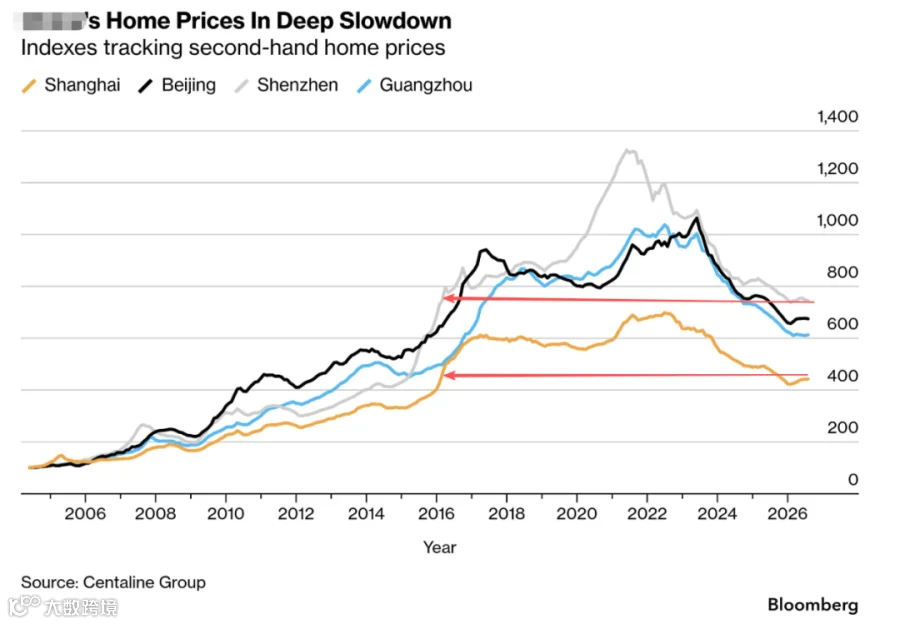
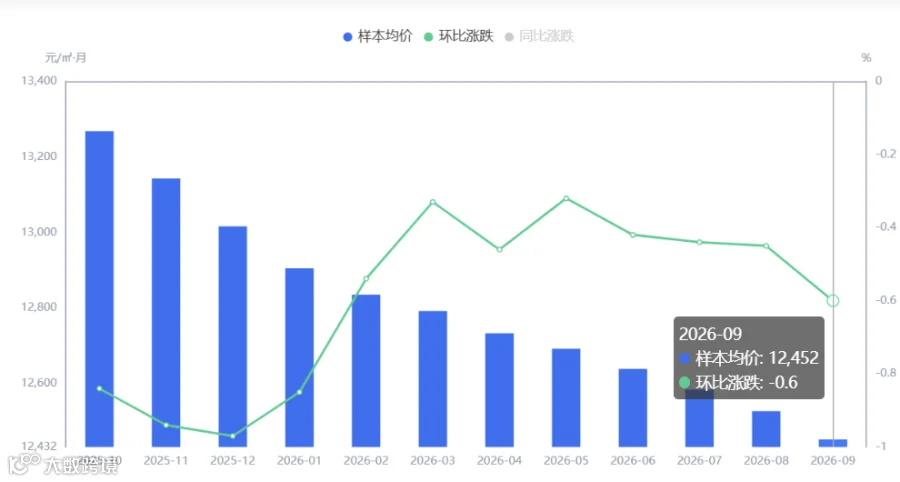
当前不宜过度看空房价,但购房决策需综合考量杠杆成本(利率约3%)及装修投入。此外,统计意义上的房价上涨往往存在标的错配问题(如用2026年新房对比2010年新房,忽略了房龄差异)。更准确的追踪方式是固定特定小区观察价格变化。
以重庆为例,尽管过去十余年房价翻倍,但扣除利息和装修成本后,早期购入的房产实际获利有限。综上,房产投资复杂度高,即便当前价格不高,盈利空间也受制于各项隐性成本。刚需自住可视为消费行为,需在享受居住体验的同时承担相应代价。