

2026年税务新规:电子税务局这两类弹窗务必警惕,切勿随手关闭
2026年起,电子税务局出现的特定弹窗不容忽视。特别是小规模纳税人,当看到“销售额即将超过标准”或“销售额已经超过标准”提示时,若仅点击“我已知晓”,可能引发一般纳税人身份认定、申报方式变更、税率调整及进项抵扣等一系列连锁反应。
随着新增值税法的施行,国家税务总局2026年第2号公告对一般纳税人生效规则进行了规范,填补了以往实操中的漏洞。以下两类弹窗需重点关注意义。
一、 预警而非提醒:两类关键弹窗解析
在开票和申报场景下,小规模纳税人若遇到以下两类弹窗,需高度重视,这不仅是提醒,更是风险预警。
1. 销售额即将超标提醒
弹窗内容:对年应征增值税销售额即将超过规定标准的小规模纳税人进行提醒。
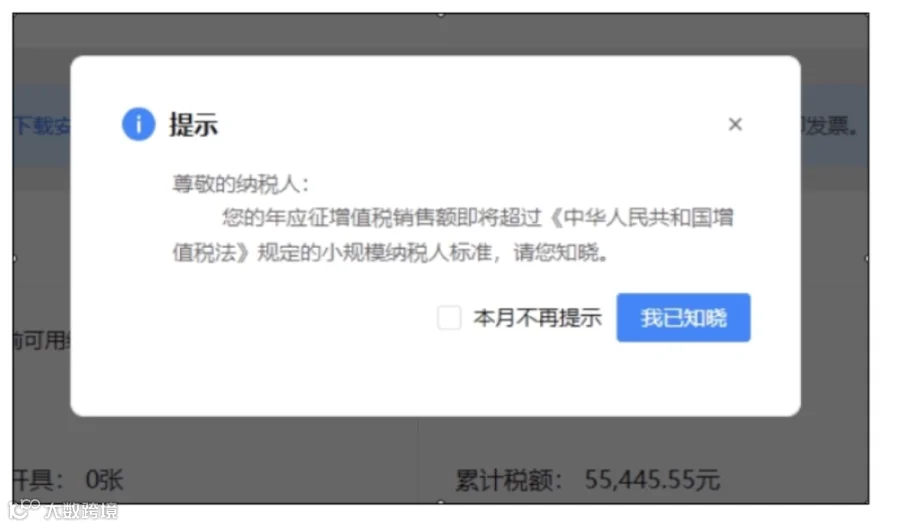
遇到此弹窗,切勿仅点击“本月不再提示”或“我已知晓”。这表明销售额已接近临界点,企业应立即测算并提前规划。一旦真正超标,将面临身份切换、申报更正及进项抵扣等复杂流程。
2. 销售额已经超标提醒
弹窗内容:年应征增值税销售额超过规定的小规模纳税人标准,触发超标提醒。

系统提供三个选项,对应不同的法律责任:
- “我已知晓,现在办理一般纳税人登记”:系统自动跳转至增值税一般纳税人登记界面。
- “我已知晓,现在办理《选择按照小规模纳税人纳税的情况说明》”:系统自动跳转至相关情况说明办理界面。
- “我已知晓,暂不处理,继续按小规模纳税人申报,并承担相应责任”:系统允许继续按小规模纳税人申报,但后续主管税务机关将联系纳税人核实处理。
特别提示:第三个选项并非“免责选项”,而是“风险自留选项”。选择该项意味着企业需自行承担后续可能的税务核查风险。这一变化源于2026年第2号公告对一般纳税人生效规则的调整。
二、 取消缓冲期:生效日追溯至超标当期1日
过去,纳税人在超标登记时可选择“本月生效”或“下月生效”,拥有一定的准备时间。新规实施后,除特殊情况外,纳税人年应征增值税销售额超过规定标准的,一般纳税人生效之日为超过规定标准的当期1日。
简而言之,一旦超标,生效日将自动回溯至超标当季的首月1日,不再设有缓冲期。
案例解析

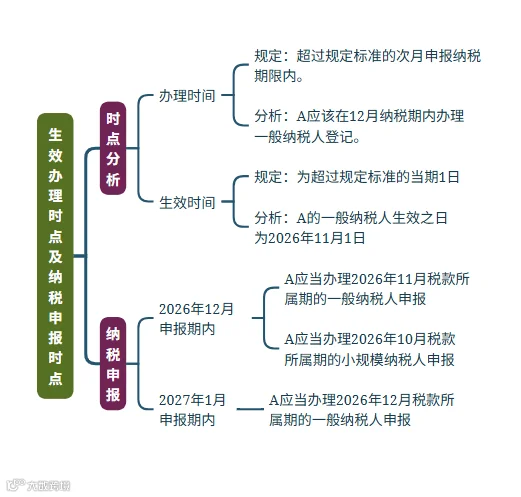
情形一:11月超标
按季申报的小规模纳税人A,2026年前三季度销售额合计400万元。2026年10月销售额20万元,11月销售额100万元,12月销售额10万元。其年应征增值税销售额在2026年11月超过规定标准。


情形二:12月超标
按季申报的小规模纳税人G,2026年前三季度销售额合计400万元。2026年四季度未开具发票销售额300万元,经拆分:10月20万元,11月50万元,12月230万元。G的年应征增值税销售额在2026年12月超过规定标准。

分析:根据规定,G应在2027年1月申报期内办理一般纳税人登记,其一般纳税人生效之日为2026年12月1日。G需在2027年1月申报期内,分别办理2026年10月至11月的小规模纳税人申报,以及2026年12月的一般纳税人申报。
三、 查补税面临“翻旧账”:一般纳税人资格可能被追溯
除正常经营超标外,查补税、自查调整也可能触发“追溯登记”。国家税务总局2026年第2号公告确立了严格的追溯机制:当纳税人因稽查补税、自查调整等原因导致历史销售额超标时,一般纳税人资格将追溯至超标发生的所属期,而非登记办理之日。
1. 规则变革对比
- 旧规则局限:2026年以前,依据《增值税一般纳税人登记管理办法》,登记生效日一般为办理登记后的次月1日。若纳税人隐匿收入未被及时发现,稽查后只需按当时身份(小规模纳税人)补税,违法成本较低。
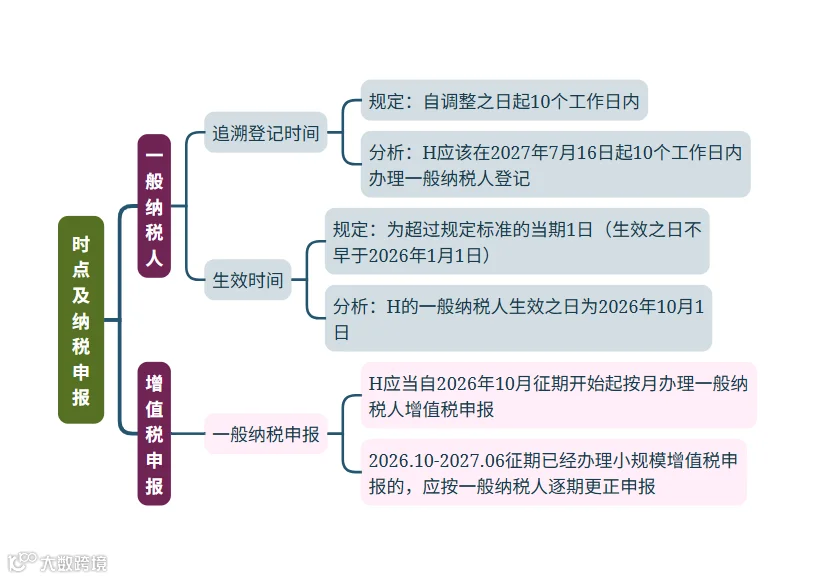
- 新规核心:将查补销售额、自查调整销售额还原至实际发生所属期,重新计算连续12个月累计销售额。若发现实际早已超标,一般纳税人资格生效日追溯至超标所属期首日。纳税人须在收到处理决定或自查确认后10个工作日内办理追溯登记,并从追溯生效日起按一般纳税人身份重新计算应纳税额。
这意味着,隐匿收入不仅需补缴税款,还可能因身份转换导致税负大增,并面临滞纳金和罚款。
2. 案例解析
- 情形1:小规模纳税人D,2026年6月1日被稽查查补2025年2月销售额300万元。该300万元计入2025年2月所属期销售额。
- 情形2:按季申报的小规模纳税人H,2027年7月16日自行更正2026年四季度申报表,增加销售额300万元(纳税义务发生时间为2026年10月)。重新计算后,H在2026年10月超标,一般纳税人生效之日为2026年10月1日。
3. 过渡政策与例外
问:纳税人在2026年1月申报期办理2025年四季度或12月申报,销售额超标,生效日如何确定?
答:根据《公告》第十一条,此类情况一般纳税人生效之日为2026年1月1日。
关键例外:若查补的是2025年或更早的销售额导致超标,无论发生时间多早,一般纳税人生效日最早只能是2026年1月1日。
情形3:接上例,2026年11月5日税务机关稽查查补H在2025年一季度销售额600万元,重新计算后H在2025年一季度超标。H应调整其一般纳税人生效之日为2026年1月1日,并自2026年11月5日起10个工作日内追溯登记,对2026年1月至9月已办理的小规模申报逐期更正为一般纳税人申报。
小结:
- 查补2025年及以前销售额导致超标 → 生效日不早于2026年1月1日;
- 查补2026年及以后销售额导致超标 → 生效日为超标当期1日。
四、 被追溯后的应对:进项发票是关键
一旦被追溯登记,前期按小规模纳税人缴纳的税款可能低于一般纳税人应纳税额,面临补税风险。此时,进项抵扣至关重要。
1. 已取得未认证发票的处理
《公告》第七条规定,对一般纳税人生效之日起已按小规模纳税人申报增值税的,纳税人应按一般纳税人逐期更正申报。对于生效之日前已取得但未确认用途的增值税扣税凭证,可逐期进行抵扣用途确认。
举例:小规模纳税人J在2027年7月25日办理登记,生效日追溯至2026年10月1日。对于2026年10月至2027年6月期间已取得但未认证的扣税凭证,可逐期确认抵扣。
2. 未取得发票的处理
追溯登记期间已发生购进业务但未及时取得增值税扣税凭证的,可向上游销售方补充索取。取得后,通过税务数字账户或增值税发票综合服务平台进行用途确认。
建议:被追溯后,立即梳理所有历史进项发票——已取得的立刻认证抵扣,未取得的尽快向供应商索要。
结语与建议
2026年起,“即将超标”和“已经超标”弹窗不再是简单的通知,而是涉及身份切换、申报更正、进项抵扣及追溯登记的重大信号。建议财务人员和企业管理者立即采取以下措施:
- 建立销售额滚动监控机制,按月或按季测算年应征增值税销售额;
- 收到弹窗先核对数据,切勿随意点击“我已知晓”;
- 符合登记条件的及时办理登记,符合条件的做好情况说明;
- 若选择“暂不处理”,需明确后续可能面临税务机关核实;
- 提前梳理历史进项发票,能认证的尽快认证,缺失的尽快补票;
- 涉及查补、自查调整的,按新规及时办理追溯登记和更正申报。
合规经营,避免因忽视弹窗而付出高昂代价。
来源:税筹学堂,税务大讲堂,梅松讲税整理发布。版权归原作者素有,如果不妥,请联系删除。