调研机构SNE Research近日发布2026年1-8月全球新能源汽车动力电池四大主材(正极、负极、隔膜、电解液)出货量数据。以下为各细分领域上榜企业及市场概况。
正极材料:磷酸铁锂与三元材料头部效应显著
2026年1-8月,全球新能源汽车用正极材料需求量达191.7万吨,同比增长21.7%。
磷酸铁锂材料出货量排名前三的企业依次为:湖南裕能、万润新能、龙蟠科技。
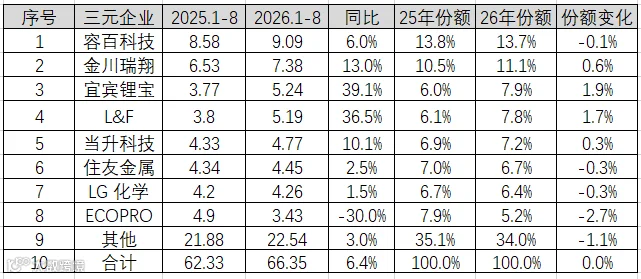
三元材料出货量排名前三的企业依次为:容百科技、金川瑞翔、宜宾锂宝。
负极材料:需求稳步增长,三强格局稳定
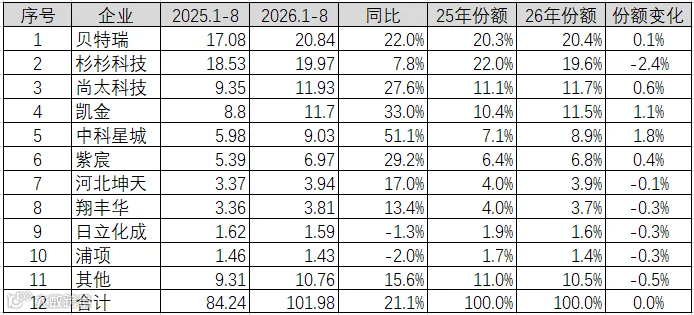
2026年1-8月,全球新能源汽车用负极材料需求量为101.98万吨,同比增长21.1%。
负极材料出货量排名前三的企业依次为:贝特瑞、杉杉股份、尚太科技。
隔膜:恩捷股份领跑,行业集中度较高
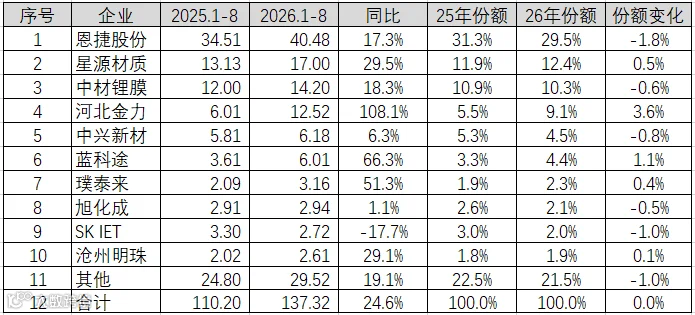
2026年1-8月,全球新能源汽车用隔膜材料需求量达137.32亿平米,同比增长24.6%。
隔膜材料出货量排名前三的企业依次为:恩捷股份、星源材质、中材锂膜。
电解液:天赐材料居首,比亚迪跻身前三
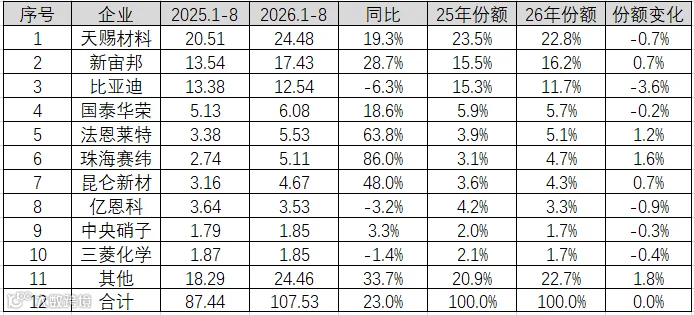
2026年1-8月,全球新能源汽车用电解液需求量为107.53万吨,同比增长23.0%。
电解液出货量排名前三的企业依次为:天赐材料、新宙邦、比亚迪。
市场份额分析:隔膜龙头优势明显,三元正极竞争分散
在四大主材领域中,恩捷股份在隔膜领域的市场份额最高,达到29.5%。相比之下,其他领域第一企业的市场份额均低于25%。其中,三元正极材料领域竞争较为分散,排名第一的容百科技市场份额仅为13.7%。
行业趋势总结
数据显示,今年新能源汽车销量增速有所放缓,导致动力电池用材料增速较上年下降约14个百分点。需注意,上述数据仅供参考。
【免责声明:本文观点仅代表个人分析,不构成投资建议】





 锂电产业链投资分析