

2027 年消费趋势预判
双 11 信号下的新机会
刚开始的 2026 年双 11,你以为的 "消费全面复苏" 其实是假象。
2026 年中国社会消费品零售总额预计达 51 万亿元,名义增速仅 2%,传统品类增速普遍只有个位数。
但细分领域的冷热差被极大拉开,对投资决策者来说,别再等总量回暖的信号,结构性机会才是明年为数不多确定的增量。
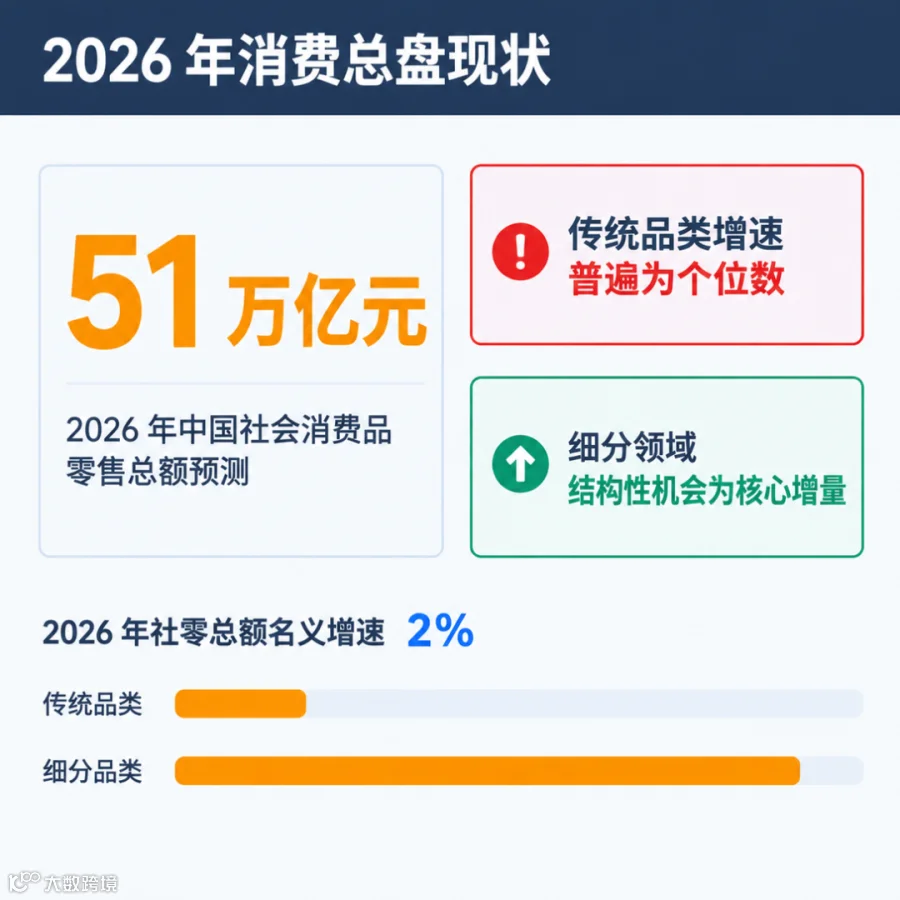
▲ 图 1|2026 年消费总盘现状:总量微增,冷热分化加剧
01
刚开始的双 11,三个没人说透的核心信号
首先是冷热分化进一步加剧。传统大家电、大众服饰的成交量增速普遍为个位数,但宠物鲜工艺主粮、情绪 IP 周边等细分品类的成交增速远超大盘。55.3% 的养宠人愿意主动了解科学喂养方式,四成以上已经养成主粮加湿粮的搭配习惯。
更有意思的是,价格敏感和价值付费的人群同时存在。40.1% 的年轻人愿意为兴趣和情绪价值买单,29.7% 的人双 11 期间快乐消费占比超过一半;但同时有 30.2% 的消费者明确表示更看重性价比,不会为不必要的溢价掏钱。
决定今年胜负的信号,是即时性需求占比持续提升。今年双 11 即时零售订单占比再创新高,消费者愿意为 30 分钟送达的商品多付 10%-15% 的溢价,近场履约能力已经从加分项变成核心竞争力。
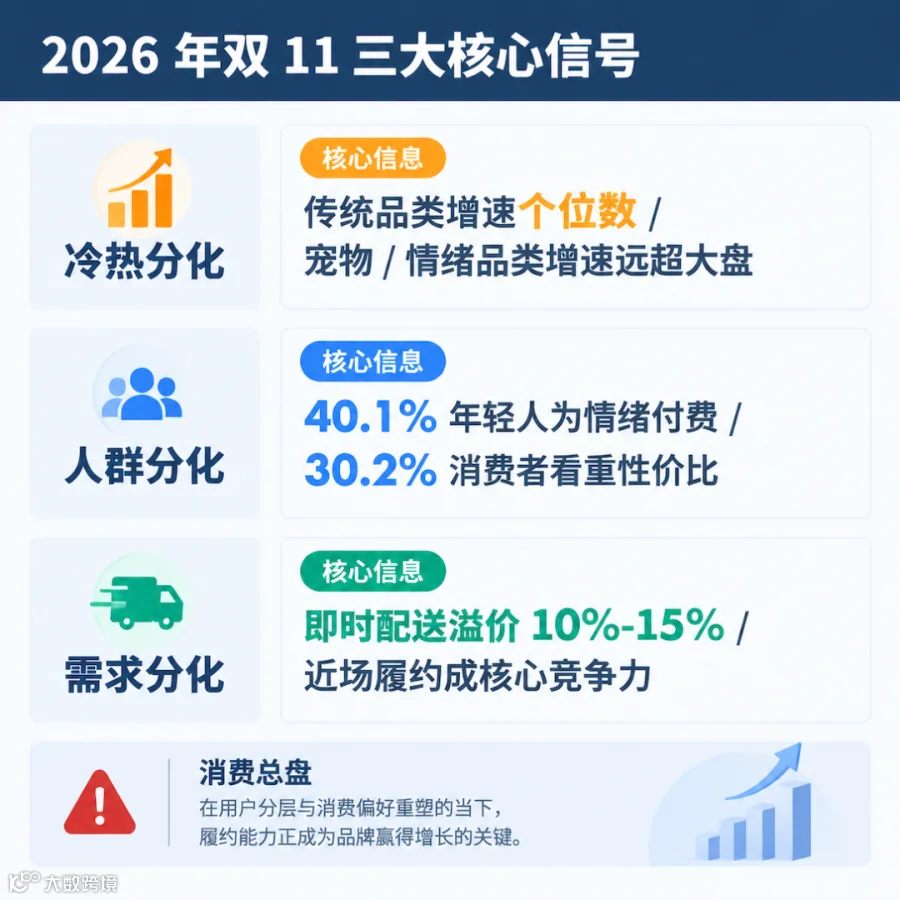
▲ 图 2|2026 年双 11 三大核心信号:冷热分化、人群分化、需求分化
02
抛弃总量思维,三条结构性增长主线已经明确
首先是消费分级,从来不是非升即降的单选题。高净值人群愿意为品质和服务付费,工薪家庭优先选择高性价比刚需品,年轻人更看重情绪和兴趣匹配,银发群体的需求集中在健康和便捷性,不存在能覆盖全人群的通用产品。
其次是情绪消费,已经从网红单品转向常态化需求。陪伴型玩偶、轻 IP 联名日用品、情绪疗愈类快消的成交持续走高,情绪价值不再是小众需求,已经成为大众消费决策的核心影响因素之一。
最后是银发消费,刚需品类率先进入放量阶段。适老化家电、健康食品、居家护理用品的需求增速显著高于大众消费品,目前行业统一口径数据不足,但从终端反馈看,刚需型银发商品的复购率和用户粘性远高于普通快消品。

▲ 图 3|2027 年三大结构性增长主线:消费分级、情绪消费、银发消费
03
智能化不是蹭热点,要直接绑定经营结果
现在很多品牌都在提智能化,但大部分还停留在用大模型写文案、做客服的阶段,没有连接到交易环节,自然看不到实际收益。
真正能落地的智能化应用,都绑定了具体的经营指标。
比如能同时处理文字、图片等多种信息的多模态大模型,结合用户意图识别和商品知识库,能在用户进入直播间或详情页时,实时生成个性化导购内容,推动浏览到下单的转化。
案例|京东在供应链预测环节的智能化应用,已经实现部分品类库存周转效率的显著提升;美团的即时需求预测体系,也让配送效率和单店营收有了可量化的改善。
对企业来说,不用一开始就做全链路的智能化改造,先选一个高频单点流程测试,比如先做需求预测降低库存压力,或者做用户分层提升复购率,看到明确收益后再逐步扩展。
行业示例显示,上来就做大模型中台,90% 的投入会变成无效成本。
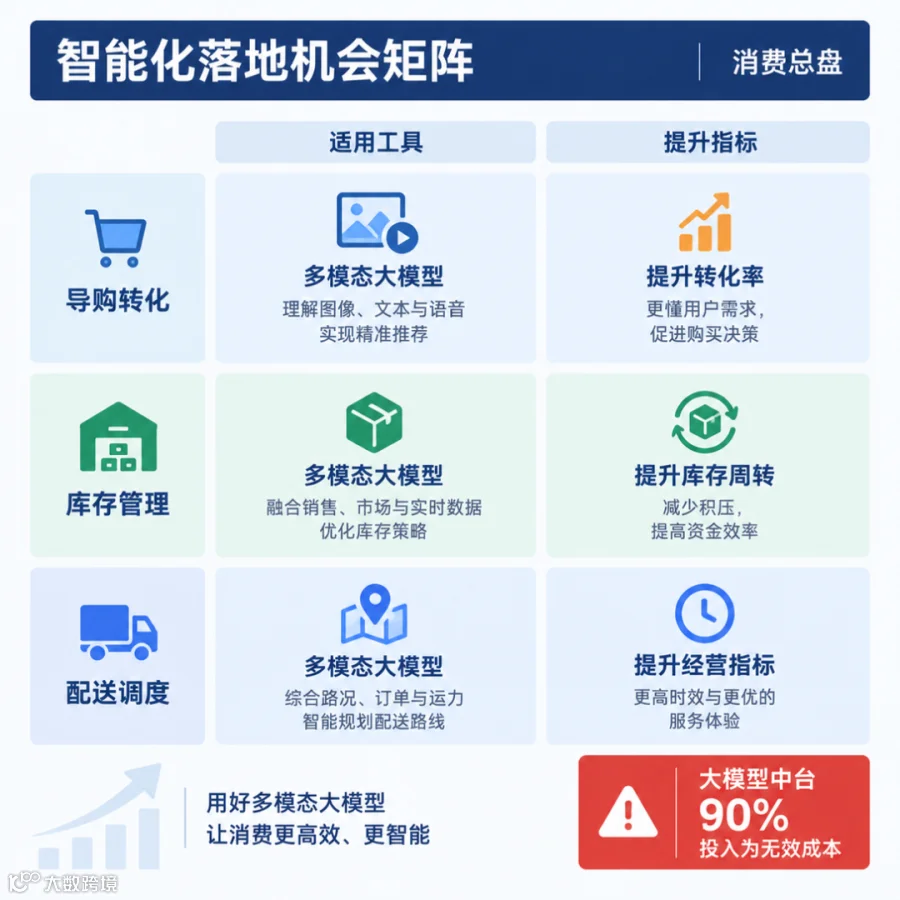
▲ 图 4|智能化落地机会矩阵:导购转化、库存管理、配送调度

▲ 图 5|智能化落地路径对比:全链路中台 vs 高频单点测试
04
2027 年优先布局的 5 个细分赛道,别乱撒钱
① 宠物食品
优先看鲜工艺主粮、处方粮和功能性零食。淘天平台数据显示,2025 年双 11 新工艺粮占比已经超过 30%,相关细分品类的用户需求还在持续释放。
② 情绪消费
优先看轻 IP 联名日用品、陪伴型小家居、场景化社交商品,不需要重金签约头部 IP,小而美的垂直 IP 反而有更高的用户忠诚度。
③ 消费分级
相关的优先看平价品质日用品、高端定制化生活服务,精准匹配对应人群的需求,比盲目做全价位段产品的投入产出比高得多。
④ 即时零售
相关的优先看近场供应链优化、门店智能运营,30 分钟送达的消费习惯已经养成,对应的履约和运营效率提升有明确的付费意愿。
⑤ 银发消费
优先看适老化刚需品、居家健康管理服务,不要做过于复杂的智能产品,操作简单、解决实际痛点的商品更容易起量。
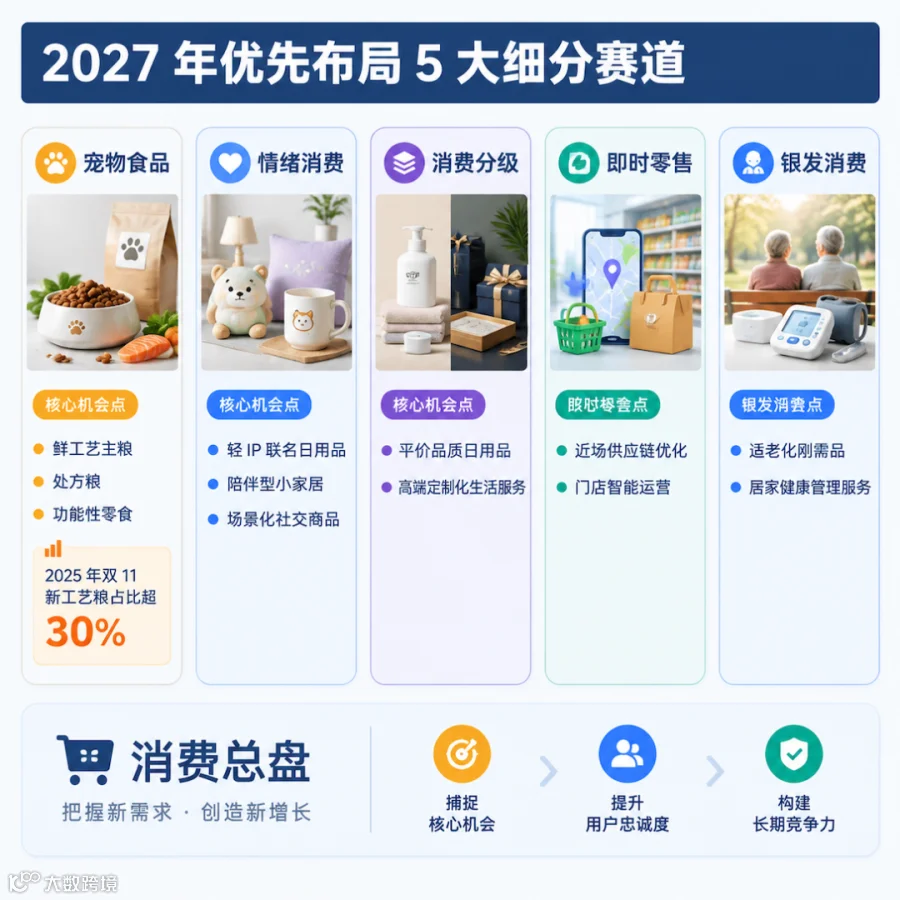
▲ 图 6|2027 年优先布局 5 大细分赛道与核心机会点
05
决策者必须避开的三个陷阱,踩中至少亏半年
✕ 别押注总量复苏
把资源集中到你能摸到的细分领域。不要用总盘增长预测来算目标市场,拆分到具体品类、客群、渠道后再做测算,避免高估潜在收益。如果是做快消的,就盯高复购的健康类、宠物类方向,别想着覆盖全人群。
✕ 别为了做智能化而做智能化
先选一个高频单点流程测试,比如先测需求预测降低库存,再逐步扩展其他环节,避免无效投入。
✕ 别陷入价格战陷阱
要给消费者一个 "非买不可" 的理由,要么是情绪价值,要么是极致性价比,要么是即时可得,光靠打折换不来长期复购,反而会拉低品牌的利润空间。
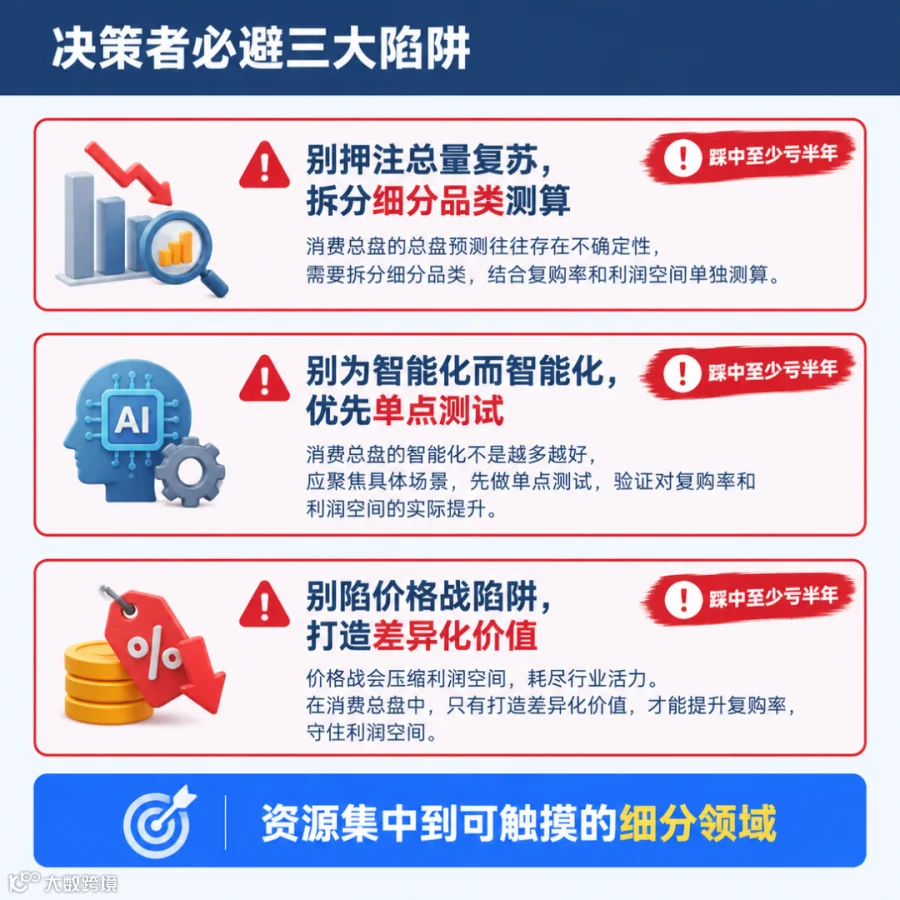
▲ 图 7|决策者必避三大陷阱:总量押注、盲目智能化、价格战
评论区聊聊
我们整理了完整的 2027 年消费细分方向预判清单,评论区留言 "趋势" 即可获取;
也可以参与投票,说说你明年最看好哪条消费主线。
往期延伸:小红书 051 号选题《宠物食品的品类机会》、054 号选题《情绪消费的落地路径》有更详细的拆解。
本期金句
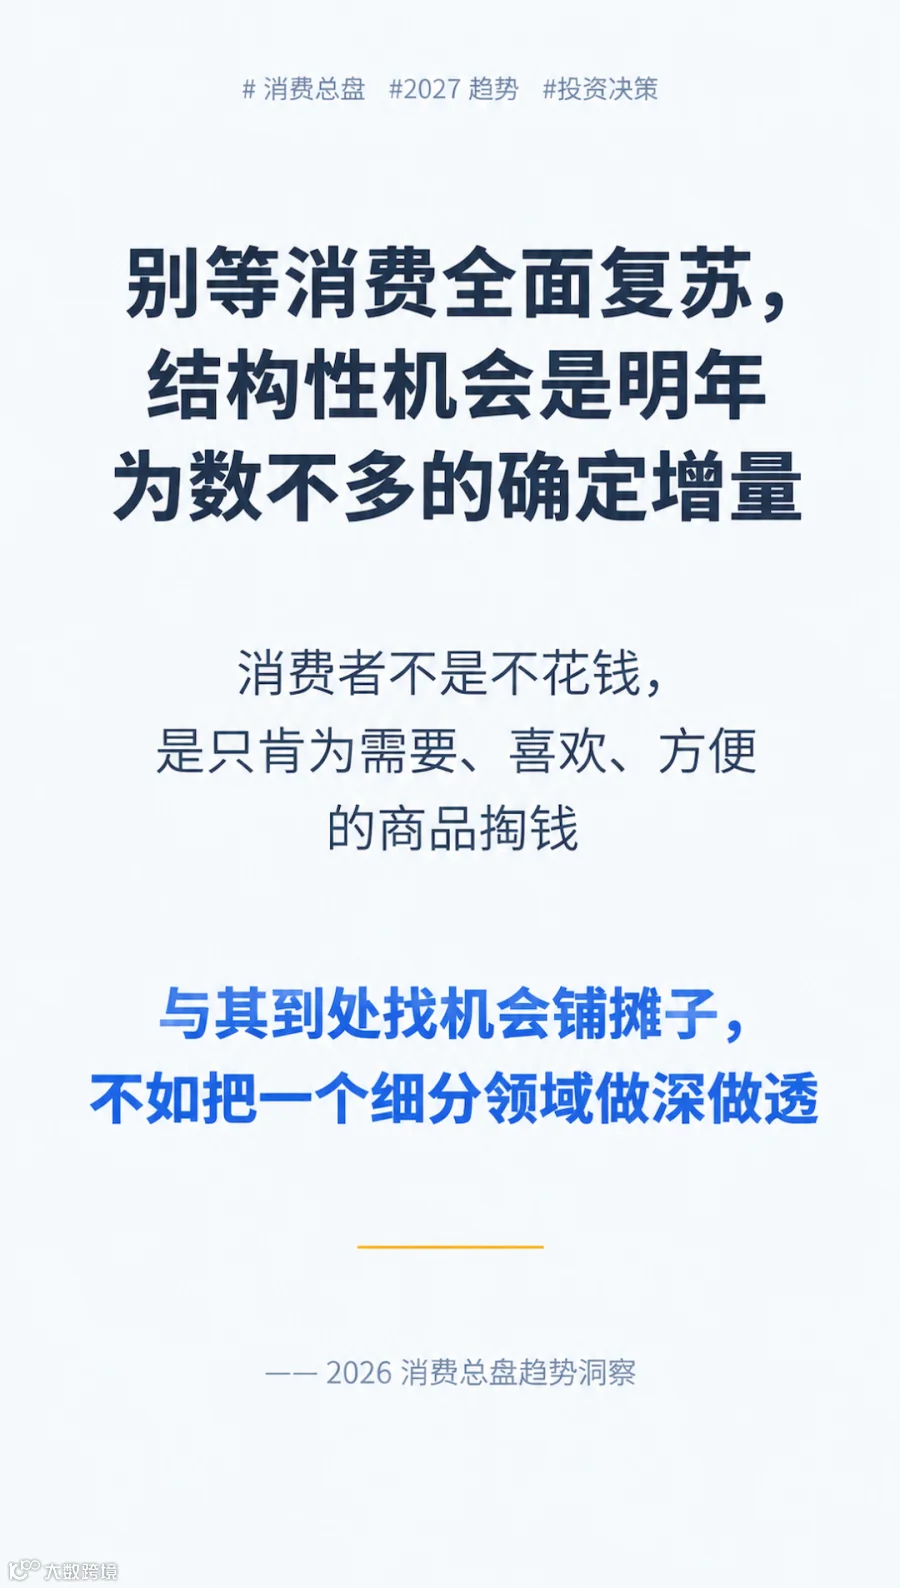
▲ 图 8|本期金句卡(可长按保存)
别等消费全面复苏,结构性机会是明年为数不多的确定增量。
消费者不是不花钱,是只肯为需要、喜欢、方便的商品掏钱。
没有所谓的消费升级或降级,只有精准匹配的分层需求。
智能工具的价值从来不是写文案做客服,是实打实帮你多卖货少压货。
与其到处找机会铺摊子,不如把一个细分领域做深做透。
数据溯源
2026 年中国社会消费品零售总额预计 51 万亿元 → [数据来源:国家统计局公开数据 + 行业估算]
55.3% 的养宠人愿意主动了解科学喂养方式,四成以上养成主粮加湿粮搭配习惯 → [数据来源:京东《2025 年宠物消费报告》]
2025 年双 11 淘天平台新工艺粮占比超 30% → [数据来源:淘天 2025 年电商消费数据]
40.1% 的年轻人愿意为情绪价值和兴趣买单,29.7% 的年轻人双 11 快乐消费占比超一半 → [数据来源:《Z 世代双 11 消费行为报告(2024)》]
30.2% 的消费者更看重性价比 → [数据来源:《2024 备战双十一 消费者行为与品牌前瞻布局 {情感诉求赛道} 篇》]
消费者愿意为即时配送多付 10%-15% 溢价 → 行业示例
京东、美团智能化应用提升经营效率 → 行业示例
银发消费需求增速高于大众消费品 → 单源数据,建议人工补充交叉验证
大模型中台 90% 的投入会变成无效成本 → 行业示例