走赛维 2.0 外采外销,前端采购不用要票,反正两头在外?
店铺公司只报所得税就行,增值税不申报没问题?
今天这篇文章来给大家做一下解答。
大纲概要:
一、什么是赛维2.0模式?和1.0的核心区别是什么?
二、赛维2.0适合什么样的跨境卖家?多店铺外采外销能否被税局认可?
三、赛维2.0的货物流、资金流、税务流?
四、赛维2.0香港公司开形式发票给各个店铺作为采购成本,税局认可吗?
五、赛维2.0货物不经香港物理中转,算不算真正的外采外销?
六、走赛维2.0,代运营服务协议跟谁签?
七、赛维2.0境内店铺公司列支受现行佣金 5%和广告费15%比例限制吗?
八、跨境电商走赛维2.0需要留存哪些资料?
九、走赛维2.0模式需要办理ODI备案吗?
十、跨境电商走赛维2.0,香港公司分红回内地,税要怎么交?
十一、赛维2.0最大误读:前端无票、店铺公司只报所得税就行?
十二、跨境电商走赛维2.0合规的核心要点是什么?
十三、跨境电商走赛维2.0的利弊分析,为什么大部分企业不敢落地?
今天我们讲第十一部分:赛维2.0最大误读:前端无票、店铺公司只报所得税就行?
01
先搞懂赛维2.0的业务底层逻辑
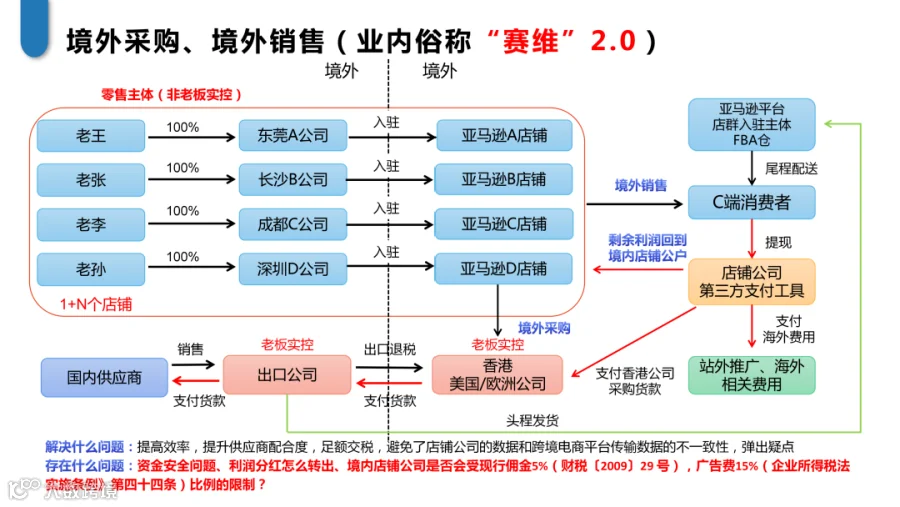
赛维2.0外采外销的业务链路是:
境内出口公司统一向供应商采购,以0110一般贸易方式报关出口给香港公司。货物进FBA仓后,法律所有权属于香港公司;香港公司再把货转卖给各家境内店铺公司,由店铺公司在亚马逊上卖给C端消费者。
02
你到底是真外采还是伪外采?
最近有部分走赛维2.0外采外销的卖家向我们反馈,说被税局质疑了真实性:
“既然你走了外采外销,那你香港公司应该有买货的记录吧?”
“香港公司向你的供应商买货,应该是有报关单的。你把相应的报关单资料也提供一份,我们详细看一下。"
这部分卖家嘴上说我是走的赛维2.0外采外销,实际他们只是直接用香港公司做了采购,但在自主报关的时候还是买单出口,根本拿不出境内出口公司卖给香港公司这段的报关单、和供应商的采购进项发票、物流单等单证!这是我们常说的“伪外采”。
那什么是真外采?它有两个关键节点!
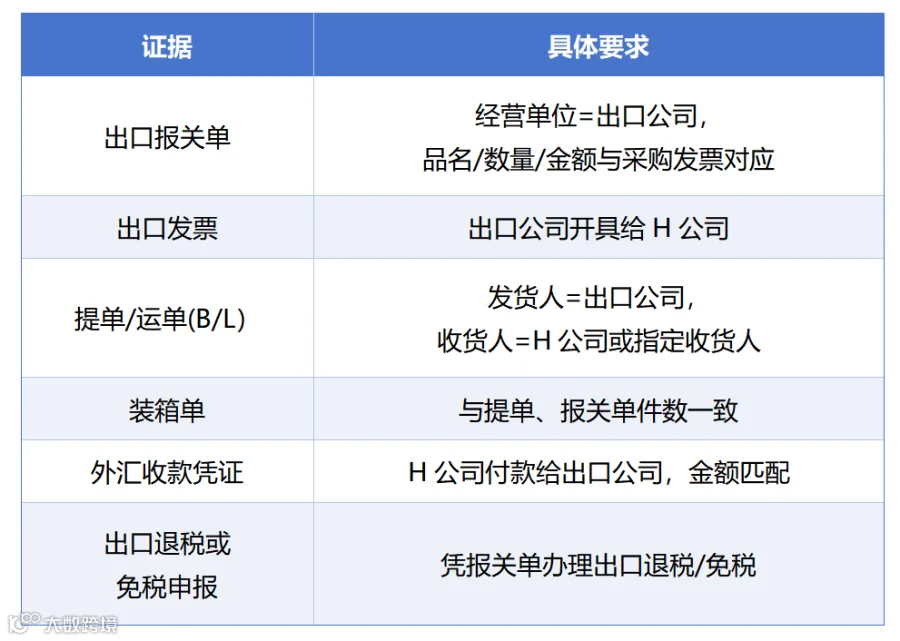
节点1:境内出口公司 → 香港控股公司 H(出口报关)
这一步要证明"货真的出境了,且报关主体是出口公司"。
作证资料:
节点2:香港控股公司 H → 香港店铺公司 A/B/C(转售)
这一步要证明的是"货权从香港公司转到了店铺公司"。
佐证资料:
1、销售合同
2、发票
3、货件号/物流轨迹
4、转让定价文档
5、付款凭证或者往来流水
03
走赛维2.0,采购前端无票的风险?
很直白地说:只要采购前端无票,你就做不到100%合规!
1039和9610这些都只是"过渡方案",监管收紧后生存空间越来越窄:
先看1039市场采购贸易:15号文下可用性不高:1039要求必须在市场采购贸易试点内注册个体户、在试点地有实地经营、产品须在试点地内采购且符合商品目录、年销售额控制在500万以内等条件。而实际上大部分卖家只是在试点地挂靠地址注册,实际经营地和采购地都不在试点地。做得好的卖家采购也不可能只有500万,也就是不适配。
再说9610核定征收:2019年第36号文给了综试区”无票免税+所得税核定“的口子,但政策一直没在全国统一落地,各地税局不敢开核定征收的口子。可落地的地方很少,要么受地域限制、要么有政策时效。
所以,如果你想要真正的合规,前端必须要取得发票,不论是专票还是普票!
04
赛维2.0下的各公司到底要怎么交税?
1、境内出口公司:
增值税:出口环节免税,并凭进项发票办理出口退税;
企业所得税:就货物贸易利润(销售收入-供应商采购成本-费用)在境内缴纳。
2、境内运营公司:
增值税:赛维1.0模式下,运营公司向香港公司提供跨境应税服务,符合条件的可申请跨境应税服务免税 ;而2.0模式下,严格按照业务实质,运营公司服务对象是境内店铺公司,属境内应税服务,需正常缴纳增值税。
企业所得税:就收取的服务费收入(扣除对应成本费用后)在境内缴纳,符合条件的可享受小微企业等税收优惠。
3、香港公司:
利得税:就其在香港产生的利润(向店铺公司的转售收入 - 采购成本 - 其他境外费用)按两级制税率(首200万港元利润8.25%,超出部分16.5%)在香港申报缴纳。
4、境内店铺公司:
增值税:免征。因其业务实质为“从境外(香港公司)采购货物,并在境外(亚马逊平台)销售给境外消费者”,采购与销售均发生在境外,所以免征增值税。(目前部分地方税局可能要求提供上游香港公司的报关单、采购发票、物流单等单证,佐证货物确实在境外。)
企业所得税:按平台推送数据申报收入,扣除向香港采购货物的成本,平台费用后,剩余利润申报所得税。
特别提醒:佣金5%参考线、广告费15%上限及形式发票扣除合规性,能否全额扣除,都需提前与所属主管税局沟通。
总之,赛维 2.0是给跨境卖家提供的一条合规化的路径,而不是给大家钻漏洞的工具。”前端不用票、只报所得税“ 这种听起来很美的简化玩法,本质上是对政策的片面误读,最终只会让你付出更高的合规成本。把合规认知补到位,赛维2.0才能真正帮你把生意做稳。