


OTTO 入驻门槛全拆解(上)
主体资格 · 仓配红线
依据 OTTO 最新招商经理公布入驻条件 | 规则以官方最新版本为准
OTTO 是德国本土最老的电商之一,1949 年从一份只有 28 双鞋的邮购目录起家,如今是仅次于亚马逊、eBay 的 德国第三大电商平台 (2026 年营收约 85 亿美元),2025/26 财年平台 GMV 约 75 亿欧元,活跃用户 1260 万。
它也是欧洲入驻门槛最“刚”的平台之一。网上关于 OTTO 的入驻文章不少,但大多数只说到“需要德国公司”就停了,真正把人卡住的几条藏在细则里。
这个系列拆成两集:
上集讲主体资格和仓配红线——这两道是硬门槛,跨不过去后面都白搭。
下集讲品类、生产标准、费用和结算——那部分才是真正决定能不能算出利润的地方。
01
ENTITY
主体要求:只有这 6 国可以申请
这是 OTTO 最先卡人的一道门。官方清单里明确列出的受理主体只有六个欧盟国家。
各国认可的法律形式分别是:
德国本地注册的公司
荷兰B.V. / N.V. / V.O.F.
波兰Sp. z o.o. / S.A. / Sp. j.
奥地利AG / GmbH / OG
法国EURL / SA / SARL / SARLU / SAS / SASU / SNC
丹麦A/S / Aps / I/S
税务上,荷兰、波兰、奥地利、法国、丹麦五国都需要本国 VAT ID 并走 OSS 申报; 德国是唯一的例外 ,不要求 OSS,但必须是自有德国增值税 ID。
丹麦要特别注意:目前是邀请制 26年11月开始。
把这张表拆开看,实际是 三层递进的门槛 ,任何一层过不去都属于“不在受理范围”。
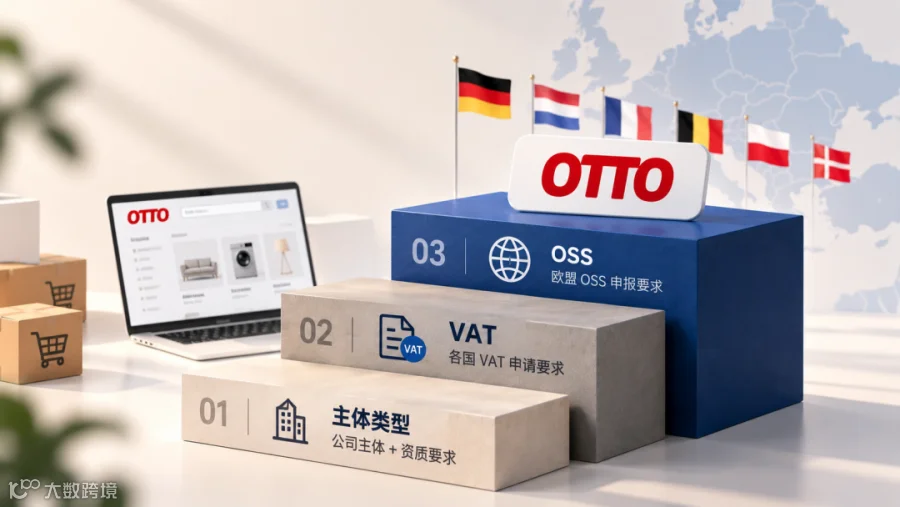
三层门槛,层层递进
第一层:必须持有欧盟本地法律形式
清单里的 B.V.、Sp. z o.o.、SARL、GmbH 这些都是各国公司法下的 本地公司形式 ,不是中国公司注册一个德国分公司那么简单——需要按当地公司法实际设立、注册地址在本地、董事和股东结构合规。
这意味着中国背景的团队如果要走 OTTO, 主体本身就是第一笔要付的成本和最长的一段周期 ,而不是申请时提交个文件就完事。
第二层:必须自有本国增值税 ID,且不能借用
德国的规则最严:企业必须拥有自己的德国增值税 ID。
官方原文特别点名了一种情况——有“组织关系”(Organschaft)的集团企业, 不能被连接入驻,也不能使用集团母公司(Organträger)的增值税 ID 。
这一条专门堵的是“我德国有个公司,但税号是挂在大集团下面”的路径。哪怕注册地、年报、账册全是真的,只要税务上归属于母公司的合并纳税关系,就不符合要求。
第三层:德国主体排除小微企业
官方清单写明:依据 §19 UStG 的小微企业(Kleinunternehmer) 被排除在 OTTO 销售之外 。
这一条比想象的更容易踩。德国的 Kleinunternehmer 是一种 税务身份 ,不是公司形式——注册时在税务问卷(Fragebogen zur steuerlichen Erfassung)里勾选适用 §19 UStG 即可,门槛很低,很多刚注册的德国小公司都会勾。
自 2025 年起,这个身份的数字门槛
上一个日历年营业额不超过 25,000 欧元
当年预计营业额不超过 100,000 欧元
两个条件必须同时满足
达到门槛的后果不只是“用不了 OTTO”:
超过当年 10 万欧元的当月,身份即时终止 —— 从超出阈值的那一票开始就要计增值税,之前的票仍然免税。
进项税不能抵扣 —— 免的是增值税义务,同时也就失去了进项抵扣的权利。采购设备、材料的含税成本只能自己扛。
放弃身份会被锁定五年 —— 自愿放弃改按正规征税,这个选择会绑定至少五个日历年度,不能提前回退(§19 第 2 款 UStG)。
所以如果打算在德国用 Kleinunternehmer 起步做电商,这条路是走不通的——从一开始就要按正规征税搭账,账户体系也要按正规要求建。
为什么六国的实际难度不一样
同样列在清单上,六国的门槛松紧差别很大,这点从规则本身就能读出来。
最难 —— 既要自有 VAT ID,又要排除 Kleinunternehmer,还要摆脱 Organschaft 关联。税务合规做不干净就卡住。
主通道 —— 荷兰、波兰、奥地利、法国各有本国法律形式、本国 VAT ID 并走 OSS,共同点是税务身份清晰、路径可预期。
目前是封闭的 —— 试点阶段,仅对选定合作伙伴开放。
另外还有两条通用硬条件: 货物必须从德国或欧盟境内的仓库发出 ,且 必须提供德语客服 。这两条不受国籍豁免,所有主体同等适用。
除德国外的五国主体都必须走 OSS (一站式增值税申报),用本国 VAT ID 申报欧盟跨境销售——不能用第三国主体加中国 VAT 的组合去申报。
02
WAREHOUSE
仓配:发货仓和退货仓不是一回事
这是整个清单里最容易准备错的地方。OTTO 的发货仓和退货仓是 两个独立的地理范围 ,范围不一样,含义也不一样。
|
|
|
|---|---|
| 发货仓 |
|
| 退货仓 |
|
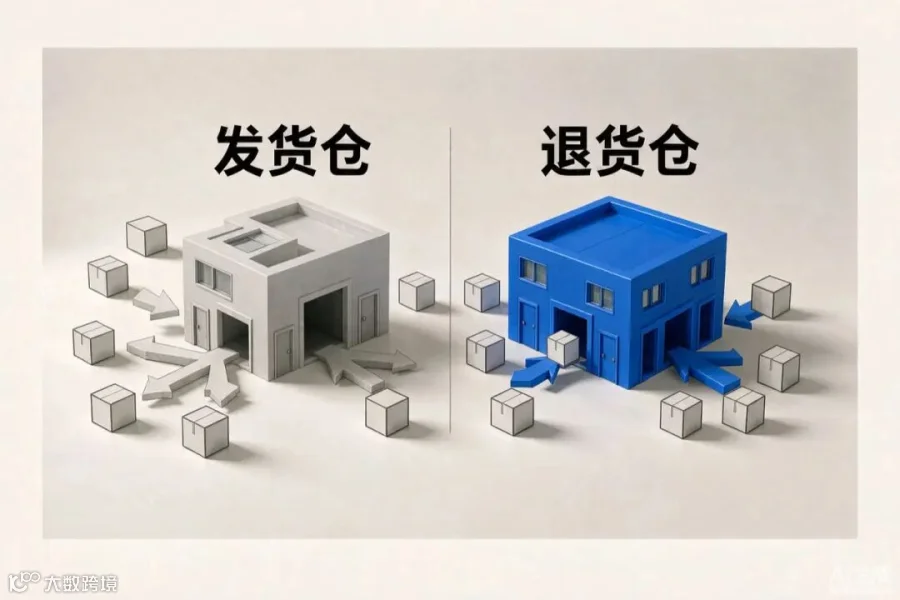
— 发货仓与退货仓是两个范围
超出退货仓范围,退货就退不进去。
举一个具体的例子:仓库设在比利时。它是欧盟国家,作为发货仓完全合规——但比利时 不在那 9 国名单里 ,所以不能做退货仓。
这就是选海外仓时最容易吃亏的地方:仓 provider 说的是“我们在欧盟有仓”,听起来合规,但你必须逐条问清楚 这个具体地址能不能做退货 。同一个国家里,地址不同答案都可能不同。
承运商是三段白名单
物流也不能自由选。官方清单把承运商按环节分成了三段,每一段可用的范围都不一样。
|
|
|
|---|---|
| 发货 |
|
| 退货至德国仓 |
|
| 退货至其他欧盟国 |
|
| 大件货 |
|
投递环节有 5 家可选,退货环节骤降到 3 家,跨境退货更只剩 DHL Ecommerce 一家。如果你原本合作的货代不在名单里,就要把物流方案重做。
这也是为什么选仓和选物流必须一起考虑——仓在哪个国家,直接决定你能用哪家承运商退。
退货链路:一票货必须做四件事
仓库地址搞对了还不够,每一票发货还有一套必须完成的操作,这是硬性的技术要求。
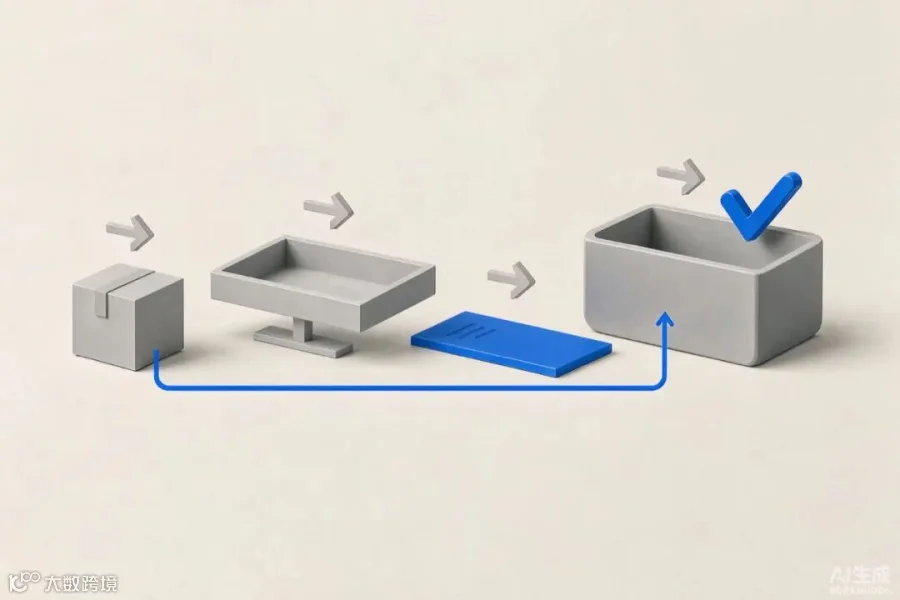
— 退货链路的四个环节
发货时就把退货单号回传给 OTTO —— 买家发起退货时,平台用这个单号生成 PDF 退货面单,有效期 14 天。不回传,整条退货链路走不通。
退货单号本身免费,但买家一寄出就产生运费 —— 这笔钱最后走谁的账,取决于商家的退货政策安排。
包裹里不能放实体退货面单 —— 官方明确禁止放入物理退货面单,也不得放入发票收据。
必须随单附一张退货说明卡 —— 客户不知道怎么退,客服工单就会压过来,这不是可选项。
把这四件事记成一个清单
发货 → 回传退货单号 → 附退货说明卡 → 不放实体面单和发票
NEXT
下集预告
上集讲的是“能不能进门”。下集讲的是“进门之后能不能赚钱”。
品类到底能卖什么
8 个大类的完整清单,以及一个很多人踩的坑:网站上有某个频道,不代表该频道下所有商品都能卖。
生产标准的环保红线
喷砂、PVC、真丝皮、盎哥拉毛与马海毛、荧光灯管,OTTO 逐条禁止的是什么。
费用的真实结构
99.90 欧元月租、7%–22% 佣金,以及三个最容易算错的地方,附一个家具 220 欧元的完整算例。
结算与合规注册
每周四出款、14 天账期、WEEE/ZSVR/FSC 各项要求,以及“开票结算必须落在德国实体”这一条对跨境团队的含义。
这个系列还会继续写更多平台——入驻门槛拆解、费用结构、规则变化背后的逻辑,以及那些平台不会主动告诉你的实操细节。
关注我,下集见。
规则会变,以上均以 OTTO 官方最新公布为准。
END