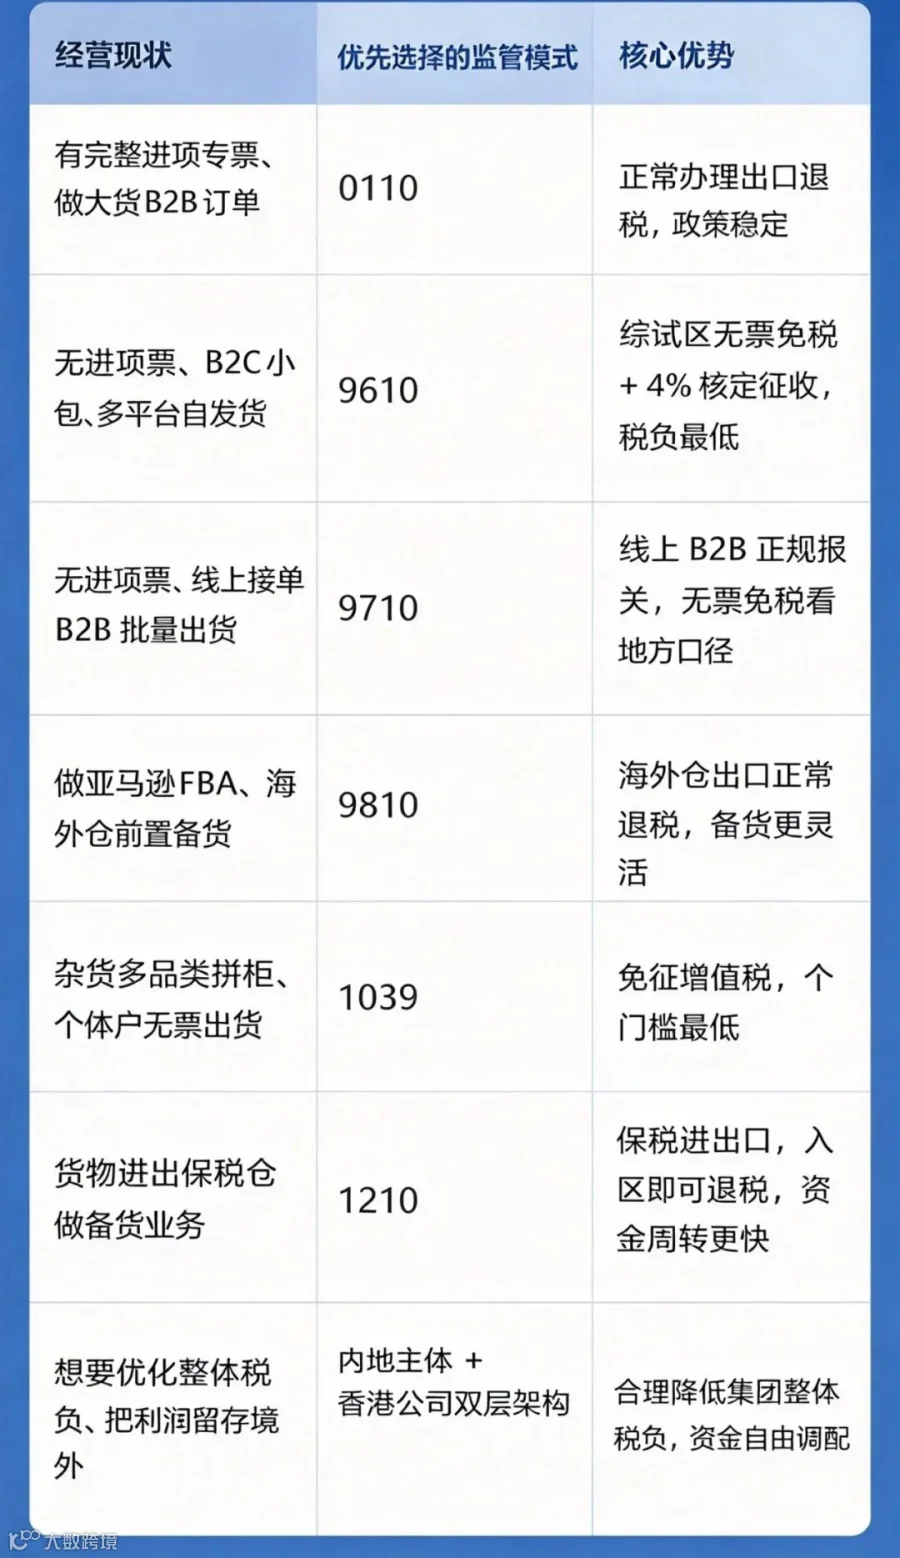
跨境电商出口六大海关监管代码:0110、9610、9710、9810、1039、1210,很多卖家很容易选错。 监管方式一旦出错,哪怕货物顺利发出,也可能出现收汇受阻、退税失败,埋下税务稽查风险。
选择报关监管代码,核心看三点:货物出境模式、报关申报方式、进项发票管控能力。 选对通道,才能合规享受出口退税、综试区无票免税等政策红利。
一句话快速记忆: 0110 是传统外贸通道;9610、9710、9810 是跨境电商出口三兄弟;1039 是无票杂货的合规通道;1210 只适用于保税仓备货业务。
逐条深度拆解:适用人群 + 申报规则 + 税收红利 + 政策依据
✅适合人群:拥有进出口经营权、能够足额取得增值税专用发票、面向海外 B 端采购商大批量出货的工厂与外贸公司。
📝申报规则:逐票单独报关,凭增值税专票、出口报关单、外汇收汇凭证,向税务部门申请出口退税。
💰税务规则:增值税实行先征后退,退税率严格对照最新版出口退税率目录,报价核算前务必核对最新政策;企业所得税执行查账征收,符合条件可叠加小微企业所得税优惠。
⚠️核心前提:该模式高度依赖进项发票,没有进货凭证不要强行走 0110 报关,极易引发税务异常。
9610 跨境电商零售出口:无票中小卖家的合规解药
✅适合人群:做独立站、亚马逊、速卖通等平台 B2C 直邮小包的卖家,尤其是采购环节拿不到进项发票的中小商家,前提是企业注册在跨境电商综合试验区内。
📝申报规则:严格执行订单、支付、物流 “三单对碰”,采用清单核放、按月汇总申报模式,货款可以正常对公收汇、结汇,彻底规避买单换汇风险。
-
无票免税:依据《财税〔2018〕103 号》,综试区内企业出口货物,无法取得有效进货凭证时,增值税、消费税实行不征不退;
-
核定征收:依据国家税务总局公告 2019 年第 36 号,应税所得率统一核定为 4%;叠加小微企业优惠,应纳税所得额 300 万以内,实际税负仅 5%(政策延续至 2027 年底),折算下来综合所得税负仅 0.2% 左右。
一句话总结:9610 最大价值,就是解决无进项票也能合规报关出口的难题。
9710 跨境电商 B2B 直接出口:线上成交 B 端专属通道
✅适合人群:在阿里国际站等线上平台接单、和海外企业达成交易,整柜批量出货的跨境 B2B 商家。
📝申报规则:依据海关总署公告 2020 年第 75 号正式启用该监管代码,全国通关规则统一,直接出具正式报关单,退税、收汇流程清晰顺畅。
💰税务规则:持有进项专票可正常办理出口退税;无票免税政策能否落地,要看企业注册地主管税务机关的执行口径。 所得税一般为查账征收,入驻综试区可申请 4% 应税所得率核定征收。
简单区分:B2C 零售小包走 9610;线上签约、批量卖给海外企业,就选 9710。
✅适合人群:亚马逊 FBA 铺货、自建海外仓前置备货的卖家,货物先发往海外仓库,后续再做本地派送。
📝申报规则:货物报关出境运至海外仓即可完成出口申报,不用等到终端买家下单。
💰税务规则:有进项专票可以正常申请出口退税;无票免税政策同样以地方主管部门口径为准;企业所得税默认查账征收。
✅适合人群:在试点专业市场采购小商品、多品类拼柜出货的个体户与小微企业,采购拿不到进项发票。
📝申报规则:仅限商务部认定的试点市场内采购货物,单票货值有额度限制,拼柜报关流程简单。
💰税务规则:增值税实行免征不退,完全不需要进项发票;经营主体大多为个体工商户,享受核定征收,整体税负极低。
⚠️限制条件:仅开放试点市场,高货值大件货物不适用。
✅适合人群:货物先存入综合保税区备货,再分批出口或者内销的保税备货卖家。
📝申报规则:货物进出保税监管区域,按保税电商监管流程申报。
💰税务规则:进口环节,商品综合税率按法定税率的 70% 征收;出口环节满足条件可正常办理退税;所得税根据企业主体类型判定征收方式。
进阶方案:内地主体 + 香港公司双层税务架构(利润留存优化)
搞定报关代码,只解决了出口合规与增值税问题;想要把利润合理留存境外、降低整体税负,就要搭建内地 + 香港双层业务架构。
内地报关主体(9610/9710/0110 报关出口)→ 香港公司(负责境外签约、收款、品牌运营、售后履约,利润沉淀在香港)→ 海外终端客户。
-
利得税两级制:根据香港《2018 年税务(修订)条例》,法团首 200 万港元应评税利润,税率仅 8.25%;超出部分按 16.5% 征税;
-
地域来源征税原则:全部订单洽谈、合同签署、货物交付都在境外完成,可向香港税局申请离岸利润豁免,合规前提下税负趋近于零;
-
无流转税红利:香港不征收增值税、资本利得税,境内外股息分红无需缴纳预提所得税。
-
申请离岸豁免:完整留存谈判记录、签约文件、物流交付凭证,证明利润不在香港本地产生,成功获批后无需缴纳香港利得税;
-
严格把控关联交易定价:内地企业与香港公司之间的采购价、服务费,必须严格遵循独立交易原则;定价不合理,会被内地税务机关启动特别纳税调整,面临补税 + 滞纳金处罚;
-
享受跨境分红低税率:香港公司持股内地企业达到 25% 以上,且满足受益所有人条件,内地企业向香港母公司分红时,预提所得税税率从 10% 降至 5%(依据内地与香港税收安排第十条,第五议定书新增受益所有人与主要目的测试)。
-
香港公司必须具备真实业务痕迹:完整银行流水、办公地址、人员安排、经营决策书面记录缺一不可;
-
关联交易定价必须经得起税务稽查,杜绝人为压低内地营收、把利润全部转移到香港;
-
离岸豁免证据链不全,香港税局会直接驳回申请,按本地经营征税;
-
补充提醒:全球 BEPS 2.0 支柱二全球最低税(15%)已经落地,香港自 2025 课税年度开始征收补足税。如果集团体量达标,低税率红利会被压缩,架构需要提前预留调整空间。
报关模式是选出来的,跨境税务架构是搭建出来的。 选对海关监管代码,解决出口通关、收汇、增值税合规问题;搭建内地 + 香港双层主体,解决利润留存、整体税负优化问题,二者组合,才是一整套完整的跨境出海合规方案。
⚠️重要提醒:出口退税率、综试区政策、地方无票免税执行口径会动态更新,所有方案落地前,务必以海关总署、国家税务总局、香港税务局官网原文,以及当地主管税务机关的正式答复为准。
建议大家把本文收藏起来,报关选型、税务筹划随时对照查看。如果需要匹配自身业务定制报关方案与香港公司架构,可随时私信沟通金米财税顾问17727892827(同微)。