全球集装箱海运的拥堵格局正在经历一轮静默但显著的重心迁移。国庆黄金周过后,中国主要港口的极端等泊延误有所消退,上海港七日平均等泊从前期高位回落至2.61天,宁波舟山港基本恢复至约1天水平。然而,这一缓解并未带来全球供应链的整体松弛。相反,压力沿航线向两端扩散:新加坡中转枢纽因承接中国港口积压的后续船期而陷入严重拥堵,欧美接卸端在船期紊乱与内陆集疏运瓶颈的双重挤压下持续承压,西非港口则因基础设施投资节奏与运量增长之间的结构性错配而深陷堆场危机。全球港口拥堵并未消失,而是从“中国集中爆发”转向了“多点结构性分化”。
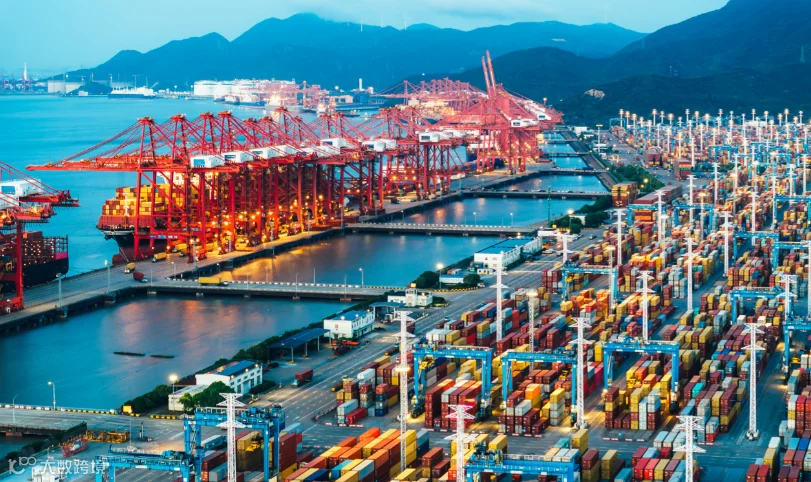
新加坡:中转枢纽的挤压效应
新加坡港已成为当前亚洲最突出的拥堵节点。PSA新加坡码头船舶等待靠泊时间普遍在3至5天,部分载有大量中转卸货集装箱的船舶延误更为严重。堆场容量已接近满负荷运转,码头方面不得不限制额外中转货物进入,并给予出口货物占比较高的船舶优先靠泊权。过去30天船舶平均抵港延误达4.48天,平均离港延误4.3天。
这一局面的形成有其传导逻辑。新加坡日均在锚地等候的船舶数量从12艘骤增至22艘,平均等待时间从1.9天升至3.1天。中国港口在台风季与黄金周前积压的船舶陆续南下的同时,新加坡作为区域中转枢纽被迫承接了远超其堆场周转能力的货量。国庆前货量增长与前期甩货积压共同挤压了码头能力,而承运人在黄金周前的集中出货需求进一步加剧了作业压力。新加坡的困境揭示了一个被忽视的脆弱性:中转港的效率不仅取决于自身运营,更受制于上下游港口的船期可靠性。

欧美接卸端:船期紊乱与内陆瓶颈的叠加
欧美方向的压力则呈现出另一种形态。全球港口拥堵已导致约12%的船舶运力被“吸收”,为四年来最高水平,东亚、北欧和印度次大陆均受显著影响。鹿特丹、安特卫普和汉堡被列为影响全球船期的热点港口,北欧门户港口仍在消化夏季拥堵遗留的船期中断与集装箱失衡问题。
北美方面,加拿大西海岸的温哥华与鲁珀特王子港正经历由亚洲延迟到港引发的船舶聚集,码头作业高峰已传导至内陆铁路网络。这意味着即便海运段最终靠泊,货物在内陆段的滞留仍可能使供应链恢复滞后数日乃至数周。美东海岸的运力紧张程度预计高于美西,部分原因在于巴拿马运河通行限制的持续影响——尽管10月1日针对新巴拿马型船舶的限速削减措施已被取消,但每日通行船舶数量仍维持在32艘的受限水平。
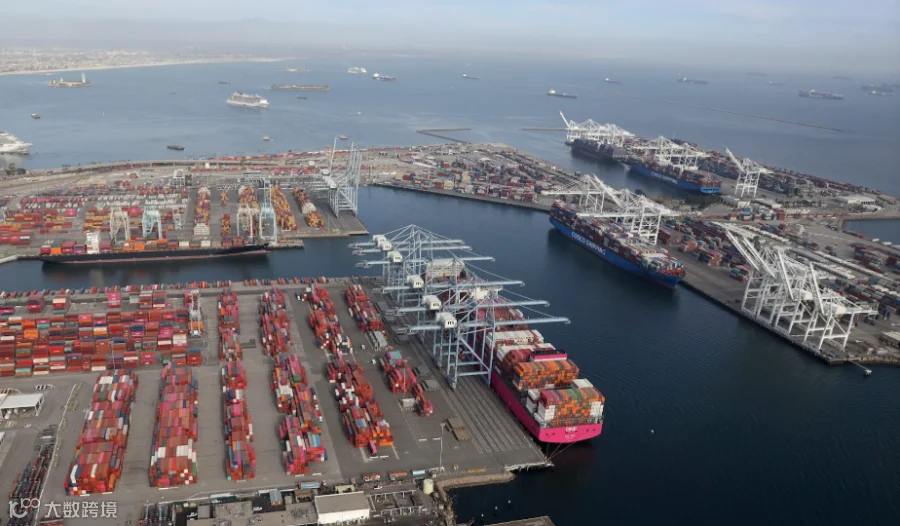
更值得关注的是准班率的持续恶化。9月全球集装箱船准班率降至27%,连续第四个月下滑;远东至欧洲航线准班率仅4%,为2021年9月以来最低,船舶平均延误达9.9天。亚洲至北美航线准班率维持在20%,但平均延误增至6.9天。准班率与等泊天数之间的背离值得警惕:上海等泊时间在下降,但船期可靠性毫无改善,说明船舶在港外的等待时间缩短了,却在港内作业或后续航段上失去了时间。对于货主而言,这意味着运输时间的可预测性比等待天数本身更具实际意义。
西非堆场:码头之外的系统性短板
西非的拥堵则暴露出更深层次的结构性问题。西非拥堵的根源在于“快速扩张的船舶运力、增长的货量与码头及配套物流系统处理能力之间的错配”。MSC的Africa Express服务引入24000 TEU级船舶后,沿线港口的接卸压力陡增。
具体数据揭示了压力的分布:杜阿拉去年码头利用率达102%,货量同比增长48%;科纳克里、达喀尔、洛美和黑角介于81%至84%之间。加纳特马港夏季高峰期货柜延误达4至7天,目前仍徘徊在6天左右。但将特马的问题简单归结为码头投资不足具有误导性。加纳港务局早已将进口货物、空箱和公路拥堵列为主要延误因素,而码头内部的投资并未伴随外部集疏运基础设施的同步改善。陆侧瓶颈往往决定码头的有效产能,缓慢的集装箱疏运、卡车短缺、海关延误和码头外仓储不足共同推高堆场占用率,进而侵蚀水侧作业效率。
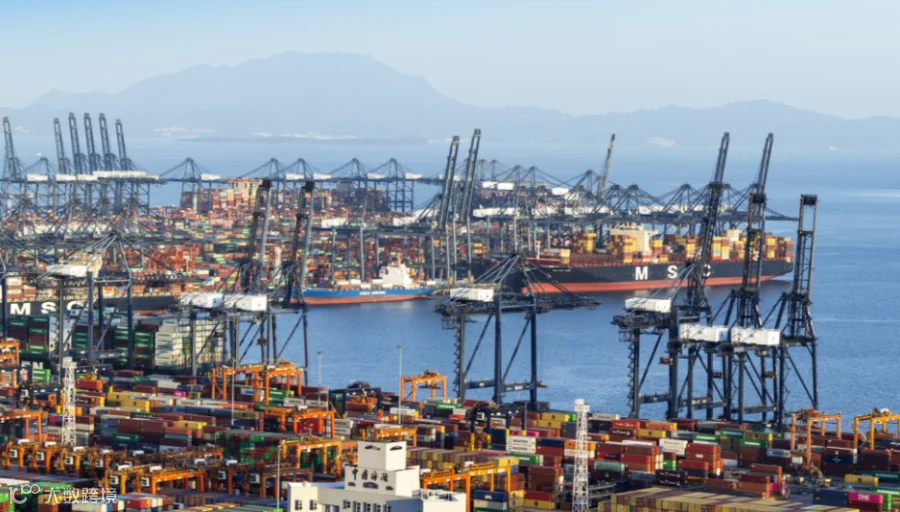
这一判断在数据中得到印证:阿比让2025年增加了堆场设备投资,但船舶平均等待时间仍从2月的0.4天跃升至8月底的2.2天。科纳克里的情况更为严峻,窗口船舶等待时间仍达16至20天。西非的教训在于,当港口投资的焦点集中于码头内部而忽视腹地连通性时,码头的理论产能与实际吞吐能力之间将出现持续扩大的缺口。
分化背后的共同线索
将三个区域的图景并置,一条共同线索浮现出来:全球港口拥堵正从单一节点的产能危机,演变为网络层面的效率耗散。中国港口的等泊缓解是真实的,但船期可靠性并未随之修复;新加坡的中转拥堵部分源于上游船期的紊乱;欧美接卸端的压力既来自船舶聚集,也来自内陆集疏运的刚性约束;西非的堆场危机则根植于码头投资与腹地基础设施之间的节奏错配。
对于供应链参与者而言,10月的市场环境要求超越“等泊天数”这一单一指标。港口选择、对中转的依赖程度、集装箱可用性,以及从错过转运中恢复的能力,正日益成为衡量运力是否“真正可用”的关键维度。在准班率回升至可接受水平之前,全球海运供应链的修复仍将是不均衡且脆弱的。中国港口的节后缓解是一个积极信号,但它距离全球网络的整体疏通,还有相当的距离。