2026年10月16日晚,快狗打车在港交所连发两项决议:拟以人民币1元的代价,出售旗下承载中国内地全部业务的GGEx Holdings Limited;同时建议将公司中文名称由“快狗打车控股有限公司”更改为“GOGO科技”。
交易完成后,这家曾经的“同城货运第一股”,将不再以“快狗打车”品牌在中国内地经营任何业务,转为专注香港及其他海外市场,以“GOGOX”品牌经营。
一个多月前,物流进化曾写道:
在中国内地,快狗打车已经不打算“活下去”了,区别只在于,是继续留着这具躯壳,还是干脆卖掉、关掉、清掉。
晓璐XL,公众号:物流进化快狗打车,退无可退
如今,答案揭晓了:卖掉。
公告之后第一个交易日(10月19日),快狗打车收报1.12港元/股,总市值约7394万港元——较上市首日140亿港元的巅峰,蒸发超过99%。
卖掉内地业务,是不是重生的开始?改名“GOGO科技”之后,这家公司如何守住中国香港及海外市场?
1元“甩卖”中国内地业务
这笔交易的买方叫Crestpoint Investment Limited,一家在香港注册的投资控股公司,由香港商人吴子峰全资持有,公告确认其为独立第三方。
卖出的标的GGEx Holdings Limited(下文简称GGEx),2014年4月在英属维尔京群岛注册,通过股权与合约安排,控制着中国快狗打车集团有限公司、天津五八货运、安徽速配达、芜湖开新等一长串内地运营实体。
“快狗打车”在内地的全部家当,都在这个壳里。
为什么只卖1元?
公告给出的定价依据是:截至2026年6月30日,GGEx未经审核的负债净额约247.6万元;2026年上半年净亏损约4925.9万元。
意思就是,这笔业务的账面净资产是负的;而且,今年上半年还亏损近5000万。买方掏1块钱接走的,不是资产,是包袱。
根据公告披露,2024年,快狗打车除税后亏损1.52亿元——亏掉的几乎和赚来的一样多;2025年,亏损收窄至7967万元;2026年上半年,亏损4926万元。半年的收入,已经不够填半年的亏损。

拉长时间来看,这笔交易,像一场提前写好的结局。
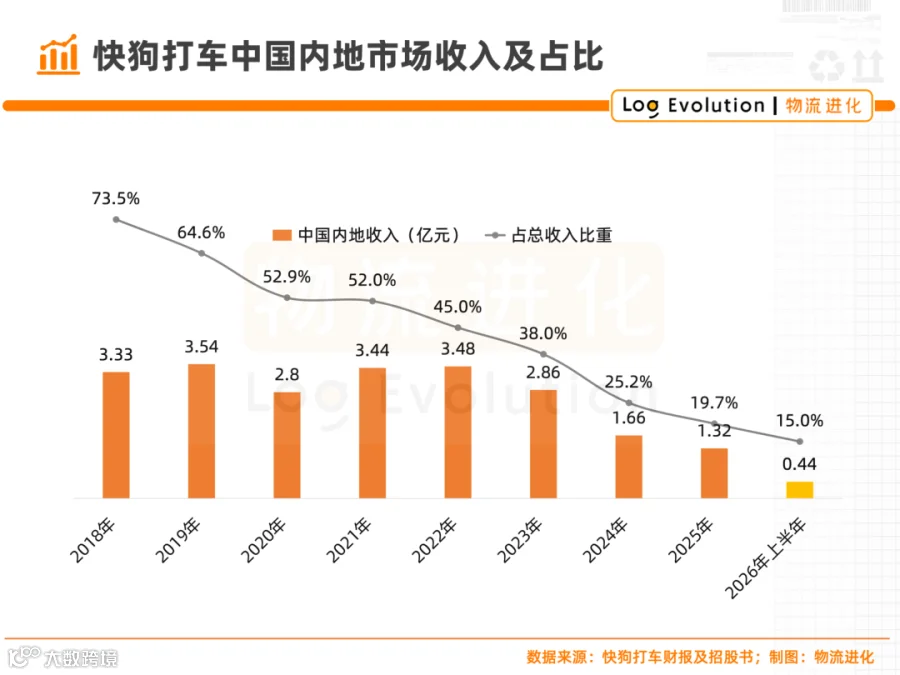
2018年,快狗打车中国内地业务贡献 了73.5%的收入;2025年,仅19.7%;到2026年上半年,只剩15.0%。八年间,内地收入从3.33亿元缩至4402万元(半年),萎缩超过八成。
公告中顺带被送走的,还有“快狗打车”这个中文名字。至于更名理由,公告中写道:交易完成后,公司名称“不再反映本集团的业务及未来战略方向”,保留它“可能令股东、潜在投资者及公众对本集团业务产生混淆”。
说来讽刺。2018年8月,“58速运”更名为“快狗打车”时,这个名字曾在行业内外掀起不小的舆论风波——司机和用户们认为这个名字“不尊重人”。
八年之后,这个从诞生起就背负争议的名字,以1元的价格连同内地业务一起,被彻底留在了过去。
甩掉包袱之后
从财务角度看,快狗打车出手中国内地业务,确实是一笔理性交易。
内地业务是快狗打车最大的失血点。
2024年,内地业务除税后亏损1.52亿元,相当于集团当年年内亏损(1.94亿元)的78%;2025年亏损7967万元,占集团亏损的49%;2026年上半年亏损4926万元,占集团期内亏损(7121万元)的69%。
甩掉这个包袱,集团的亏损理论上收窄三分之二。半年少亏5000万,就是多出来的生存时间。
但止血和造血,是两码事。
卖掉内地业务意味着,快狗打车的收入来源直接砍掉一块:2025年集团总收入6.71亿元,其中内地贡献1.32亿元——交易完成后,这家上市公司的年收入体量只剩5.38亿元。按2026年上半年的年化水平推算,2026年全年收入甚至可能不足5亿元。
一家年收入不足5亿元、市值不足1亿港元、还在亏损的上市公司,能讲出什么新故事呢?
至少现在来看,剥离内地业务后,烧钱速度虽然会放缓,但快狗打车“造血”的能力尚无踪影:
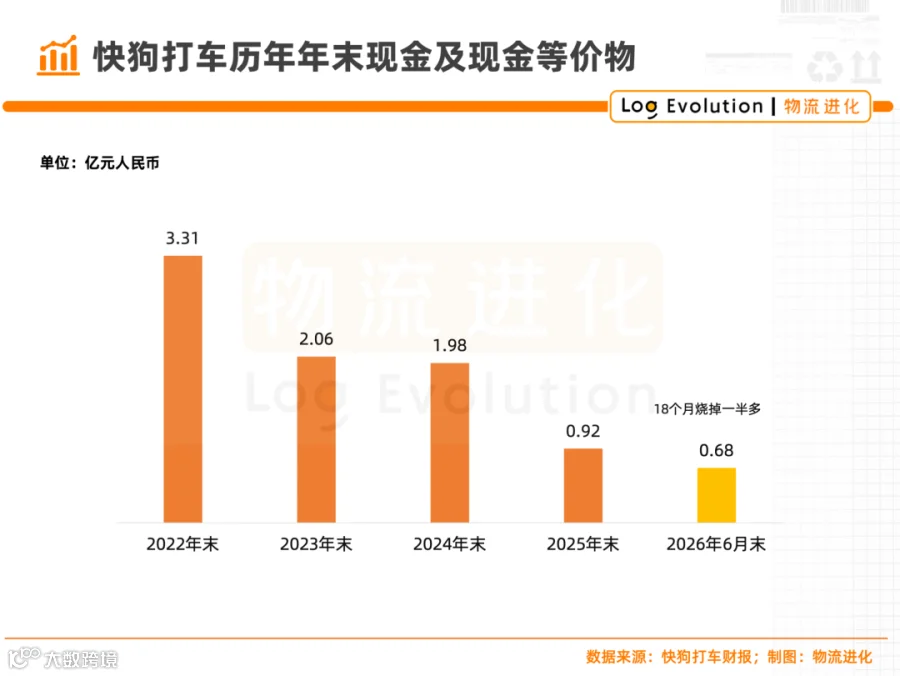
2025年末,快狗打车账上还有9179万元现金;2026年6月末,只剩6794万元,18个月,烧掉一半多。止血之后,快狗打车账上的这些钱,只够烧一年多。
其中,2026年上半年,其经调整亏损2386万元——减亏68%,靠的是裁员44.7%、研发费用砍掉84%换来的收缩式减亏。(详见前文拆解)
但另一现实是,这仍然是一家没有增长引擎的公司:香港及海外收入2026年上半年同比下滑4.3%,唯一增长的增值服务板块体量尚小。
此外,程序性的不确定性,也是一个不可忽视的风险。
这笔交易须待股东特别大会批准;通函预计11月6日前寄发;买卖协议的最终截止日期是2027年4月16日。公告同时写明:倘若交易未能完成,更名“将不会进行”。
“GOGO科技”这个名字能否诞生,都还押在股东大会的投票箱上。
血止住了,但快狗打车需要的是造血——而造血的器官,还得从剩下的业务里找。
GOGOX的全部身家
卖掉内地之后,快狗打车——或者说GOGOX——剩下的全部身家,都在香港及海外。
2026年上半年,香港及海外市场收入2.486亿元,占集团总收入的85.0%。交易完成后,这个比例将变成100%。
但拆解这份身家来看:裂缝,比想象中多。
1)业务底盘本身在萎缩。
香港及海外收入2025年5.38亿元,同比增长+9.1%;但2026年上半年,这个数字是2.486亿元,同比下滑4.3%。
快狗打车在2026年中报承认:“香港及海外市场也受托运量波动影响。”
2)最大业务板块下跌,唯一增长的是“卖水生意”。
2026年上半年,香港及海外市场的企业服务收入同比下跌10.8%——这是占港海外收入七成的第一大板块;平台服务收入同比仅增0.3%,原地踏步;增值服务收入同比增长32.8%,是唯一的增长极。
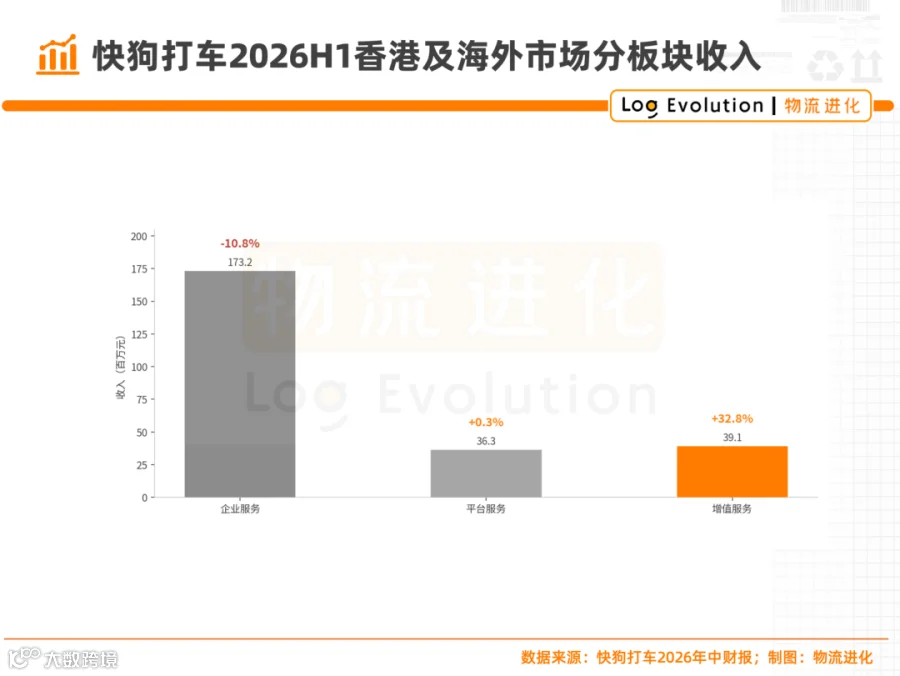
但增值服务——燃料卡、车辆租赁、汽车促销——本质是依附在司机和车队身上的“卖水生意”:平台越旺,水越好卖;平台若垮,水就无处可卖。2024年,内地增值服务收入就曾因平台萎缩而暴跌73.5%,这就是前车之鉴。
如今在第一大板块下跌、核心平台停滞的情况之下,增值服务业务的32.8%增长,或许还撑不起集团整个5亿元盘子的增长。
3)分市场来看,天花板肉眼可见。
香港本身就是GOGOX的起家之地。2025年,快狗打车在香港市场的收入为2.73亿元,同比增长约12%,是其海外版图里增速最快的板块,主要靠的是搬屋业务、高级货车(Premium Van)等高端服务。
但按快狗打车招股书2021年的数据推算,香港线上同城物流的全盘GTV也就2亿美元上下。也就是说,香港市场就这么大,快狗打车再怎么深耕,也撑不起更多的上升空间。
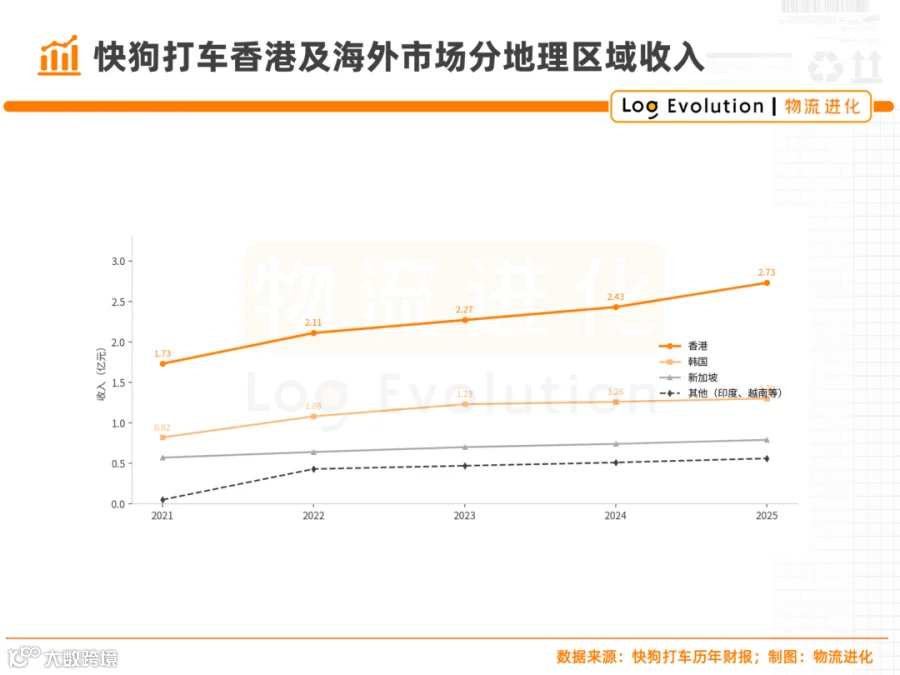
韩国和新加坡,则是标准的存量形态:快狗打车在韩国的收入2021年还有82%的高增长,2025年只剩3.2%(1.30亿元);在新加坡的2025年收入7920万元,增速连续多年在个位数徘徊。
印度和越南,总体覆盖25个邦、100多个城市,越南曾是增长最快的市场——但两个市场2025年合计收入约5600万元,占集团总收入8%出头。
梳理这些问题后再来看,快狗打车出售中国内地业务,退守香港及海外,并不是退回“根据地”,而只是退到一个缓冲地带。
眼下,这个缓冲带还在,但对手也到了。

货拉拉的全球追击
更名“GOGO科技”、聚焦香港及海外市场,听起来像一次轻装上阵的战略聚焦,但赛道另一头是完全不同的局面。
快狗打车退出的,是它唯一有纵深的腹地;退守的,恰好是货拉拉全球版图的中心。
根据货拉拉最新招股书披露,截至2025年末,其业务已覆盖全球15个主要市场的超过400座城市,其中境外市场14个——除了深耕多年的香港和东南亚六国之外,还有墨西哥、巴西、孟加拉,以及2024年新进军的日本、土耳其、阿联酋和德国。
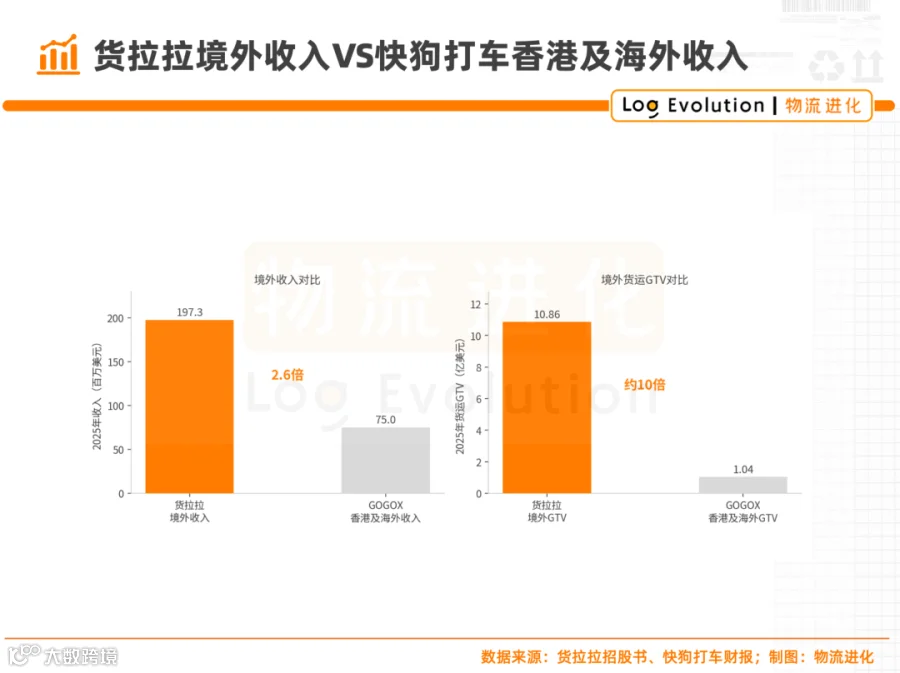
2025年,货拉拉境外货运订单20.0亿笔,境外GTV达10.86亿美元,境外收入1.97亿美元,同比增长32.1%。
而GOGOX在2025年,香港及海外市场的收入5.38亿元人民币,约合7500万美元。按货拉拉招股书口径倒推(GOGOX全球GTV 2.06亿美元,其中内地1.02亿美元),GOGOX的香港及海外市场GTV规模约1.04亿美元
境外收入,货拉拉是GOGOX的2.6倍;境外GTV,货拉拉是它的10倍以上。
再放大到全球牌桌:2025年,货拉拉以123.56亿美元的闭环货运GTV位列全球物流交易平台第一,市场份额53.1%;GOGOX以2.06亿美元排第五,份额0.9%——第一名是它的60倍。
更要命的是两者的结构差异:境外业务只占货拉拉总收入的9.2%,就像一个顺手做出来的“副业”,大部队在中国内地持续造血——2025年货拉拉经调整年内利润5.60亿美元,连续第三年盈利;而香港及海外市场,是GOGOX的全部身家,是命。
一个是用余力扩张,一个是用性命死守,这场仗的底牌,从一开始就不对等。
与此同时,对于货拉拉而言,出海也不会停歇。根据弗若斯特沙利文的资料,2025年境外同城公路货运市场规模(按GTV计)约为中国的2.4倍,仅东南亚及拉美两个市场的同城货运GTV合计就达1292亿美元。
显然,这是一块更大的蛋糕。
这几年,Lalamove在香港、东南亚持续加码。面对货拉拉的全球版图扩张,快狗打车在香港及海外市场的故事,依旧很难讲。
到最后,香港及海外,会是GOGOX最后的战场,也是唯一的市场。这一次,没有退路的退守,能守多久?