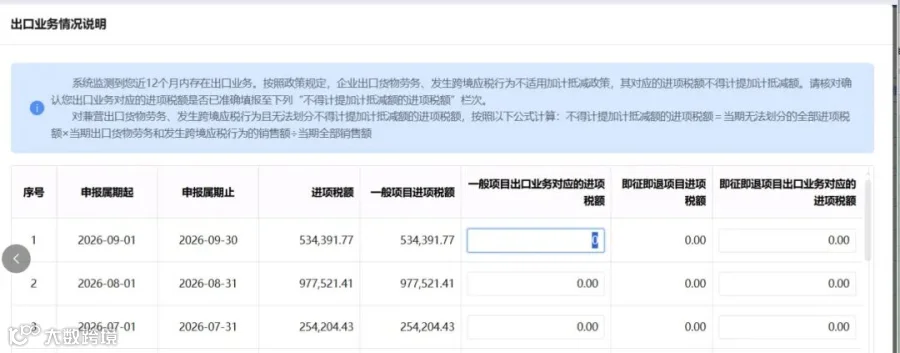
9月首次出口设备,5-8月没有享受加计递减,现在9月份可享受了,填报中就出现这个跳出框,出口的原材料认证要统计出来每月填进去?
 浅谈出口账务和excel函数
跳出来的这个提示框,核心逻辑是:出口业务对应的进项税额,不能参与加计抵减(即不能多抵5%或10%)。
系统监测到你9月首次有了出口业务,所以强制要求你把这部分“不能加计抵减的进项”剔除出来。
1. 是不是每个月都要把出口原材料的进项统计填进去?
是的。 只要当月有出口销售额,且有对应的进项税额,就需要做这个划分和填报。
· 专用于出口的进项(能划分):比如你专门为了这批出口设备采购的原材料,其取得的进项税额,直接全额填在“一般项目出口业务对应的进项税额”这一栏。
· 内外销混用的进项(无法划分):比如水电费、厂房租金,既生产内销也生产出口。这种不需要你手动去统计,而是按系统提示的公式计算:当期无法划分的全部进项税额 × (当期出口销售额 ÷ 当期全部销售额),算出来的金额填进去。
· 如果7月、8月你完全没有出口业务(只是备货或内销),出口销售额为0,那么填0是没问题的。
· 如果7月、8月你虽然没出口,但已经取得了专门用于出口货物的原材料进项发票并认证抵扣了,那填0就有风险了。因为你把本该属于出口的进项,全都拿去算加计抵减了,这属于违规多享受优惠。税务局后续比对报关单时可能会发现并要求你调整。
系统当期(9月)进项税额是 534,391.77。你需要确认这53万多里面,有多少是专门为了这批出口设备而采购的原材料进项。
· 最严谨的做法:翻开你的进项台账或BOM表,算出这批出口设备耗用的专用原材料对应的进项税额是多少,把这个数字填入框中。
· 填报后系统会自动计算:用你当期的全部进项减去填在这个框里的金额,剩下的部分才是你9月份真正可以拿来算“加计抵减”的基数。
1. 出口销售额的汇率:公式里的“当期出口销售额”是用FOB价(离岸价)按你记账汇率折合的人民币金额。
2. 如果前面月份填错了:如果你发现前几个月有出口业务但没填(或者有专用于出口的进项却填了0),建议在9月所属期做进项税额转出更正,或者去大厅修改前期报表,以免留下少缴税款的隐患。
一句话总结:只要当月有出口,且当期进项里有专门用于出口的物料,就必须把这块进项税额单独拎出来填在这个框里,把它从“加计抵减”的基数里踢出去。