



英属维尔京群岛(BVI)公司设立后,每年都需要完成相应的持续合规事项。实务中,这些年度维护工作通常被统称为“年审”,其中核心的内容为:缴纳政府费用、财报申报存档(AFR)以及经济实质申报(ES)。
BVI公司的年度维护事项统一受BVI金融服务委员会(FSC)监管,其中政府年费缴纳、公司除名由FSC下属的公司注册处负责;经济实质申报由BVI国际税务局(ITA)负责。实务中,注册代理(Registered Agent)通常承担公司与相关监管机构之间的主要申报和联络职责,年费由其代缴、AFR由其保存、ES由其递交。三项事项在申报期限、罚则体系和逾期责任方面均存在差异。对于正常存续的BVI公司而言,了解各项义务的适用范围和时间要求,是做好年度合规维护的基础。
一
政府缴费
BVI公司存续期间,须每年向公司注册处(Registry of Corporate Affairs)缴纳年度费用,以保持公司在册及良好存续状态。年审缴费时间根据公司成立日期而定:上半年(1月1日至6月30日)成立的公司,需在每年5月31日前完成年费缴纳;下半年(7月1日至12月31日)成立的公司,则需在每年11月31日前完成缴纳。
公司超过规定期限缴纳年度费用的,会产生附加费用:到期后两个月内补缴的,附加费用通常为应缴年度费用的10%;超过两个月仍未缴纳的,附加费用通常提高至50%。
公司每年除确认政府年度费用是否已缴纳外,还应确认注册代理服务是否持续有效,并保持与注册代理之间的正常联系。即使公司暂时没有业务、没有银行账户或者没有发生资金收付,相关基本维护义务通常仍需继续履行。
二
财报申报存档(AFR)
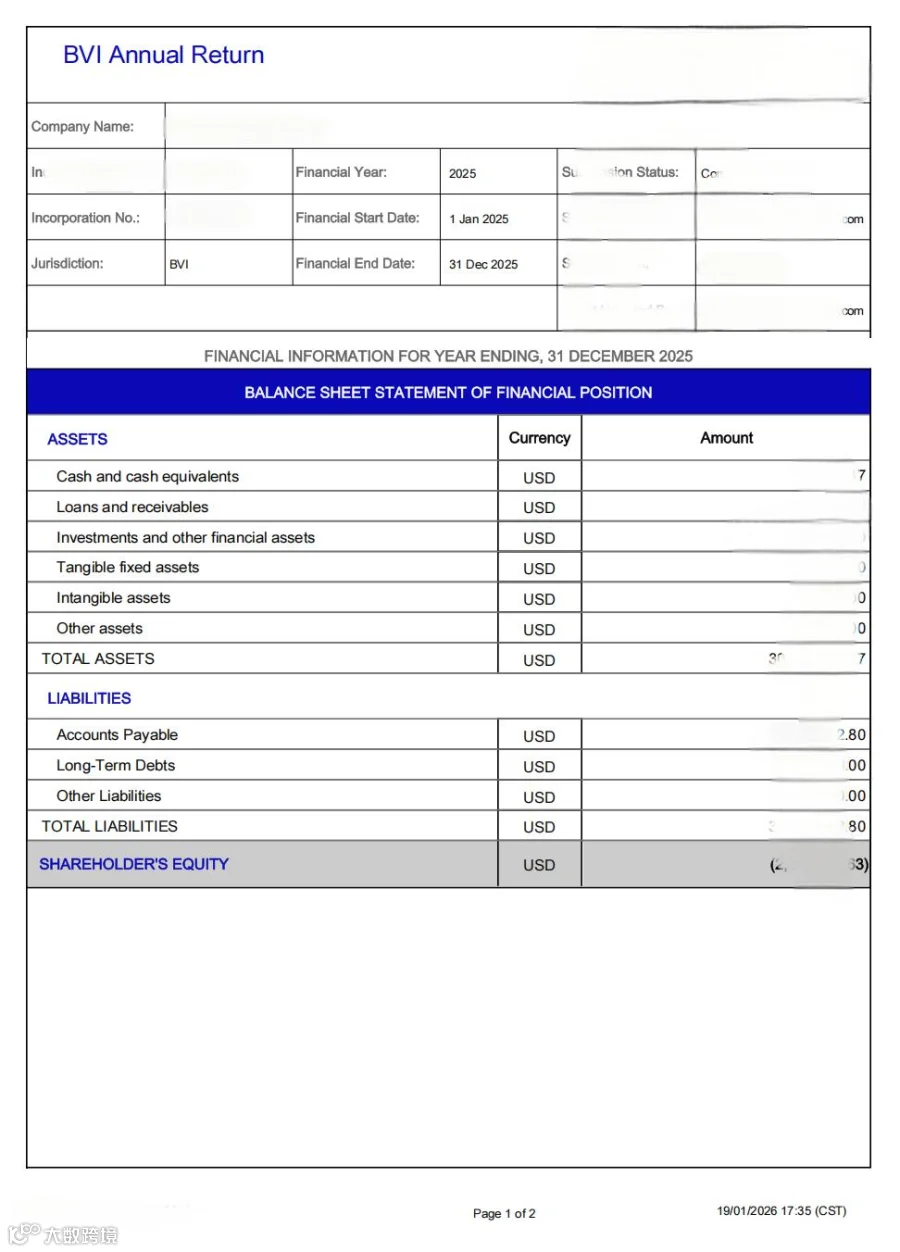
根据BVI《商业公司法》(BCA)相关规定,除符合法定豁免条件(如在BVI已有其他财务报告义务、上市公司、清算中的公司等)外,公司应在其财务年度结束后9个月内,向注册代理提交年度财务申报。公司财务年度可以采用自然年度,也可以根据自身情况确定其他年度周期。
例如,财务年度结束日为2025年12月31日的公司,其2025财年财报申报的最迟提交日为2026年9月30日。
BVI公司如未按期完成财报申报存档,可能面临以下风险和后果:
1、逾期罚款。提交逾期后的第一个月或不足一个月,罚款为300美元;之后的每个月或不足一个月,罚款为200美元每月递增,最高为5,000美元。
2、无法取得良好信誉证书。逾期期间公司将无法获得良好信誉证书(Certificate of Good Standing),进而影响开户、融资及交易安排。
3、注册代理报告义务。注册代理人有义务在未能及时收到财务报表后的30天内向BVI金融服务委员会(FSC)/公司注册处报告。
4、补做存档的程序要求。逾期后补做财报存档,需要出具一份Declaration并递交给BVI FSC备案,BVI FSC收到后会发出一份通知,表明拖欠行为已得到纠正。
正常交付材料
正常办理完成后,应向企业交付的材料通常包括:
1、已填妥并提交的财务报表(AFR);
2、AFR提交确认记录(电子提交回执);
【财报申报存档示例图】
三
经济实质申报(ES)
BVI经济实质制度(《经济实质(公司与有限合伙企业)法》)主要要求公司结合每个申报期的实际经营活动,判断是否开展相关活动,并完成相应申报。这里需要区分两个层面:一是公司是否开展相关活动;二是在开展相关活动的情况下,公司需要满足何种经济实质要求。即使公司在相关期间未开展规定范围内的相关活动,也仍需按照申报要求如实申报其活动状态。
经济实质申报具有独立的申报周期(Financial Period)。根据BVI政府规定,相关申报通常应在对应财务期间结束后6个月内完成,
例如,财务年度结束日为2025年12月31日的公司,其2025经济实质申报的最迟提交日为2026年6月30日。
BVI经济实质未如期申报或未满足实质要求,可能涉及如下罚则:
初裁决定。如果不遵守要求,主管当局应向该法律实体发出初裁决定,最低5,000美元的罚款,最高罚款为20,000美元(与高风险知识产权法律实体有关的最高罚款为50,000美元)。
第二次裁定。如未能遵守初裁决定,主管当局应发出第二次裁定,最低10,000美元的罚款,最高罚款为200,000美元(与高风险知识产权法律实体有关的最高罚款为400,000美元)。
除名。如确定不合规且一直未按裁定纠正,公司可能会因未遵守法规而被除名。在特殊情况下,国际税务局可能会跳过上述阶段,立即除名该公司。
正常交付材料
正常办理完成后,应向企业交付的材料通常包括:
1、已填妥并提交的经济实质申报表(ES);
2、提交确认后的ES申报表记录(电子提交回执);

【经济实质申报示例图】
四
持续合规
BVI公司的年度维护并非“缴清年费即告完成”的单项动作,而是由缴纳政府年费、财报申报存档、经济实质申报三项义务共同构成的持续性合规体系。三者分别对应“维持法律存续”“保障财务透明”“证明经济实质”三重监管目的,期限规则、主管机构与罚则体系各不相同,但相互联动、互为影响:相关事项逾期可能影响公司的合规状态,并进一步影响良好信誉证明、银行开户、融资尽调、股权交易及资产处置等后续安排。
尤其需要留意的是,2023年修订后的《英属维尔京群岛商业公司法》(BVI Business Companies Act)对公司持续合规、除名及恢复等制度进行了进一步调整。长期未履行合规义务的公司可能面临除名、解散等后果,后续恢复登记的时间和成本也可能相应增加。
因此,持有BVI公司应树立“注册只是起点、合规贵在持续”的理念:以公司成立日期和财务年度结束日为基准建立年度合规日历,通过注册代理这一唯一申报通道逐项落实、逐一留档,做到年费按时缴、财报按期存、ES如实报,方能维持公司的合法存续状态与良好商业信誉,行稳致远。
本文核心观点均为原创
数据搜集及文本润色环节借助AI工具辅助完成
——END——
欢迎关注【Asone Global 合创出海研究】公众号,私信公众号并点击“出海社群”加入我们,共同学习、共同成长。