

厂家、经销商还是加拿大本地公司?一笔订单背后的责任与成本。
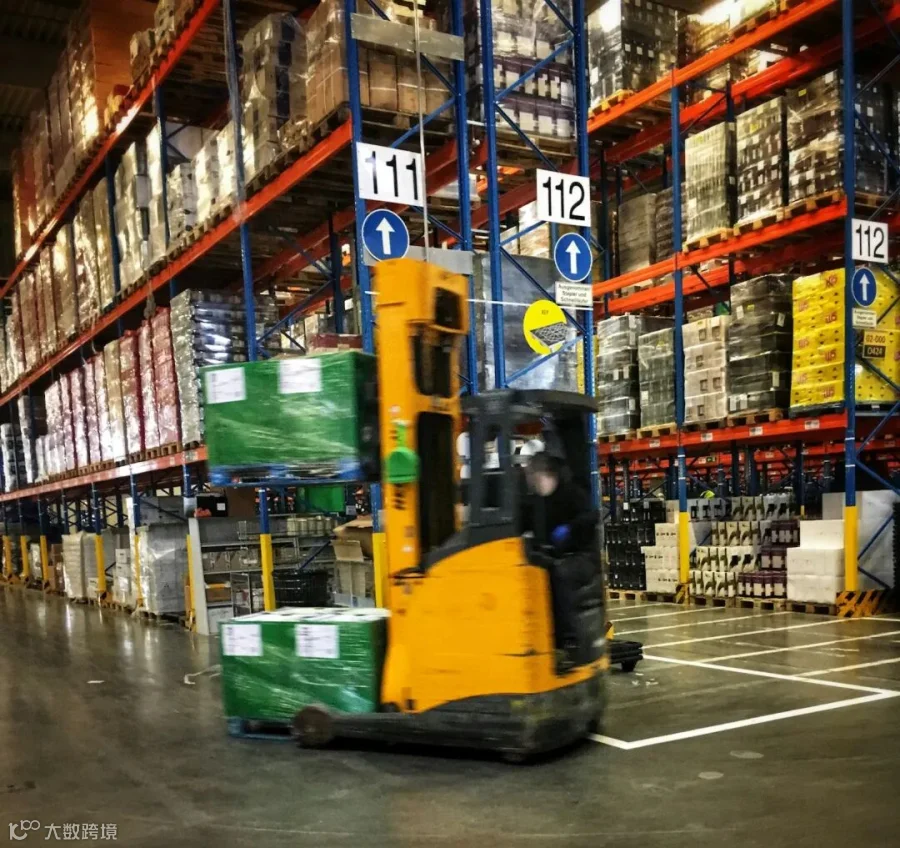
一台工业设备已经谈好了价格,客户也愿意采购。真正准备发货时,双方却可能突然发现:谁作为加拿大进口记录主体?谁在海关系统申报?谁支付税费?设备到港后谁负责安装和保修?这些问题不明确,订单就可能卡在交付环节。
加拿大市场进入不能只设计销售渠道,还必须设计进口责任与交付链条。
一、先区分四个不同角色
销售方负责与客户签订买卖合同;进口商通常是将货物带入加拿大或促成货物进口的一方;进口记录主体(Importer of Record,IOR)是在进口申报核算文件中以其商业编号(BN/RM)被识别的主体;报关代理则可以受授权代办申报。货主、进口商与进口记录主体可能相同,也可能不同。
特别要注意:聘请报关行不等于把进口责任全部转交给报关行。加拿大边境服务局(CBSA)明确指出,进口商即使委托代理,仍承担相应申报、税费和更正义务。
二、2026年有一项不能忽视的责任变化
自2026年1月1日起,加拿大《海关法》有关进口记录主体责任的修订生效。CBSA 的 D17-2-5 指引明确,进口记录主体与进口商、货主就适用的关税及进口税款承担法定共同责任;包括后续重新核定的金额。CBSA通常将进口记录主体视为后续核查的首要联系对象,并要求其履行适用的记录保存、申报更正及付款义务。
这意味着“借用一个加拿大公司的进口账号”“让物流公司先帮忙报进来”等安排,不能只看是否方便。实际申报主体、授权、记录保管、责任及费用必须事先确认。
三、三种常见进口安排,适合不同企业
方案一:加拿大经销商采购并进口。适合有真实采购能力、愿意持有货权和承担当地销售的经销商。制造商的重点是确认经销商是否有适当的进口能力,以及合同如何约定交货、售后与产品责任。
方案二:中国制造商以符合条件的非居民进口商身份组织进口。符合条件的非居民企业可以申请相关进口登记,并按实际交易结构作为进口记录主体;但这不等于没有加拿大税务、海关和其他经营义务。需要核实商业编号(BN9)、进口出口账户(RM)、CARM 门户注册及授权等适用要求,并评估税务、退货、质保及合同安排。
方案三:由加拿大本地经营主体承担进口与后续交付。适合需要持续库存、售后、客户开票或多渠道运营的企业,但会增加主体维护、财务、保险及合规管理成本。
这三种方式没有绝对优劣,关键取决于订单规模、货权安排、客户要求、风险承担和经营阶段。
四、为什么“包税送到门”不等于责任清楚
有些报价写着“DDP”“包清关”“包税到门”,看起来十分方便。但国际贸易术语主要用于分配买卖双方的交付、费用和风险义务,不能代替加拿大法律规定的进口申报主体资格、税务登记、产品监管义务和海关责任。
如果卖方承诺承担进口手续,却没有能力合法完成当地进口申报,合同可能出现无法履行的问题。相反,如果经销商负责进口,也需要明确谁提供准确的商品编码、原产地、交易价格及产品文件。
五、真正的成本,不只是关税
进口预算应至少区分:国际运输与保险、报关和口岸相关费用、关税及可能适用的附加税、进口 GST/HST 的现金流影响、加拿大境内运输、仓储、安装、验收、备件、保修及潜在退货。
某些进口税款在符合条件时可能涉及进项税额抵扣等处理,不能简单全部视为最终成本;但即便税额最终可抵扣,也可能带来资金占用。具体处理需由税务专业人员结合交易结构确认。
六、发货前至少核对七件事
① 进口记录主体的法律名称、BN9及RM进口账户(BN15); ② CARM 注册及报关代理授权; ③ 商品编码、原产地、完税价格与适用税费; ④ 进口所需的许可、标签、认证或其他产品监管要求; ⑤ 货权、贸易条款、风险转移及运输保险; ⑥ 安装、验收、备件、质保与召回责任; ⑦ 记录保存、申报更正、海关核查和合同争议处理。
这份清单不是替代专业审查,而是帮助制造商在报价和发货前识别最容易被忽略的责任缺口。
七、一个典型的商业误判
一家制造商找到加拿大渠道商,对方愿意介绍客户,但并不愿意先买断设备,也不愿意承担进口和质保。制造商则认为渠道商在当地,就应当负责清关、仓储和售后。双方表面上都认可合作,却没有一个主体真正承诺完成进口与交付。
问题并不是找不到客户,而是交易结构没有形成。遇到这种情况,企业应先把销售合同、进口主体、交付服务和售后责任分别列清,再判断合作是否具有可执行性。
八、阿凯的建议:先设计订单,再设计组织
第一步,确认客户是谁、由谁签约、由谁付款。第二步,明确货物由谁进口、由谁持有货权,以及谁承担税费和海关申报责任。第三步,确认设备能否合法进入并在目标场景安装使用。第四步,设计交付、验收、保修和故障响应。第五步,测算每一环节的成本与现金流。
对于刚进入加拿大的中国制造商,不一定需要立即成立本地公司或建立仓库;但绝不能没有明确、合规且可执行的进口和交付安排。
结语
一笔出口订单能否真正落地,不只取决于价格、客户和合同。
更重要的是:谁负责把设备合法带入加拿大,谁对申报承担责任,谁把设备交到客户手中,以及出现问题时由谁解决。
销售路径与进口责任必须一起设计,才有可能形成可以持续复制的加拿大业务。
准备向加拿大客户报价或发货?先确认进口主体、税费承担、产品准入和售后责任,再决定由厂家、经销商还是加拿大本地公司负责交付。