搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
从卖Token到分账单:中国大模型出海,正在换一种方式赚钱
>
从卖Token到分账单:中国大模型出海,正在换一种方式赚钱
极新出海
2026-10-21
4
导读:中国大模型出海,从卖Token转向分账单。
点击蓝字
关注我们
“中国大模型出海,从卖Token转向分账单。”
作者|星雨
出品|极新出海
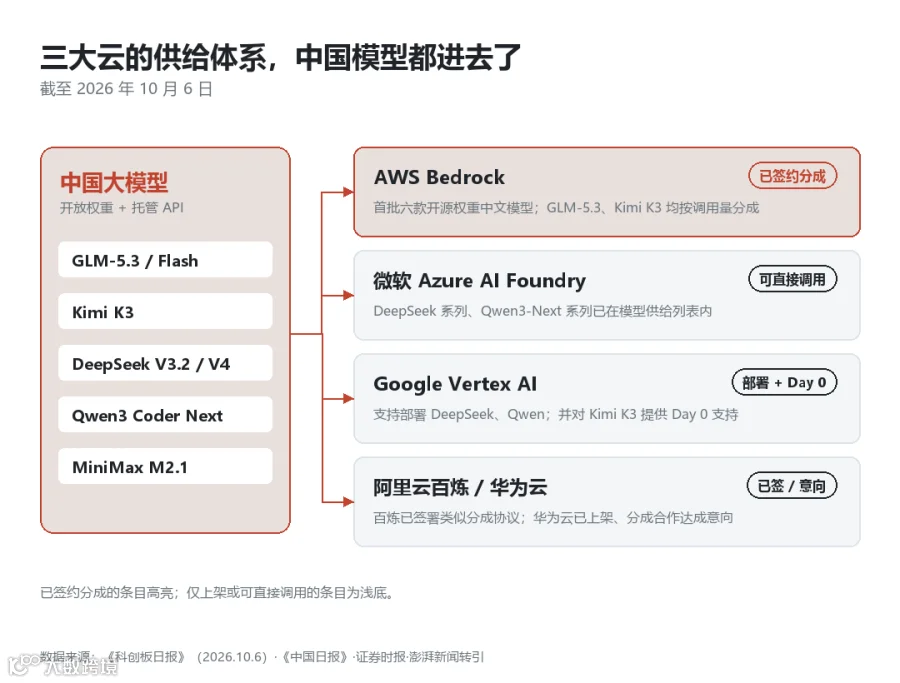
2026年10月6日,亚马逊云科技宣布,Amazon Bedrock正式接入智谱GLM-5.3。同日,《科创板日报》独家披露,AWS将基于模型调用量与智谱进行收入分成。
此前的9月30日,美国推理基础设施公司Baseten宣布,企业用户可以在OpenAI编程工具Codex里直接调用月之暗面的Kimi K3和智谱的GLM-5.3,费用计入企业已有的OpenAI采购承诺额度,无需新增供应商采购流程。再往前,Kimi K3已于9月18日登陆Amazon Bedrock,成为中国大模型公司首个以收入分成模式入驻全球头部公有云的模型。
三大云的门都已打开。Bedrock首批接入DeepSeek V3.2、MiniMax M2.1、Qwen3 Coder Next等六款开源权重中文模型。微软Azure AI Foundry上DeepSeek系列可直接调用。Google Cloud的Vertex AI支持部署DeepSeek与Qwen,并对Kimi K3提供Day 0支持。国内同步铺开,阿里云百炼已上架GLM-5.3并签署类似分成协议,华为云已上架并就同类合作达成意向。
AWS官方确认的是上架,分成比例、计费基数与合同条款均未公开。目前关于分账的报道源自《科创板日报》独家消息。但方向已经清晰:从自己建商场,到进别人的商场。
01. 借来的渠道,绕过的四道关
做海外B2B的老板,面对的往往是客户引入你的流程成本太高。按行业内的一般经验,跨国企业引入一家新AI供应商大致要过四关:安全审计、法务审合同、财务建供应商档案、IT系统集成,走完通常要三到六个月。需要说明的是,这是行业通行的经验判断,并非官方统计数据。
Baseten的设计绕过了这道门。费用从企业已有的OpenAI采购额度里扣,等于跳过了全部四关。这是全篇最容易被同行抄走的一段。
已经在自建海外节点卖API的团队,分成模式把推理成本与销售成本从你的资产负债表上挪走了。代价是定价权与议价空间。这是一道可以算清楚的账。
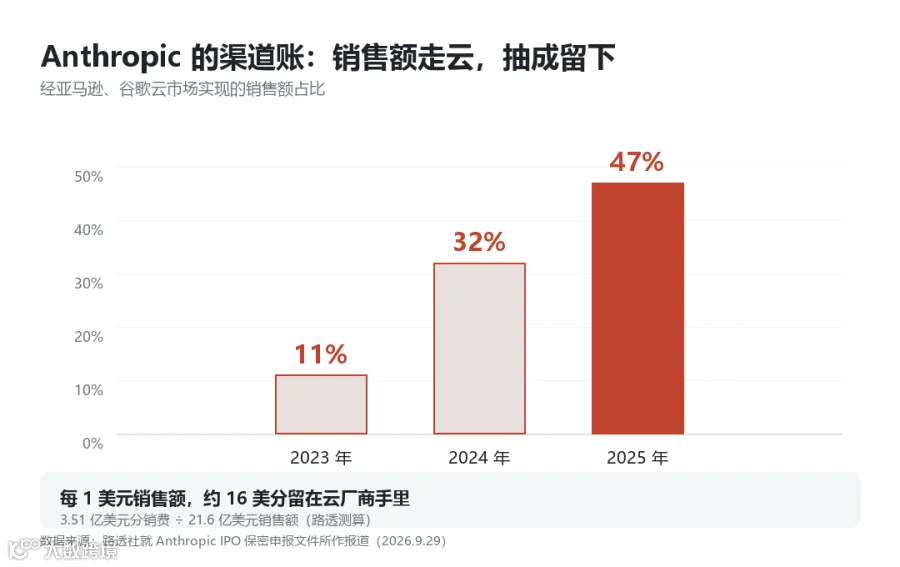
但借来的渠道也是软肋。据路透社2026年9月29日就Anthropic IPO保密申报文件所作的分析,2025年约47%的销售额通过亚马逊和谷歌的云市场完成,合计约21.6亿美元;Anthropic为此向两个平台支付了约3.51亿美元分销费。折算下来,每卖出1美元的模型服务,约16美分留在云厂商手里。走云渠道的销售占比还在快速上升:2023年11%、2024年32%、2025年约47%。需要区分的是,47%指的是“经云渠道实现的销售占比”,16美分指的是“渠道抽成费率”,两者不是同一回事。
当GLM、Kimi、通义、DeepSeek摆在同一个货架上,能力、价格、功能高度重叠,云厂商换一家供应商几乎没有成本。谁不上架,货架上还有别人。上架之前先谈清楚分成比例,再决定要不要上。
02. 最该盯的是毛利率
智谱8月31日晚发布的中期业绩,其中有一部分原因出来了。
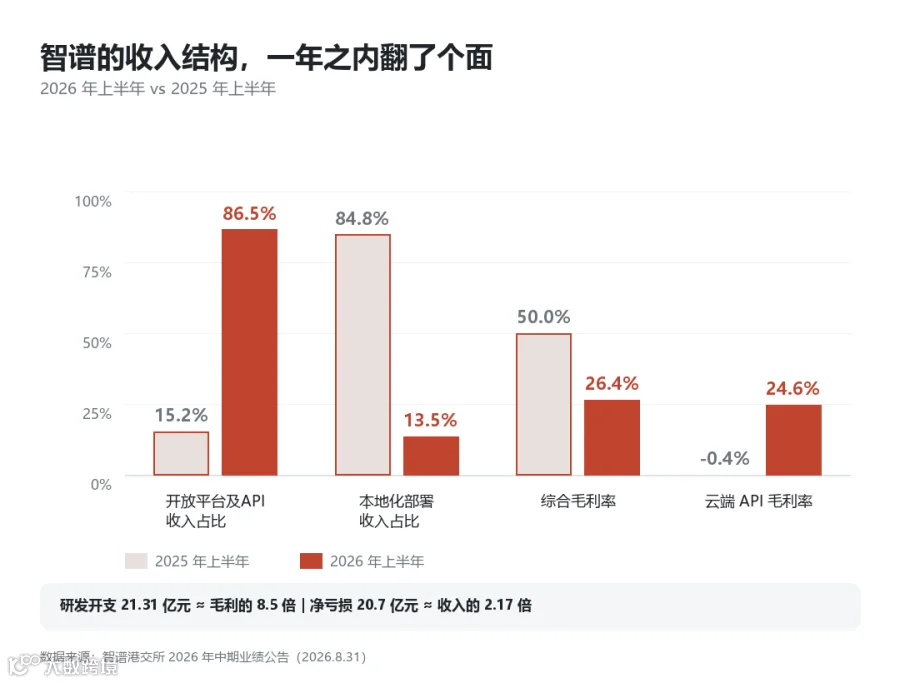
2026年上半年收入9.54亿元,同比增长近400%,超过去年全年。但结构变了。MaaS开放平台及API收入8.25亿元,同比增长2736%,占比从去年同期的15.2%冲到86.5%。企业级通用大模型收入从1.48亿元降到6704万元,占比从77.3%跌到7%。按交付方式看,本地化部署的占比也从2025年上半年的84.8%降到13.5%——半年前它还是公司的主要收入来源。
问题是毛利率。云端部署毛利率24.6%,本地化部署37.9%。综合毛利率从上年同期的50.0%掉到26.4%。上半年毛利2.52亿元,研发开支21.31亿元,研发约为毛利的8.5倍。净亏损20.7亿元,约为收入的2.17倍。规模上去了,利润没跟上。这正是智谱急于找一条高毛利通道的原因。
9月16日,智谱在分析师交流会上披露,已与多家海内外头部云服务商签署收入分成协议,相关收入自2026年10月起确认。同时把年末ARR指引从24亿美元上调至30亿美元。高盛10月5日研报把2026年底ARR预测从此前的27亿美元上调至32亿美元,核心依据是Token需求增长,以及公司自10月起与中国及全球大型云厂商执行新的商业合作条款。高盛同时指出,模型厂商获得分成的同时无需自行承担推理成本,因此这一模式有助于提升毛利率。
但高盛的判断不是公司披露的财务口径,也不是审计后数据。我们需要区分三件事:产品发布不等于收入兑现,累计企业客户数不等于付费客户数,5年投资计划不等于当期投入。10月起分成收入开始确认,下一个财报期是收入出海能否沉淀为常规收入的第一个观察窗。
03. 开源的反噬
开源是智谱一贯的路线。GLM-4.5发布即开源,用开放权重换分发。但换来的分发不一定能变成收入。
Epoch AI观察到,GLM-5.3 Flash的权重刚公开,OpenRouter上就冒出一批第三方托管,有的收费比智谱自己还低。据Epoch AI统计,GLM-5.3 Flash这一模型在该平台上的Token调用份额,20天内从88%掉到22%;同期该模型总体使用量增长17%,但智谱官方的日均Token处理量下滑了70%。权重放出去容易,想再把调用量收回来就难了。
这也能解释一个细节:GLM-5.3把许可证从前代的MIT换成了企业自定义条款。任意连续12个月营收超100亿美元的超大规模云厂商,若托管GLM-5.3开展商业服务,须提前通过智谱的安全审查。业内普遍认为,这一条针对的正是AWS、谷歌云、微软云这一量级的托管方。另一组对照同样说明问题:智谱开放平台及API毛利率24.6%,而Anthropic靠闭源模型把API毛利率做到了约85%。差别不在技术,在能不能挡住第三方托管与低价竞争。
这条通道眼下还踩在一个阶段性窗口上。需求是真的。OpenRouter数据显示,中国模型在全球的token份额从2026年初的6%至13%,升至9月14日当周的57%至67%。Vercel上从1月的11%升至8月的55%。在被称为“全球南方”的市场,OpenRouter上有67%的token经中国模型处理。
但供给侧的变量同样真实。2026年1月,美国众议院以369票赞成、22票反对通过《远程访问安全法》,把远程访问纳入出口管制范畴。参议院版本已转交银行委员会审议,尚未完成立法。同时,两个美国众议院委员会已就中国模型采用上升的影响启动调查。一边上架、一边立法,是这个窗口最准确的描述。
04. 从卖Token到分账单,定价权在谁手里
智谱把年末ARR指引从24亿美元上调到30亿,高盛给到32亿。能不能兑现,10月开始的分成收入确认是第一个观察窗。
对于出海人来说,有三件事可以直接抄。不要自己建商场,去进别人的商场。Baseten把费用塞进已有OpenAI采购额度这一设计,跳过了跨国企业引入新供应商的流程。算清楚渠道成本,Anthropic每1美元销售额留给云厂商约16美分,而经云渠道走的销售占比已从2023年的11%升到2025年的约47%,上架之前先谈清楚分成比例。开源换来的覆盖率不等于你收得到的钱,GLM-5.3 Flash份额从88%掉到22%是实证,开放权重之前先想清楚许可证怎么设门槛。
对于投资人来说,看兑现不看发布,看结构不看规模,看政策变量。两个美国众议院委员会已就中国模型采用上升启动调查,RASA已完成众议院表决、参议院待审。窗口期有多长,是这条通路最大的不确定性。
中国模型的调用量已经连续二十多周领先全球。接下来我们要看,这些调用量里究竟有多少可以最后能变成账单的钱,以及当货架上摆的都是中国模型时,定价权又应该在谁手里?
本文数据来源:亚马逊云科技官方产品公告(2026年10月5日);智谱港交所中期业绩公告(2026年8月31日);《科创板日报》独家报道(2026年10月6日);高盛研报(2026年10月5日);摩根士丹利报告(2026年9月16日);Epoch AI观察数据;路透社Anthropic IPO保密申报文件报道(2026年9月29日);CNBC报道(2026年9月26日);OpenRouter公开数据。文中“据《科创板日报》独家获悉”等内容均已注明出处,具体数据以官方发布为准。
往期推荐
蓝海小课堂——从算力到收入:Token 商业化实战公开课|活动报名
中国大模型是规模第一之外,真正的账要算到单任务的成本
大模型出海:从“模型输出”到“收入分成”的模式转变
关于我们
关注
「极新出海」
,与我们一同追踪中国AI企业全球化的每一次技术输出、产品落地与资本动向。
点赞
收藏
分享
【声明】内容源于网络
0
0
极新出海
1234
内容
84
粉丝
0
关注
在线咨询
极新出海
1234
总阅读
2.0k
粉丝
0
内容
84


 极新出海