

推荐理由
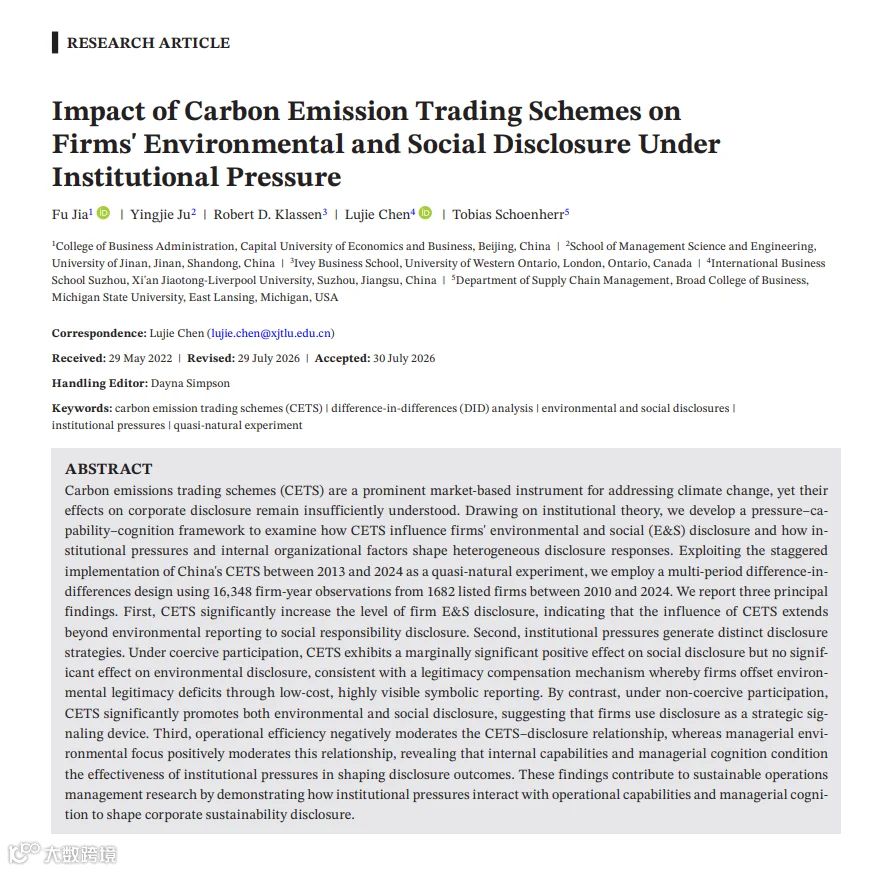
首先,拓展了碳排放交易政策的研究视角。 该研究不再局限于考察碳排放交易政策能否减少排放,而是进一步关注政策对企业环境与社会信息披露的影响。研究/发现,碳排放交易机制的影响可以延伸至企业社会责任相关信息披露,说明市场化环境规制可能对企业更广泛的可持续发展实践产生影响。
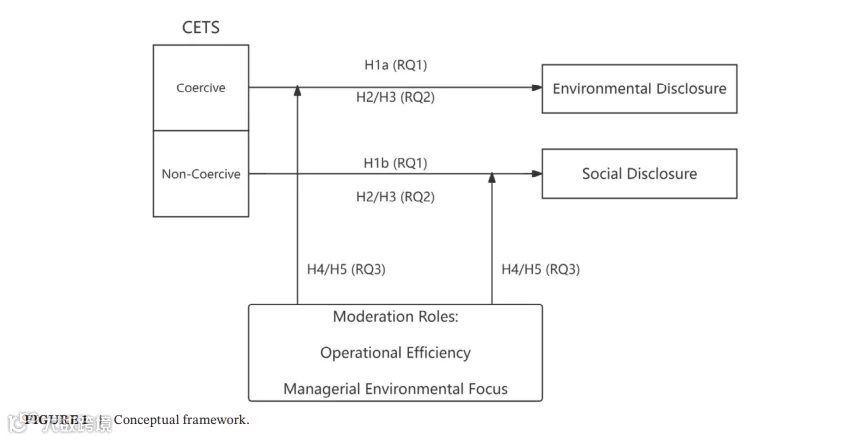
其次,揭示了不同制度压力下企业披露策略的差异。 研究区分了强制性参与所带来的强制性制度压力与非强制性参与所涉及的非强制性制度压力。结果表明,强制性参与企业的环境信息披露没有显著增加,但社会信息披露呈现边际显著的正向变化;非强制性参与企业的环境与社会信息披露均显著增加。这一发现揭示了制度压力可能引发实质性披露与象征性披露之间的差异。
第三,揭示了运营效率与管理者环境关注的不同作用。 研究发现,运营效率负向调节碳排放交易政策与环境、社会信息披露之间的关系,而管理者环境关注则发挥正向调节作用。这挑战了运营效率越高、企业可持续发展实践就必然越好的简单判断,并强调管理者的认知取向在将外部制度压力转化为组织行动的过程中具有重要作用。
研究简介
1
研究问题
围绕碳排放交易政策如何影响企业环境与社会信息披露,本文主要回答三个问题:
第一,碳排放交易机制的实施在多大程度上改变企业的环境与社会信息披露行为?不同企业的披露响应是否存在差异?
第二,强制性与非强制性制度压力如何影响企业的信息披露策略?企业是通过实质性的环境信息披露回应外部要求,还是通过其他社会责任信息披露维护组织合法性?
第三,企业内部的运营能力与管理者认知如何影响政策效果?具体而言,运营效率和管理者环境关注是否会改变碳排放交易政策对企业环境与社会信息披露的影响?
2
研究设计
本文利用中国碳排放交易机制分阶段实施所形成的准自然实验,采用多期双重差分(DID)模型识别碳排放交易政策对企业环境与社会信息披露的影响。
研究样本为2010—2024年中国A股上市公司数据,最终获得1682家上市公司、16348个企业—年度观测值。
中国碳排放交易机制自2013年起分阶段开展区域试点,并于2021年建立全国碳排放权交易市场。不同地区的政策试点时间,以及后续纳入全国碳市场的行业差异,为识别政策影响提供了时间与企业层面的变化。
在具体识别中,作者结合企业所在地区的碳交易试点实施情况与全国碳市场的行业覆盖情况,构建随时间变化的政策处理变量,并在模型中控制企业固定效应与年份固定效应。
为检验研究结论的可靠性,作者进一步开展了平行趋势检验、安慰剂检验、倾向得分匹配后的DID分析,并采用Callaway–Sant’Anna估计方法和分组堆叠DID设计处理分期实施政策可能产生的估计偏误。总体而言,主要结果在多种稳健性检验下保持一致。
3
研究变量
自变量:碳排放交易机制(CETS)
本文的核心解释变量为企业受到碳排放交易政策影响的状态。作者综合考虑区域试点政策的实施时间,以及2021年全国碳市场纳入行业的情况,构建企业—年度层面的政策暴露指标。这一设计使研究能够利用碳交易政策分阶段实施形成的差异,识别政策对企业信息披露行为的影响。
因变量:环境信息披露与社会信息披露
本文分别考察企业环境信息披露和社会信息披露。数据来自Bloomberg数据库。环境信息披露涉及企业能源、水资源、材料使用、废弃物及污染物等环境相关信息;社会信息披露则涉及多样性、伦理、安全和人力资本管理等内容。两类披露得分均以0—100分表示,得分越高,说明企业披露的信息覆盖程度越高。
调节变量1:运营效率(OE)
本文采用随机前沿分析法测度企业运营效率。具体而言,作者将营业收入作为产出指标,将存货、资本性支出和劳动投入作为主要投入指标,并在行业—年份层面估计生产前沿,据此计算企业相对于同业、同期企业的运营效率。
调节变量2:管理者环境关注(EnFocus)
本文利用上市公司年报中管理层讨论与分析(MD&A)部分的文本信息,测度管理者对环境议题的关注程度。作者首先根据既有研究确定8个种子关键词,再借助语义相似度扩展出19个相关关键词,最终形成环境关注词典。随后统计这些关键词在MD&A文本中的出现频率,并采用ln(1+关键词频次)进行转换。该指标用于反映管理者在公开披露中对环境议题的关注与强调程度,是管理者认知取向的文本代理变量。

4
研究模型
5
研究发现
1. 碳排放交易政策显著提升企业环境与社会信息披露水平。
碳排放交易政策不仅促进企业环境信息披露,也显著提升社会信息披露水平,说明市场化环境规制的影响能够从环境治理延伸至更广泛的企业可持续发展实践。
2. 不同制度压力下企业的信息披露策略存在差异。
强制性参与企业的环境信息披露未显著增加,但社会信息披露呈边际显著的正向变化;非强制性参与企业的环境与社会信息披露均显著提升。这表明,企业对制度压力的响应具有差异性,部分企业可能通过社会信息披露补偿环境合法性压力,而非强制性参与企业则更倾向于将两类披露作为可持续发展信号。
3. 运营效率负向调节碳排放交易政策的披露效应。
研究发现,运营效率越高,碳排放交易政策对企业环境与社会信息披露的促进作用越弱。这表明,效率导向可能在一定程度上限制企业扩大信息披露范围,企业需要平衡运营效率、竞争优势与信息透明度。
4. 管理者环境关注正向调节政策效果。
管理者环境关注能够强化碳排放交易政策对企业环境与社会信息披露的促进作用。这说明,管理者的环境认知是连接外部制度压力与企业组织响应的重要因素,有助于推动企业将政策要求转化为更积极的信息披露行为。
总体而言,本文表明,碳排放交易政策的披露效应不仅取决于外部制度压力,也受到企业运营能力与管理者认知的共同影响。
6
理论贡献
第一,拓展了碳排放交易机制(CETS)的研究范围,将其从排放结果延伸至组织透明度。 既有研究主要将碳排放交易机制视为减少碳排放的一种合规工具,而我们的研究表明,碳市场还会重塑企业的决策逻辑与合法性寻求行为。尤为重要的是,碳排放交易机制的影响不仅体现在环境信息披露方面,还延伸至社会责任信息披露,凸显了其在推动企业全面提升信息透明度方面的更广泛潜力。这一发现突破了将市场化环境规制工具仅仅视为监管手段的传统认知,进一步揭示了其作为推动企业可持续发展实践及更广泛组织变革催化剂的作用。
第二,识别并提出了在强制性制度压力下发挥作用的合法性补偿机制。 通过区分强制性与非强制性制度压力,我们发现,强制性参与企业通常属于高排放企业,面临来自监管机构、投资者和公众的更严格监督。这些企业在面对环境合法性缺失时,往往倾向于更多地增加社会信息披露,而非扩大环境信息披露。这一现象与制度理论中的脱耦逻辑相一致,即当企业无法立即实现实质性的绩效改善时,可能通过象征性的合规行为替代实质性的运营变革。该机制为解释为何强制性政策设计可能无意中激励企业进行象征性的社会责任信息披露,而非实质性地提高环境信息透明度,提供了新的解释。这一反直觉的发现也对强制性监管必然带来普遍积极效果的传统观点提出了挑战。
第三,构建了整合制度理论与运营管理的“压力—能力—认知”框架。 通过引入运营效率和管理者环境关注作为调节变量,我们发现,仅凭制度压力不足以解释企业响应行为的异质性;相反,企业内部能力与管理者认知共同决定了企业能否将碳排放约束转化为更广泛的信息披露。运营效率的负向调节作用挑战了效率提升必然促进可持续发展实践的传统假设,而管理者环境关注的正向调节作用则凸显了管理者注意力在推动实质性环境响应中的重要性。与单独依赖制度理论或运营管理理论相比,这一整合性视角能够更全面地解释企业对环境规制的响应,并为未来研究可持续转型的微观基础提供具有实践价值的研究命题。
7
研究启示
第一,推动环境与社会信息披露协同发展。 对于强制参与碳排放交易的企业,应避免过度依赖社会信息披露来弥补环境合法性压力,而应在加强社会责任报告的同时,进一步完善环境数据收集、监测与报告体系,提升环境信息披露的可信度,实现更加均衡的信息透明度。
第二,平衡运营效率与信息透明度。 企业在追求精益运营和成本控制的同时,应重视效率导向可能对信息披露产生的约束。管理者可通过设置绿色关键绩效指标、开展环境战略培训、明确高管可持续发展职责等方式,将环境关注融入日常运营与资源配置,推动运营效率与可持续发展目标协同实现。
第三,完善差异化碳市场激励机制。 研究发现,自愿参与碳排放交易的企业,其环境与社会信息披露均显著增加。因此,政策制定者可在维持对强制参与企业严格监管的基础上,通过提供技术支持和参与激励等方式,鼓励更多企业自愿参与碳交易,将碳市场的信息透明度效益扩展至更广泛的企业群体,推动行业整体可持续发展。
原文信息
1
Abstract
Carbon emissions trading schemes (CETS) are a prominent market-based instrument for addressing climate change, yet their effects on corporate disclosure remain insufficiently understood. Drawing on institutional theory, we develop a pressure–capability–cognition framework to examine how CETS influence firms' environmental and social (E&S) disclosure and how institutional pressures and internal organizational factors shape heterogeneous disclosure responses. Exploiting the staggered implementation of China's CETS between 2013 and 2024 as a quasi-natural experiment, we employ a multi-period difference-indifferences design using 16,348 firm-year observations from 1682 listed firms between 2010 and 2024. We report three principal findings. First, CETS significantly increase the level of firm E&S disclosure, indicating that the influence of CETS extends beyond environmental reporting to social responsibility disclosure. Second, institutional pressures generate distinct disclosure strategies. Under coercive participation, CETS exhibits a marginally significant positive effect on social disclosure but no significant effect on environmental disclosure, consistent with a legitimacy compensation mechanism whereby firms offset environmental legitimacy deficits through low-cost, highly visible symbolic reporting. By contrast, under non-coercive participation, CETS significantly promotes both environmental and social disclosure, suggesting that firms use disclosure as a strategic signaling device. Third, operational efficiency negatively moderates the CETS–disclosure relationship, whereas managerial environmental focus positively moderates this relationship, revealing that internal capabilities and managerial cognition condition the effectiveness of institutional pressures in shaping disclosure outcomes. These findings contribute to sustainable operations management research by demonstrating how institutional pressures interact with operational capabilities and managerial cognition to shape corporate sustainability disclosure.
2
引用格式
Jia, F., Y. Ju, R. D. Klassen, L. Chen, and T. Schoenherr. (2026). “ Impact of Carbon Emission Trading Schemes on Firms' Environmental and Social Disclosure Under Institutional Pressure.” Journal of Operations Management 1–25.
3
原文链接
https://doi.org/10.1002/joom.70057.
声明:本文仅用于学术交流,原文版权归原作者和原发刊所有,转载请注明出处。
研究团队录制的《供应链金融》课程慕课在“中国大学MOOC”正式上线(点击图片即可跳转在线课程)
