

关注「E哥带你去出海」,记得点亮上方🌟星标!
E哥跑了18年海外市场,聊过不少全球游戏公司的老板和投资人。把海外游戏圈的一手见闻、商业机会和投资趋势,分享给正在出海的你。
公众号由来自阿根廷的广告变现聚合策略平台Loomit赞助,MyGames,Lihuhu等300多家游戏公司在用的广告策略提供商,谢谢他们(👇戳图标了解详情)
10月,我刚结束为期一周的土耳其游戏产业考察,跟土耳其最为活跃的游戏基金Ludus Venture老板约了个Online Catch up,一条融资消息让这趟交流有了新的注脚。
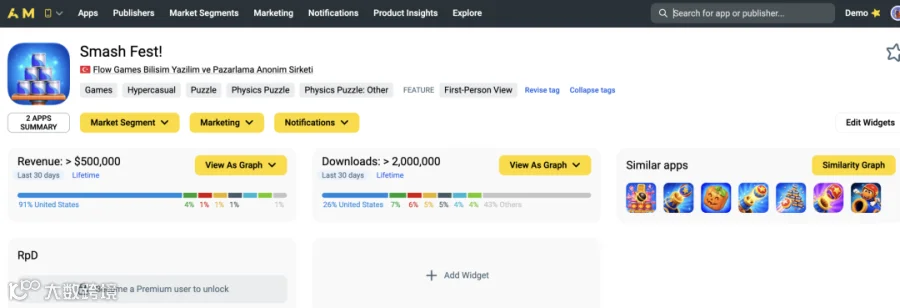
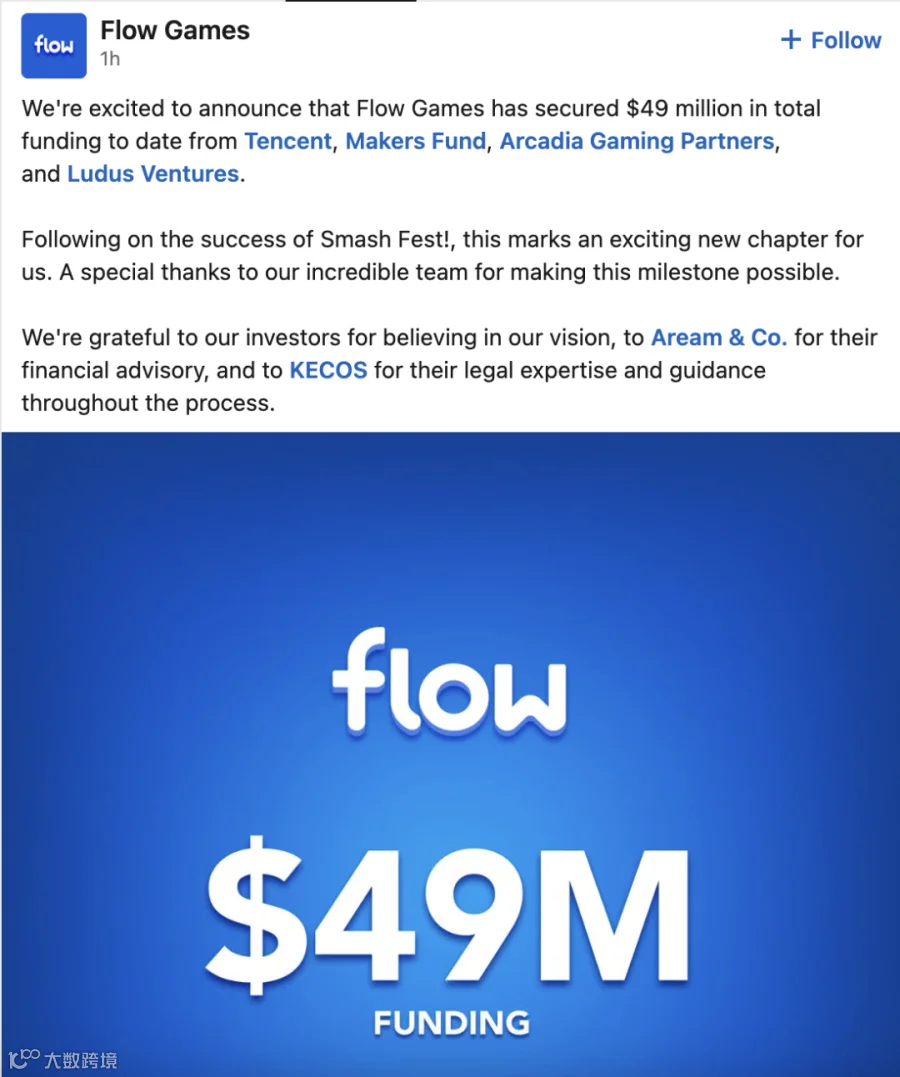
Flow Games确认,累计融资达到4900万美元,投资方包括腾讯、Makers Fund、Arcadia Gaming Partners和Ludus Ventures。这是历轮累计融资,并非腾讯一家投入,也不是单轮融资额。
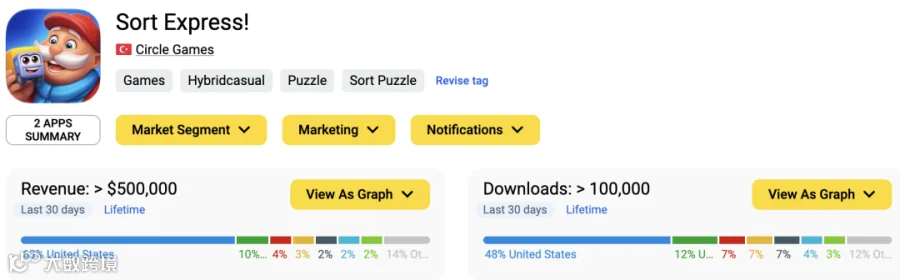
此前,9月24日,Circle Games宣布完成腾讯领投的2500万美元A轮融资,累计融资达到3225万美元。
一个是Smash Fest!背后的Flow Games,一个是Sort Express、Jelly Escape背后的Circle Games。
新闻放在一起,很容易引出一个问题:腾讯在投,其他中国游戏公司还有没有机会?
这次考察之后,一位中国公司CEO问得更具体:如果我们也想投资土耳其游戏工作室,应该从哪里入手?
我把这个问题带给了好友Ludus基金的老板Ismet。他们正是Flow Games公告中的投资方之一。
在交流中,对方问起中国公司的意向:是投资、收购,还是发行?聊到具体路径,又区分了直接参股、控股,以及基金投资等安排。
“想投土耳其”,就这样变成了几件很不一样的事。
而回头整理这场对话,我觉得还有一个问题值得放在前面:
自己已经会做游戏、会买量、会商业化,为什么还要花钱投资另一支团队?
01|同样的钱,投给别人,还是留给自己?
对一家中国游戏公司来说,这笔钱有很多去处。
可以增加一个研发组,可以给已经验证的产品追加买量,也可以留在账上,让公司多承受几次失败。
海外投资需要和这些选择放在一起比较。只比较几家工作室的估值,容易漏掉一个重要参照:同样的钱和管理精力,留在自己公司,能做什么?
一种值得讨论的情况是,公司已经有成熟团队,但做出来的产品,始终集中在熟悉的方向。
这未必是执行力不足。选题习惯、人才结构、过去成功的经验,都可能影响团队愿意尝试什么。这也是为什么很多大厂要在异地建工作室,甚至投资完全不重叠的品类——因为再增加一组同质化的人,也不一定能得到另一种产品判断。
此时,外部团队的价值,可能在于它已经积累了一种自己短期内难以建立的能力。
但看好一款游戏,和看好这支团队还能做出下一款游戏,需要不同的依据。
前者可以研究现有产品、用户表现和经营数据;后者还要理解关键成员如何配合、怎样取舍原型,以及一次成功之后,能否重新开始。
另一种情况则更直接:公司有发行和增长能力,希望获得更多产品。
如果真正缺的是产品来源,那么股权投资值得讨论,发行合作也值得比较。为了合作一款游戏,是否需要成为整家公司的股东?
如果主要期待财务回报,业务合作没有发生,也不必然意味着投资失败。
容易出问题的是:投资时用“战略协同”解释价格,投后用财务回报衡量结果,等到发行合作没谈成,又觉得对方没有兑现承诺。
一笔投资可以有多个目标,但不能让不同部门各自相信,公司买到了不同的东西。
02|看见一家好公司,和获得投资机会,中间还有多远?
Ludus基金谈直接投资时,首先指出的难点是项目来源:谁在当地持续接触团队,找到可以谈的机会?
我们还谈到了见面本身。
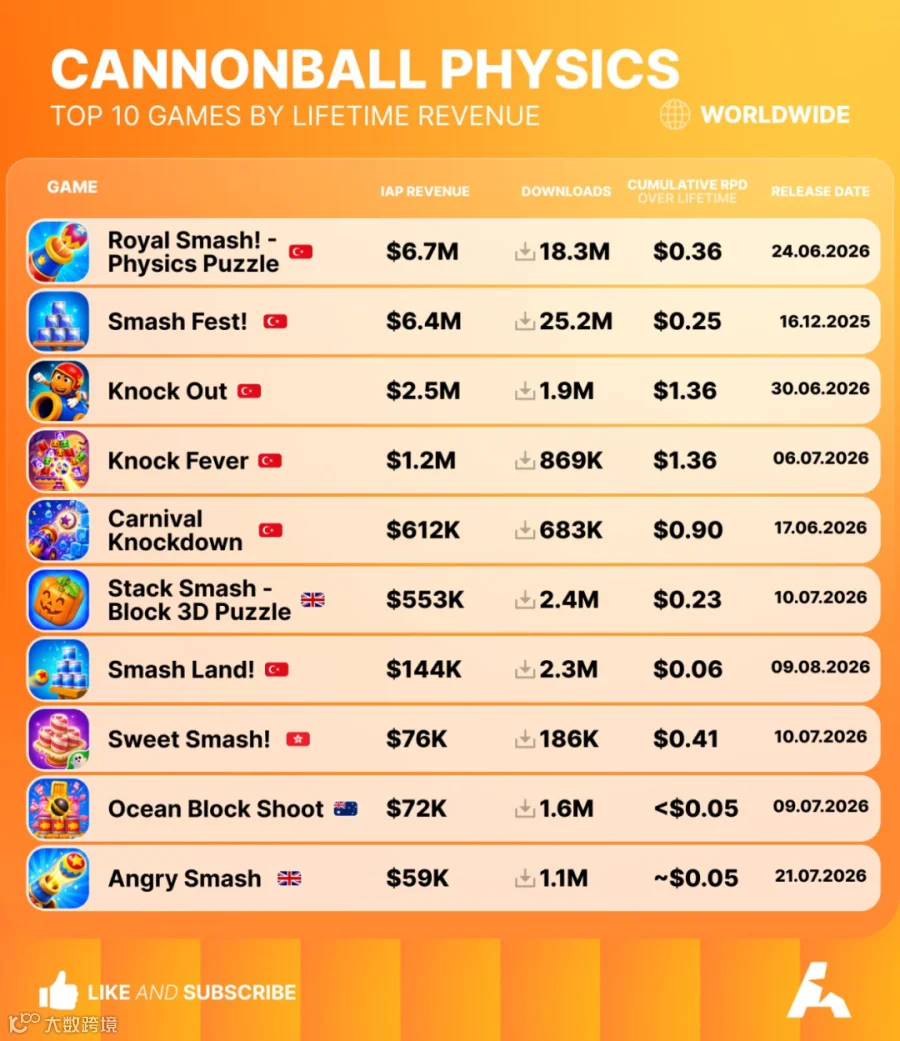
我问,如果没有既有合作关系,只是组织一批同行交流,安排深入的一对一沟通是不是越来越难?对方认可这种困难,并谈到了同类产品竞争带来的顾虑,他们投资的Flow Games旗下代表产品Smash Fest!光是在土耳其就有超过200款产品抄袭了他们,这让本来就对竞争非常concern的土耳其老板,很难坐下来跟大家分享/交流!
这段交流不能代表所有当地公司的态度。但站在创始人的位置,愿意交流到什么程度,确实需要考虑对方是谁、为什么来,以及可能产生什么合作。
尤其当双方做着相近产品,中国公司的研发和增长经验可能增加吸引力,也可能让对方更谨慎地讨论数据与产品计划。
对方既可能把你看作未来的股东,也可能把你看作今天的竞争者。
Flow Games的公告中,除了投资方,还感谢了财务顾问Aream & Co.和法律顾问KECOS。
公告让我们看到了交易的部分参与者。此前建立了多久的关系、讨论过哪些方案,外界通常并不清楚。
能约到一次拜访,和能持续参与一家公司,是两种关系。
财务负责人可以研究估值,制作人可以看产品,但谁负责在没有融资新闻的时候,持续理解这支团队?
如果没有专职投资团队,这项工作可能需要老板或海外业务负责人承担。它会占用真实的时间,也会与现有业务争夺注意力。
因此,项目来源的问题最终还会回到公司内部:除了准备一笔预算,我们有没有准备好,让一个人长期负责?
Smash Fest! Top10抄袭产品的数据表现,惊讶,表现最好的居然是抄袭产品Royal Smash!内购收入比原产品还高!
03|当对方有选择,为什么愿意接受你的钱?
Flow Games和Circle Games已经获得多家机构支持。至少对这样的团队,资本来源并不只有一种。
另一家中国公司想参与,除了报价,也需要解释自己为什么是合适的合作方。
“我们擅长买量”“我们有商业化经验”“我们了解中国市场”,都可以成为讨论的起点。但这些介绍,还没有回答对方实际能获得什么。
以帮助产品扩大买量为例:谁来负责?有没有适合这个品类的经验?现有团队能投入多少时间?产品表现不及预期时,双方怎样处理?
如果提供的是中国市场发行能力,也需要谈具体的适配、运营和商业条件。市场规模再大,也不能替代实际工作。
这些是我从交流中延伸出的合作问题,并非Flow Games或Circle Games披露的交易条款。
如果能力只能出现在介绍公司的PPT里,就还不是对方可以调用的资源。
为自家产品服务时,研发和增长可能服从同一个预算、同一套决策安排。服务外部团队时,双方有各自的产品节奏、数据边界和利益诉求。
公司拥有一种能力,与能否把它交付给另一家公司,中间还需要组织上的投入。
投资协议签完之后,才开始寻找愿意接手的业务部门,“协同”就很容易一直停留在设想里。
04|拿到股权之后,最想要的合作还需要单独谈
这是我觉得中国产业投资者尤其值得多想一层的地方。
股权、发行权、产品知识产权、经营信息,以及日常决策的参与方式,需要分别理解、分别约定。“我们已经是股东”,不能自动解释所有合作安排。
做一个假设:一家中国公司参股工作室,希望未来产品优先交给自己发行;创始人接受投资,是为了获得更多研发资金,同时保留选择发行伙伴的空间。
签约时,双方都认为建立了长期合作。到了下一款产品上线,分歧才真正出现。
问题未必是谁改变了想法,而是最初对“合作”的理解就不一样。
控股也有另一层难处。
如果看重的是团队独立判断产品的能力,收购后却要求每个方向都等待总部批准,整合过程就可能影响最初看中的优势。
反过来,增长持续低于预期时,投资方也很难永远回避预算和责任的问题。
“保留自主性”因此需要落到具体安排上:日常怎样配合,发生分歧时怎样决定。
对中国老板来说,值得先想清楚的是:我们希望分享一家公司的成长,还是希望它逐步成为自己业务体系的一部分?
两种想法都可以讨论。困难在于,自己期待后者,却只向对方表达了前者。
05|四种进入方式,对应四种不同的工作
结合与Ludus基金老板Ismet的交流,我把几种路径放在一起看。它们并不是按投资金额排列的升级路线。
直接参股,重点是判断具体团队。 如果看好对方的产品能力,希望参与其成长,就需要自己持续跟踪。发行合作、信息获取和重要事项的参与方式,仍要具体谈。
控股或收购,意味着更深的经营参与。 Ludus基金提到,可以借助Aream等并购顾问推进交易。但核心成员如何留任、预算由谁决定、团队怎样配合,最终仍要由买方和创始人共同解决。
成为基金出资人(LP),重点转向选择管理人和投资组合。 选项目与投后工作的较大部分由管理人承担,但这不意味着出资企业能逐项决定投谁,也不意味着被投公司的产品都向自己开放。回报周期与业务合作机会,需要分别评估。
与当地管理人讨论专属投资载体(Fund of One),可以围绕特定目标设计安排。 相应地,投资权限、费用、后续资金以及利益冲突,也需要投入更多精力讨论。Ludus当时仍在与出资人和律师讨论自身后续架构,这并非一套已经可以直接加入的现成方案。
这里也需要交代Ludus基金的立场:它本身就是基金管理人。基金和专属载体,是它熟悉、也可能参与的业务路径,是否适合中方公司,仍要回到各自的目标判断。
如果实际诉求是尽快找到几款游戏做发行,基金投资未必能直接解决。基金有自己的投资目标,也需要对其他出资人负责。
如果选择直接投资,则需要自己承担更多判断与投后工作。
无论走哪条路,交易完成之后的工作,都不会随着签约自动消失。
06|第一步,也可以是一段具体的业务合作
听完这次交流,我觉得,对已经发现明确业务需求的双方,一次范围清楚的合作,也可以成为起点。
比如发行合作、商业化测试,或者针对某个市场的产品适配。这是我结合考察作出的判断。
合作中,双方会看到一些路演材料不容易呈现的东西:数据不好时,是否愿意一起解释;研发与增长意见不一致时,能否继续推进;承诺投入的人,是否真的到位。
中国公司在观察当地团队,对方也在判断这位潜在投资者。
这些经历不能替代投资尽调,也不保证将来能获得股权。合作顺利,对方仍可能选择不融资,或者接受其他股东。
但如果合作本身有价值,它就不必依赖“未来一定能投进去”才能成立。
先把一件双方需要的事做成,再判断是否有必要加深关系,是我觉得值得考虑的一种起点。
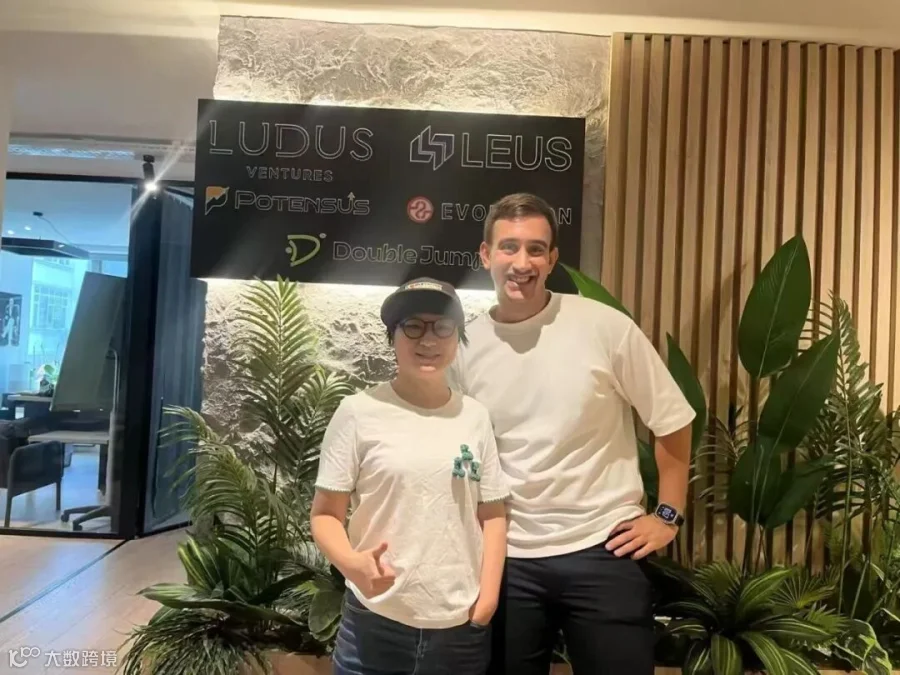
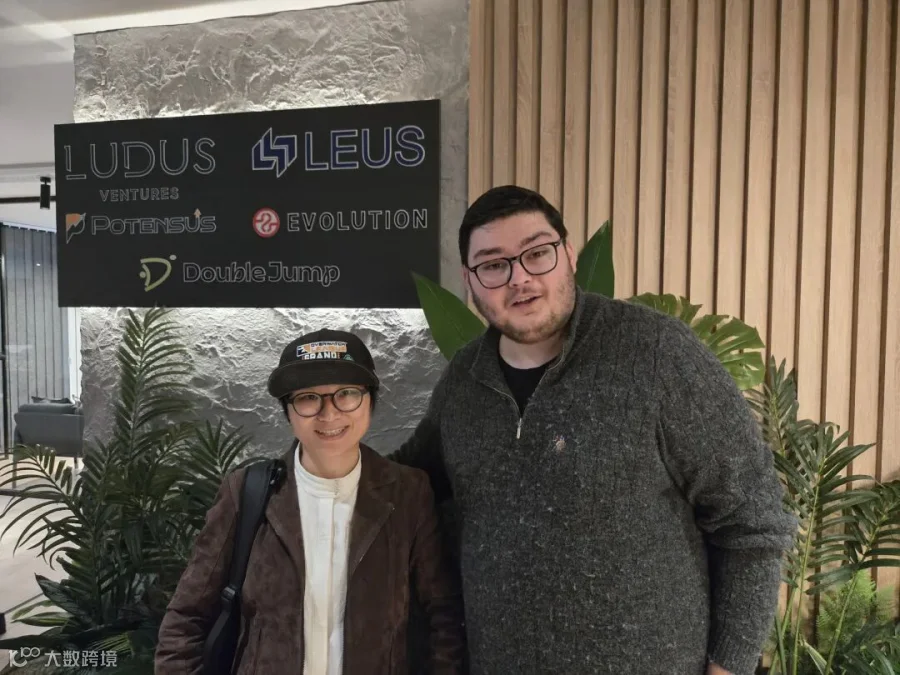
E哥之2025年拜访Ludus基金和2026年之旅,Ismet(图一)纯金融出身,Gorkem(图二)是Rolic Games产品出身,超级有意思的组合!
07|再看融资新闻,问题已经更具体了
这次对话中,我也和Ludus基金讨论了反方向的可能:国际资本能否支持那些已经有产品和经营能力、面向全球市场的中国团队。
这让我更不愿意把两边概括成“土耳其提供创意,中国提供钱”。每家公司的能力和缺口,都需要单独理解。
腾讯投资Flow Games和Circle Games,是值得关注的新闻。但两条公告无法完整解释腾讯的投资逻辑,也不能替另一家公司决定投入多少钱、采用什么安排。
对自己已经有研发和经营能力的中国公司,海外投资的吸引力,可能在于参与一种原本难以独立建立的能力,也可能在于分享一支优秀团队的长期成长。
这些期待都值得认真讨论,包括它们需要多少钱、多少时间,以及哪些事情必须由自己承担。
回头看那位CEO最初问我的话——怎样投资土耳其游戏工作室——我觉得,下一次见到当地创始人,可以从一件更具体的事聊起:
我们已经能做什么,你正在尝试什么,哪些事情值得一起做。
融资公告披露了金额和参与者。双方如何分配责任、兑现合作,往往需要更多信息才能看清。
如果你已经有一支不错的研发团队,什么情况下,你仍会选择投资另一支团队?
我很想听听做过这种选择的同行:当初最看重的东西,后来有没有真正得到?
——E哥
本文依据2026年10月与Ludus的交流、Flow Games公告及截至10月20日的公开资料整理。文中假设用于讨论合作逻辑,不对应任何已披露交易的未公开条款。