

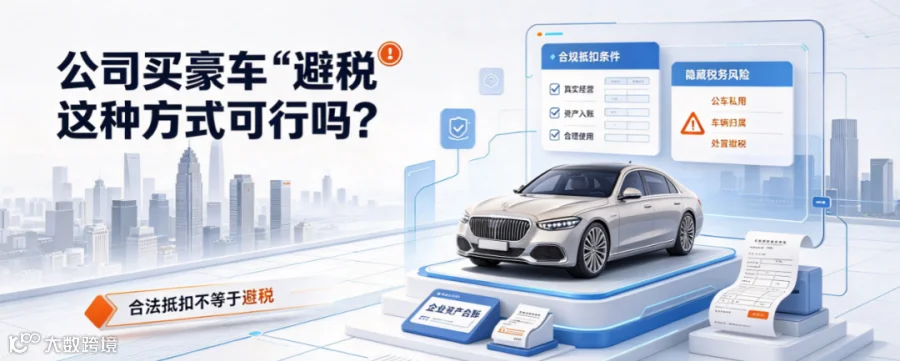
老板,公司买豪车不是不能买,是别把它当“抵税神器”。真用于跑业务、接客户、看工地,该抵能抵;要是老板自己开、家人开、买完一年低价转回朋友/股东,基本就是给自己埋补税炸弹。给你改成人话公众号图文,财务、老板、行政都能用。
公司买豪车“避税”?这几种玩法,税局一查一个准
老板常听人说:公司出钱买车,进项能抵、折旧能扣、油费保险都进成本,车还能自己开,多划算。
但税局看的不看“票开没开公司名”,只看“车到底是不是真跑业务”。纯私用、短期高买低卖、低价转股东,三样占一样就危险。
先说结论:公司车能买,但必须满足“真经营”
公司名义买车,合规前提下能享受:
-
增值税:一般纳税人购进用于生产经营、取得机动车销售统一发票,符合条件抵进项;用于个人消费/集体福利不能抵 -
企业所得税:车辆按固定资产折旧;单位价值不超过500万、新购进设备器具,2024.1.1—2027.12.31可一次性税前扣除,但车辆必须用于经营 -
日常费用:油费、过路、停车、维修、保险、车船税,与经营有关且凭证合规可扣
反例也直接说:
-
车买在公司名,实际只老板/老婆/孩子开 → 可能按个人消费处理,进项转出、费用调增 -
买完几个月/一年低价转给老板、股东、朋友 → 可能按价格明显偏低核定,甚至视同分红 -
小公司年入几百万买几台百万豪车、无派车记录 → 与收入相关性、合理性都会被问
案例一:6台豪车400多万,一年低价转个人,补税40多万
A公司2019—2020年买进6辆小汽车,合计400多万。不到一年,一次性低价转给个人,6辆总共只卖2.1万元。
调查发现:这6辆车其实是帮老板朋友代买,从A公司“过一手”——公司付钱、拿专票、提折旧、抵进项,再低价转回去。公司既没真用这些车跑业务,也没申报处置收入。
处理结果:认定少缴企业所得税、增值税合计约41.35万元,补税并加收滞纳金。
老板记住:过账式买车,比不买还贵。票、资金、车辆、业务四样对不上,税局直接按“虚增成本+逃避纳税”查。
案例二:年入几百万、买百万SUV,一年1.7万卖4个自然人
另一家公司近三年销售收入从1242万降到566万,2019年利润31万、2020年5万、2021年亏损。但2020年一口气买4辆轿车,合计301万,其中一台高档SUV 99.3万。
不到一年,4辆车总价1.7万元分别卖给4个自然人。明显不是经营处置,更像“公司抵税—低价转个人”。
这类情况税局会看三件事:
-
购车与收入规模是否匹配(小利润、大豪车,合理性存疑) -
车辆实际谁开、有无派车单/业务单(无记录=难证经营) 3. 处置价格与二手车市场价差距(明显偏低无理由→核定)
图4|增值税:不是“公司名买车”就能抵进项
分三种:
① 纯经营用车
一般纳税人,购车用于客户接待、项目勘察、送货、外勤、公务通勤,有派车记录、发票合规 → 进项可抵。
② 纯私人用车
老板个人代步、家属上下班、周末自驾、孩子上学 → 属个人消费,进项不得抵扣;已抵的要做进项转出。
③ 公私混用
既有业务又有私用:
-
单项长期资产原值不超500万,部分实务口径可先全额抵,但后续若证实专用于个人消费应转出;混用分摊证据充分的,按实际经营比例处理 -
更稳妥做法:建派车台账,按里程/次数分摊油费维修,私用部分费用不扣、对应进项按比例转出
卖车环节:公司卖自己用过的车,若之前抵了进项,按适用税率申报;之前没抵、符合简易条件的,可按简易处理。低价卖且无明显理由,税局可按同期同类二手车均价核定销售额。
老板别信“买完马上低价转给自家人最省税”,卖价明显偏低又无事故/报废证明,反而按市场价补。
企业所得税:折旧能扣,但“与经营有关+合理”是前提
规则依据《企业所得税法》第8条:实际发生、与取得收入有关、合理,才能扣。
落到车上:
-
购车入账固定资产,按不低于4年(运输工具)提折旧;若单位价值≤500万、在2024—2027新购进,可选一次性扣除,但必须真投入经营 -
油费、过路、停车、维修、保险、车船税:有业务记录、有发票、有派车单才扣 -
无公务用车制度、老板专用、无里程无事由 → 折旧和费用都可能被调增 -
低价转让:账面净值卖价差,不当然算合理损失;价格明显偏低无正当理由,按公允价值调增所得
举例:公司99万买SUV挂老板个人日常用,无派车单,年终提折旧、报油费保险。税局可认定与经营无关:折旧不让扣,日常费用按比例或不扣,已扣的作纳税调增。
个人所得税:公司钱给老板/家属买车,最容易被当分红
分主体:
-
有限公司、股份公司等“除个独合伙外”的企业:用公司资金为老板本人、配偶、子女等买车、付车贷、报私用费用,且与经营无关 → 视为红利分配,按“利息、股息、红利所得”20%交个税 -
个人独资企业、合伙企业:投资者本人及家庭用公司钱买车、付私费,与经营无关 → 并入“经营所得”交个税 -
车登记公司名但长期无偿给员工私用 → 可能按工资薪金非货币福利处理;给股东私用 → 更偏红利风险 -
股东从公司“借款买车”挂其他应收款、年底不还会用、不分红 → 按股东借款规则另行判断,经营借款要有合同和用途,家用可能按分红/工资处理
常见错误:车挂公司、老板开、不拿分红不扣个税,油费全报销。看着省20%分红税,实际一旦查,分红个税+企税调增+进项转出一起补。
什么情况“公司买车”是稳的
满足这5条,基本没问题:
-
购车前写用途说明:接客户、跑项目、配送、外勤、门店调货,有对应业务量 -
车辆登记公司名,公对公付款,机动车发票开公司、进项合规 -
建《公务用车台账》:申请人、事由、出发地目的地、里程、过路油费附件 -
多车不专属老板一人;老板用也走派车单,私用里程单独统计不报销 -
处置按二手车市场价:留3家车商报价/评估报告,事故车留定损和维修报告,不低价转股东
小公司买车也行,但别“年利润几万、买百万SUV两台”,也别“全员没外勤、车全老板开”。
什么情况一查就出事(老板自查)
-
公司付款买车,发票开公司,实际老板/家属独占,无派车单 -
买6台、10台分转多个自然人,短期低价,像帮人过票 -
年营收下滑还集中采购豪车,折旧一次性扣完 -
车辆由负责人直系亲属使用但非公司员工、无业务记录 -
卖车时只开二手车过户票、不报增值税收入,按1万/2万做账 -
0元租老板个人车、公司报全部油费保险保养,无里程分摊
中1条整改,中3条以上建议主动找税务师做健康检查,别等稽查来函。
合规操作:想开车又想省税的正路
路径A:公司真需要车
公司买→登记公司→公对公付款→建台账→经营用车抵进项、提折旧→卖车按市场价、开二手车发票并申报增值税/企税。
路径B:老板个人想开豪车
公司先按利润分红→老板交20%红利个税→税后钱个人买车→油费保险全个人出,不进公司账。税负看起高,但无混同风险。
路径C:偶尔私车公用
员工/老板个人车签租赁协议、合理租金、公司按公务里程报销油费过路,租金个人代开发票;折旧不进公司,私用部分不报。0元租、全费公司报=高风险。
路径D:多车企业
行政车+业务车分开,老板专用车若确属经营接待,留全部行程;纯家用另购,不混账。
公司买豪车能不能抵税,不看车挂谁名,看是不是真跑业务。一般纳税人用于经营可抵增值税进项;500万以内新购车辆2024—2027可一次性扣企税折旧,但必须投入经营。纯老板/家属开=个人消费,进项转出、费用调增;小公司买多台百万豪车无派车记录,合理性会被问;买完短期低价转股东/朋友,价格明显偏低无理由,增值税按二手车市场价核定、企税调增,公司制股东还可能按红利20%交个税,个独合伙按经营所得。合规做法:公对公买、建派车台账、油费按里程分摊、卖车留评估报告,不短期高买低卖、不低价转自家人。