最近的亚马逊平台和税局风控预警越来越频繁,很多做跨境电商的老板已经意识到了合规出口的重要性,但在实务操作却困难重重:"我也想合规出口、报关退税,流程我都愿意走,但供应商开不出票啊,怎么办?"
最近问这个问题的卖家特别多,今天跨境舱就和跨境老板们一起来聊聊,无票采购到底怎么才能合规出口?
很多卖家觉得"不要票反而采购成本更低"。但其实,你省下的那点税点,可能在企业所得税和增值税上加倍还回去。
举个例子:
按年销售额1000万来算,平台费用500万,物流费100万,真实采购成本200万,其中100万采购没有发票。
没票的结果:
税务局不认这100万成本,利润从真实的200万变成300万;超出小微企业标准,企业所得税从5%跳到25%,多交所得税:65万!
出口退税的时候,你以为走9810/9610可以免税,但免税的大前提是有进项凭证。没票,税务局视同内销补13%增值税。100万无票采购对应约500万平台销售额,补税:65万!
合计:多交130万税金,就为了省100万采购的票面税点。

无票采购不是不能解,根据跨境卖家的具体情况选择适合的路径,也是可以合规出口的!
路径一:1039市场采购贸易模式
适合谁: 年营收500万以内,小额无票采购的卖家。
核心优势:
不需要进项发票,无票货物也能合规出口;
增值税免征,不会被视同内销补税;
个人所得税可申请核定征收。
税负测算: 年营收500万的个体户,缴税不到2万。
但门槛不少:
只能在国家认定的市场采购试点区域注册,一般适用于个体工商户;
单票报关货值≤15万美元;单个个体户年收汇≤500万,超了得再注册一个;
只能走普通货物,敏感品类用不了;
一般情况下,还需要搭配一家香港公司做境外交易对手。
实操提醒:1039往往要和0110一般贸易配套着用。因为大部分卖家都是一部分采购有票、一部分没票。有票的走0110做免退税,没票的走1039做免税,两条腿走路才能把供应链里的票都合规消化掉。
风险提示: 部分卖家为规避限额,注册多个个体户分拆订单,被税局查实可能被认定为"恶意分拆收入偷税"。
路径二:跨境电商综试区"无票免税+核定征收"
适合谁:年营收500-3000万,注册在综试区内、走 9610 零售出口报关的平台卖家。
核心优势:
未取得进货凭证的出口货物,增值税、消费税直接免征;
税局审批通过核定后,企业所得税按收入的4%核定利润,不看成本票;
叠加小微企业优惠,实际税负约1%-3%。
税负测算: 年营收3000万,缴税约6万。
但落地很难:
各地税局因担心企业钻空子,多不批准或设置严苛条件;
需找有9610资质的物流商,每单额外支付2-4元数据对接费;
低价商品利润可能被物流成本吃掉;
跨区域申请可能被认定为"转移利润";
核定征收已经进入最后的窗口期,现在能用不代表一直可行。
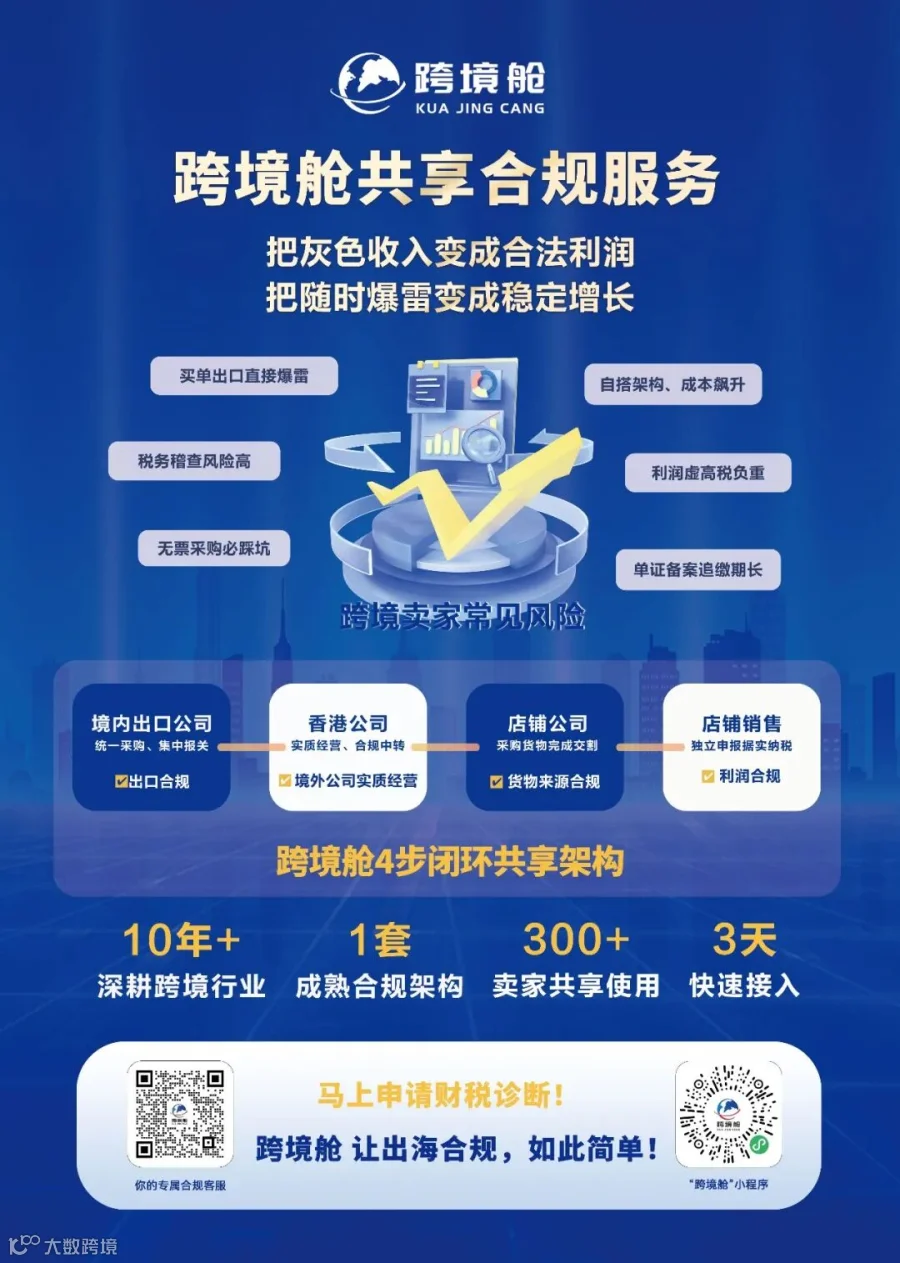
路径三:外采外销 + 共享合规架构
适合谁: 年营收500万以上,想从根上解决无票问题的卖家。
核心做法:
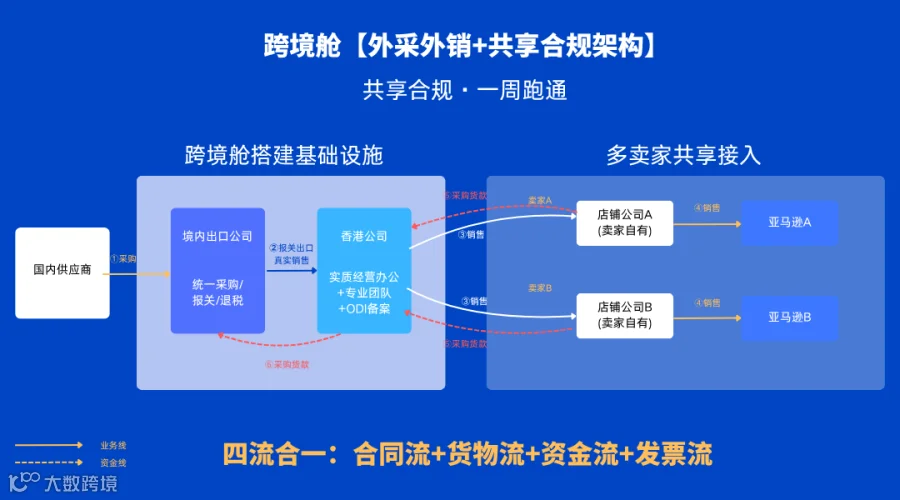
你的店铺公司不再直接向供应商采购,而是从合作方的香港公司采购货物再去平台销售;
由香港公司统一给你的店铺公司开票,上游供应商能不能开票,对你的店铺公司没有影响。
具体怎么跑:
有票的部分走0110做免退税,不用像9810那样逐笔核销;
没票的部分由架构里的1039个体户完成采购和出口;
单证流、货物流、资金流全部闭合,报关备案、台账维护、试点对接,全部由服务方统一处理。
核心优势:
0110免退税 + 1039免税 + 自有香港公司开票,三个模块整合到一起,从根上解决拿票难的问题,你不用自己养合规团队去跑流程。
合规不是选最便宜的,而是选长期站得住的!做跨境电商,不该被一张小小的发票给卡死,不管你现在处于哪个阶段,都能帮你找到最合适的路径。
通过外采外销+共享合规架构,帮你重新梳理供应链结构,把有票和无票的部分分开处理,评估合规成本最低的出口路径,确保平台数据和税务数据链路清晰可查。
不管有票无票,用对架构,选对路径,才是关键!
如果你正在遇到无票采购的难题,欢迎咨询专业老师帮你诊断最适合你的合规出口方案。