

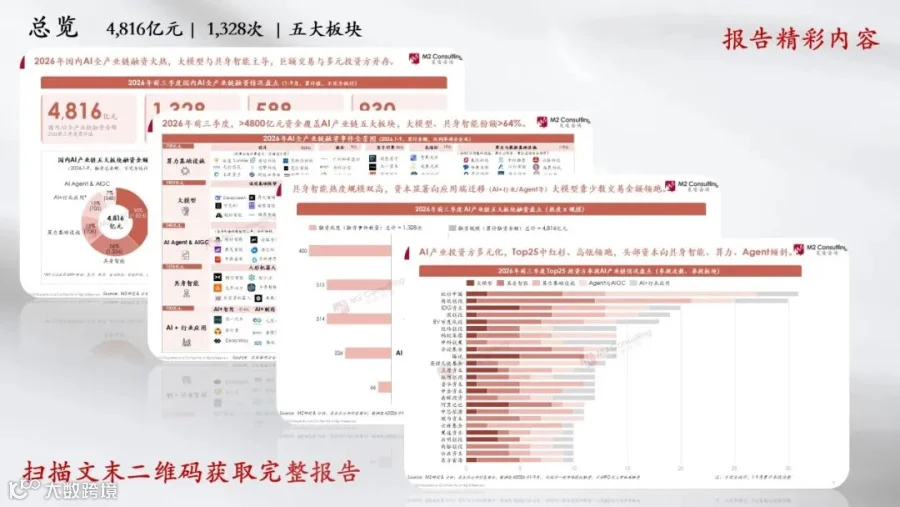
2026 年前三季度,中国 AI 全产业链一级市场融资 4,816 亿元、1,328 起(区间 1-9 月,不含 IPO 及上市后再融资)。
比融资总额更值得关注的,是钱流向了哪里: 大模型与具身智能拿走六成以上,约930家投资方在场——巨额交易与多元资方并存。
钱往哪去,人才、供应链和政策资源就往哪去。本次盘点覆盖五大板块,总结七大核心发现。
核心速览
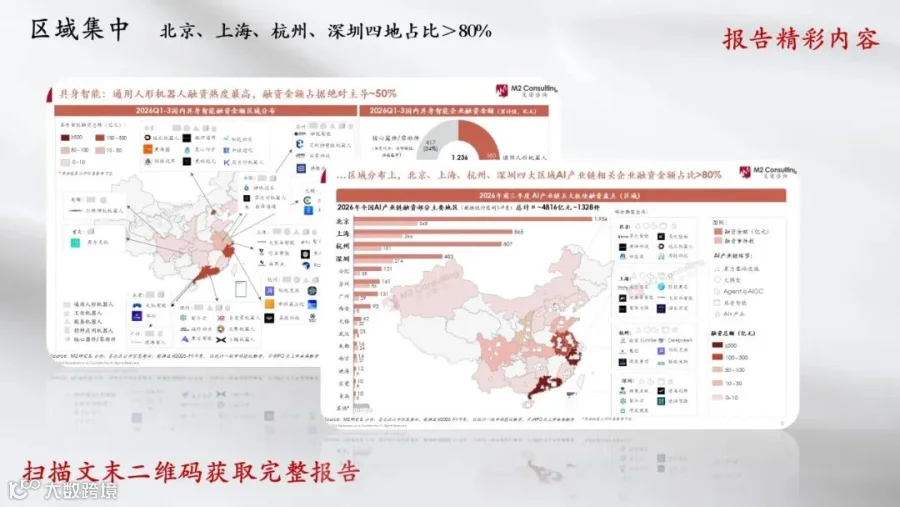
4,816亿元:大模型与具身智能主导融资,四城占全国八成以上
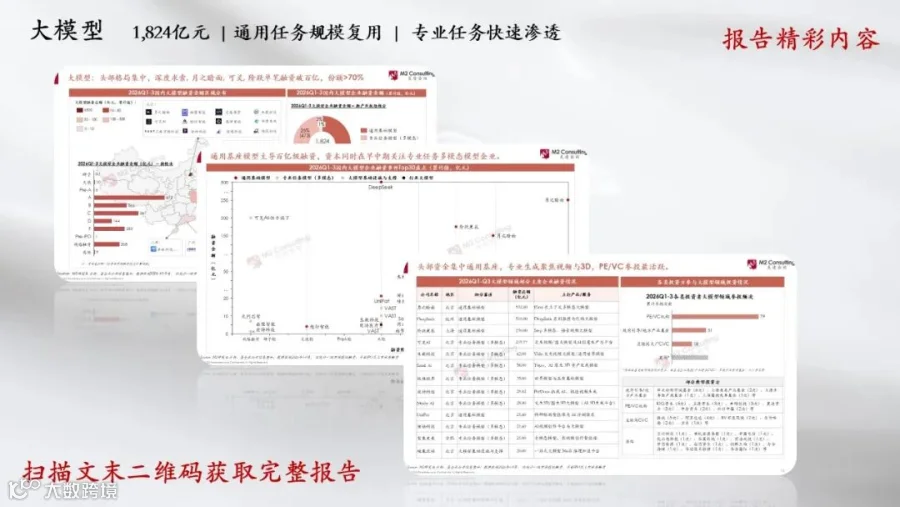
1,824亿元:大模型融资高度集中,通用与垂直路径分化
1,236亿元:具身智能热度、规模双高
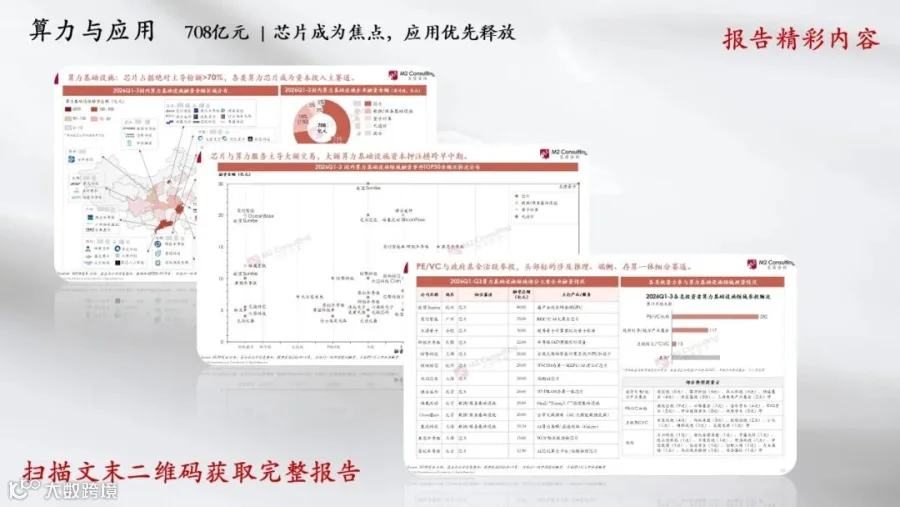
708亿元:芯片占算力基础设施融资额的七成以上
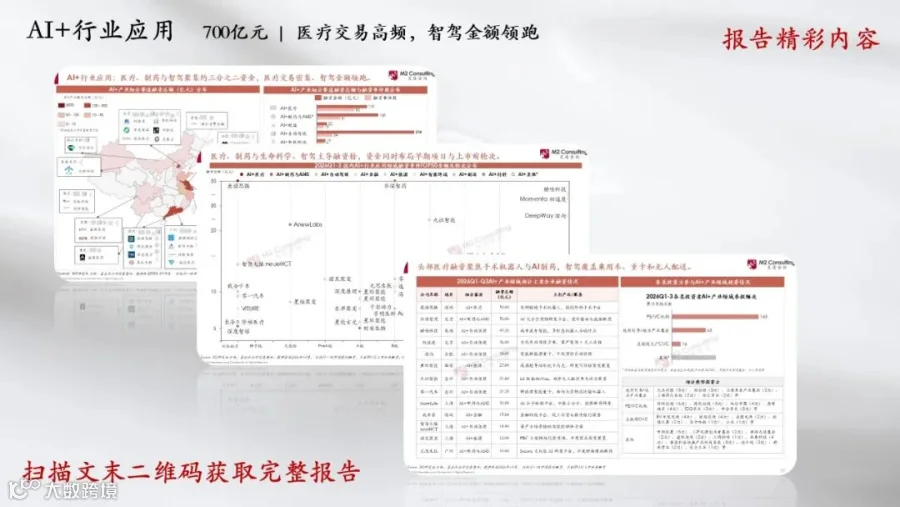
700亿元:智驾、医疗与制药成为 AI 行业应用的重要融资方向
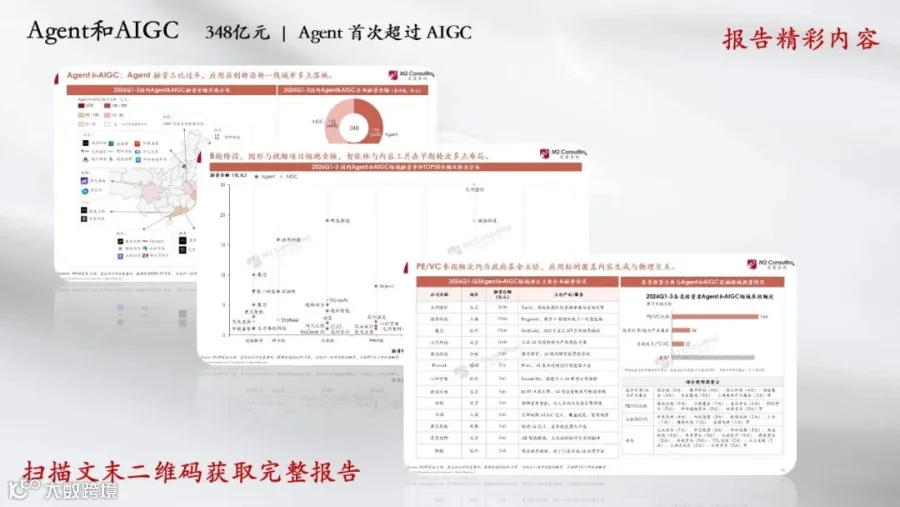
348亿元:Agent融资规模首次超过AIGC
六类券、约十地:政策工具进一步指向应用落地
4,816亿:融资聚焦大模型与具身智能
区域上更集中。北京、上海、杭州、深圳四地,合计占全国AI产业链融资金额的 80% 以上。
1,824亿:资本流向两条差异化路径
大模型板块路径分化:通用任务规模复用、专业任务快速渗透。
融资金额高度集中,七成以上来自DeepSeek、月之暗面、 可灵AI、阶跃星辰等少数巨额交易。
通用模型仍是主导,垂域模型热度走高,世界模型等成为资本下一阶段关注点。
1,236亿:具身智能热度、规模双高
具身智能融资事件约400起,数量位列第一,融资金额位列第二。
通用人形机器人融资金额约占一半,灵巧手、关节模组、传感器等核心器件紧随其后。
但融资热度不等于产业化成熟度。高估值能否获得支撑,需要回到真实场景中的可靠性、作业成本、交付能力。

708亿:芯片是算力融资重点
芯片占算力基础设施融资金额的七成以上,头部标的的技术指向高度一致——推理、端侧、存算一体。
这是AI 基建周期下相对稳定的资本共识,国资与产业资本密集中布局,背后是算力需求的变化。
技术路线的长期竞争力,最终要看性能、成本和应用表现。
700亿:智驾、医疗与制药优先释放
智驾、医疗与制药三个场景合计约 65%:医疗交易最密集,智驾金额领跑,场景已下探到重卡与无人配送。
行业应用拼的不是技术领先,而在于行业know-how 与技术落地能力。
348亿:Agent融资规模超过AIGC
资金从“内容生产”流向“任务执行”,Agent首次超过AIGC。
但Agent 的增长质量,需要关注用户留存、可复制交付与成本控制。长期竞争力在于能否进入可持续付费的工作流。
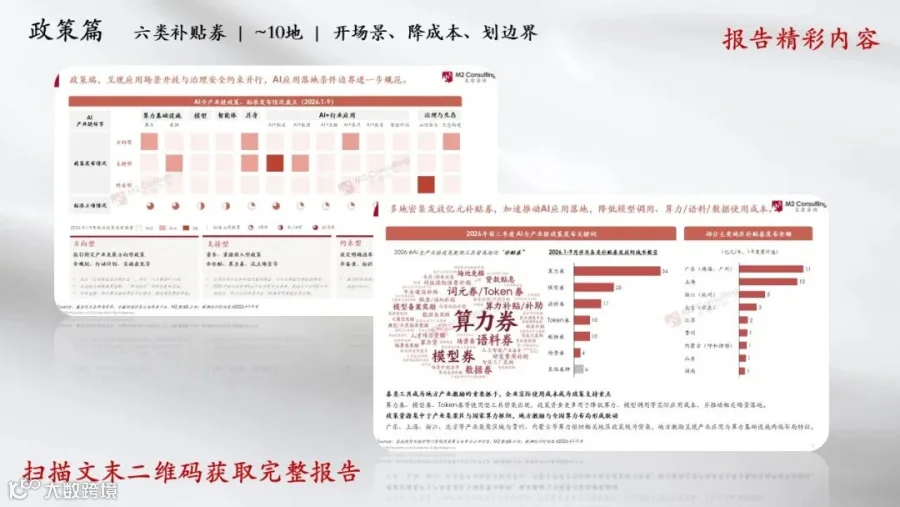
6类券、约10地:政策支持应用落地
算力券、模型券、语料券、Token 券、数据券、场景券六类政策工具密集出现。
M2觅途咨询本次盘点,约十地在1-9 月累计发放规模在 1 至 11 亿元之间,重点补贴算力、模型调用等实际应用成本。
政策同时强调场景开放与安全约束,相关资源更多集中于产业集聚区与国家算力枢纽,并通过降低使用成本、开放应用场景与明确治理边界,推动 AI 落地。
结语| 从融资热度看产业竞争逻辑
融资向核心赛道与头部企业集中,多元资方在场,区域高度集聚——这些只是结果,资金流向已经越来越偏向能复用、能交付、能持续付费的能力。
到2027年,竞争比的不是谁先拿到钱,而是谁先把钱变成可验证的场景、可复制的交付。
关于本报告
——《2026 年中国 AI 全产业链投融资盘点》含摘要篇、政策篇和解析篇:
获取完整版报告:
扫码备注(企业+姓名+职位)
《2026 年中国 AI 全产业链投融资盘点》
往期推荐
从技术验证到商业拐点:外骨骼机器人正在开启人体增强新时代
向外看市场|中国企业全球化进入新阶段
重磅发布|五层框架洞察中美AI竞争格局
人形机器人商业化预测提前,低空政策加速落地,企业如何布局先发优势?