总览
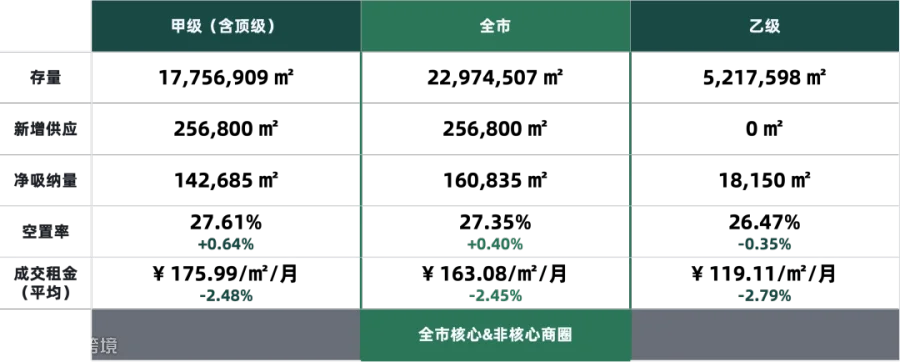
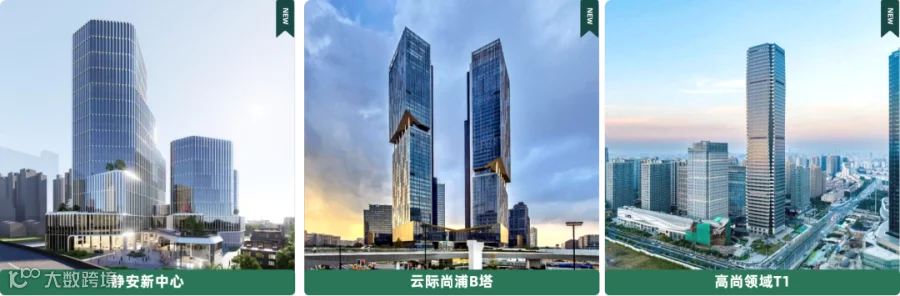
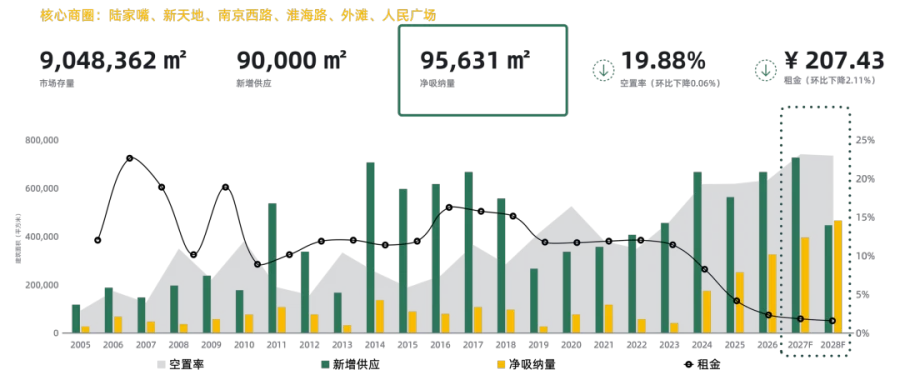
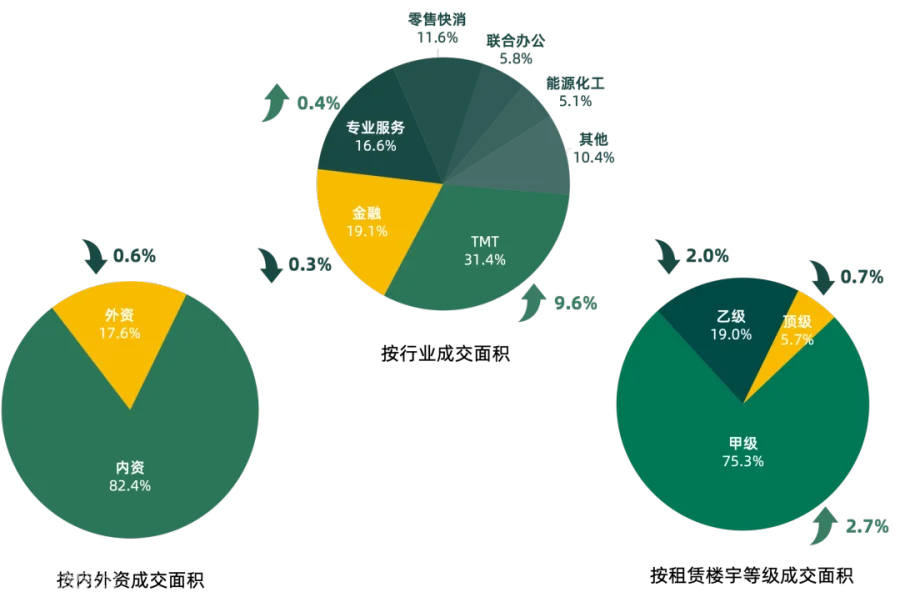
2026年第三季度,上海写字楼市场共有三个新项目入市;市场成交以TMT、金融、专业服务行业为主。本季度全市整体写字楼空置率持续上行,环比上升0.40个百分点,其中甲级含顶级写字楼空置率环比上升0.64个百分点。全市整体平均租金仍处于下行区间,环比下降2.45个百分点,甲级含顶级写字楼成交租金录得每平方米每月175.99元。
全市整体写字楼净吸纳量仍保持活跃,甲级含顶级写字楼净吸纳量为142,685平方米,环比稍有回落。
在主要商圈中,徐汇滨江成交租金环比上升1.7%,其余商圈顶甲级写字楼目前尚未止跌,人民广场、外滩、竹园商圈成交租金降幅分别为3.6%、3.1%和2.4%。
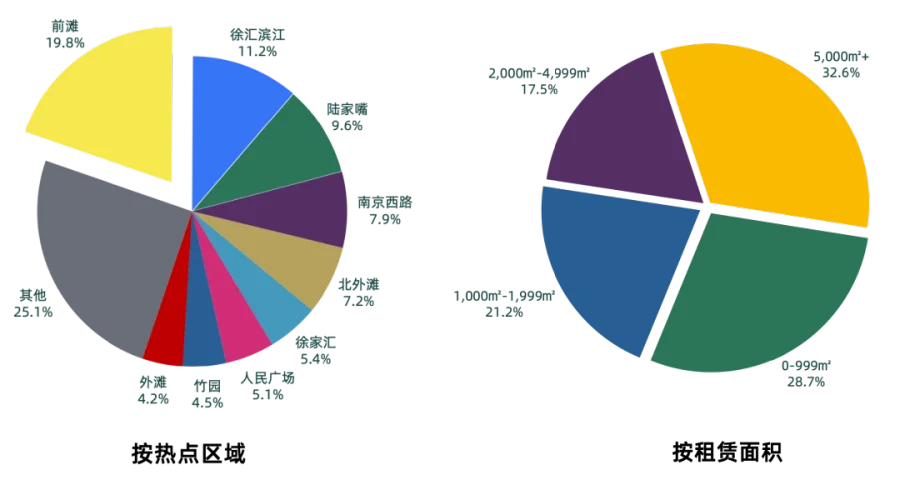
本季度前滩、徐汇滨江、陆家嘴、南京西路和北外滩商圈成交面积占比较大,约为全市的56%;此外,徐家汇、人民广场商圈也有众多企业落位。
从成交面积来看,本季度5,000平方米以上企业的成交面积占比最大,接近全市占比的三分之一;其次为1,000平方米以内的企业,占比约为全市的三成。




 CENYU森裕咨询