
不好意思,这次不是标题党。
我们真的把周会录了下来,在小宇宙推出了一档新播客《BAI 周会泄密》。从消费、商业到科技,聊新闻背后的生意、数字背后的变化,也分享我们的观察和判断。
这周的会议桌上,苹果瞄准了客厅,可口可乐拿下了美国肯德基,LVMH 的时装皮具生意继续承压,高德美则以一笔 15 亿美元的收购押注医生渠道。新品能不能变成日常需求,渠道如何带来增长,品牌还能让消费者愿意多付多少钱?欢迎扫码关注收听,来我们的会议室坐一会儿。👂
苹果发布 HomeView,争夺家庭 AI 入口
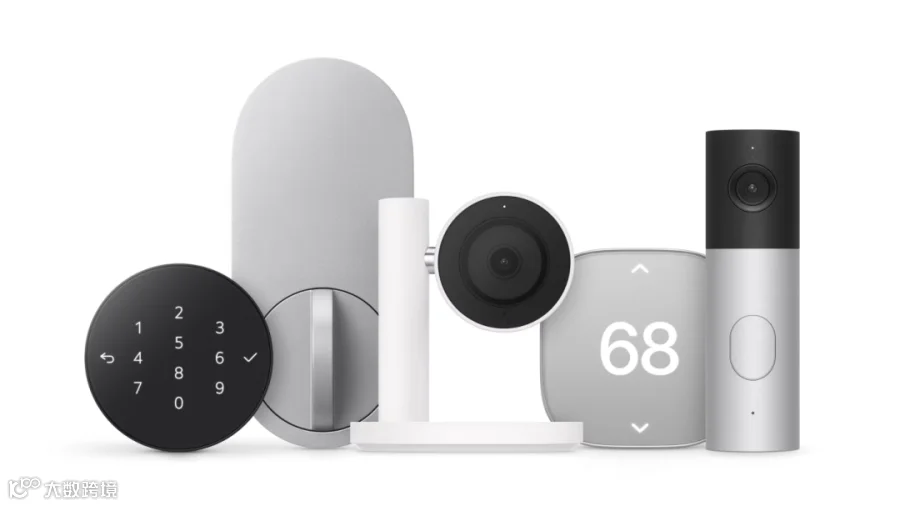
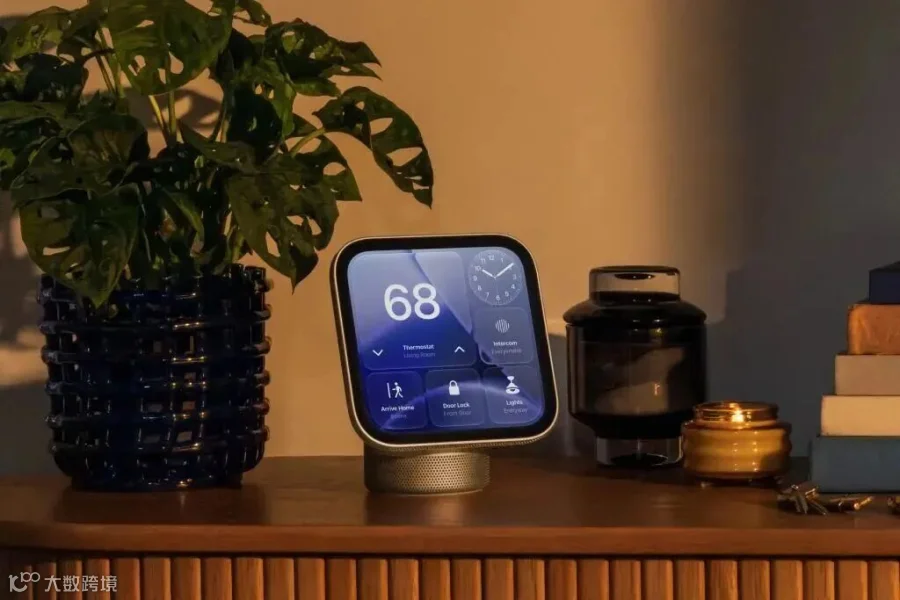
10 月 13 日,苹果在纽约举行“欢迎回家”产品体验会,一口气更新了三条家庭产品线。其中,最受关注的是全新家庭中枢 HomeView。它配备 7 英寸 Liquid Retina 屏幕,支持桌面与壁挂两种形态,最多可识别 6 位家庭成员并自动切换个性化内容,搭载 A18 芯片与基于 Apple Intelligence 的新一代 Siri。HomeView 美国起售价为 299 美元,10 月 13 日开放预订,11 月 13 日将在美国、英国等市场发售。同场发布的还有 HomePod mini 2(149 美元)、新款 Apple TV 4K,以及与 LG、施耐德电气合作推出的 Home Collection 配件。
HomeView 最值得关注的地方,在于它为苹果家庭生态补上了一块独立的共享屏幕。此前,HomePod 已经承担部分家庭语音交互功能,HomeView 则进一步将屏幕、身份识别和个性化服务结合起来。家庭成员可以通过同一个入口获取信息、控制设备和使用服务,也能看到属于自己的日历、照片和提醒。
相较于苹果现有业务的体量,HomeView 短期内的硬件收入贡献预计有限。更值得关注的是,它能否增加用户在家庭场景中使用苹果服务的频率,进而带动服务收入增长。
苹果拥有约 25 亿台活跃设备,HomeView 为这些设备所覆盖的用户增加了一个使用 iCloud+、Apple TV、Apple Pay 等服务的家庭入口。S&P Global Market Intelligence 旗下 Visible Alpha Research 负责人 Melissa Otto 引述的预测显示,苹果 2027 年服务收入有望增长 12%,达到 1,380 亿美元。随着家庭摄像头、视频录制和内容检索等需求增加,用户也可能增购或升级 iCloud+ 套餐。HomeView 的长期财务价值,因此需要结合硬件销售、家庭内多设备部署和服务使用情况一起观察。
从产业链来看,潜在机会主要集中在整机组装、显示面板、无线连接和生态配件等环节。歌尔、立讯等整机制造企业,京东方等面板厂商,以及环旭、乐鑫等连接芯片与模组企业,都可能在苹果家居生态扩张中获得新的业务机会。Matter 等互联标准的普及,也有望带动门锁、温控、传感器等第三方配件需求。不过,各环节实际能够获得多少订单,仍取决于供应商选择、终端销量和后续品类扩张。
资本市场已经开始提前交易这一预期。10 月 14 日,纳指下跌 1.88%,费城半导体指数下跌 4.30%,苹果却逆势上涨 0.50%,收于 342.96 美元,总市值首次在收盘时突破 5 万亿美元,成为继英伟达之后第二家达到这一规模的公司。A 股市场同样出现主题先行的迹象,智能家居概念股合计市值约 3.68 万亿元。近一个月,乐鑫科技获得 35 家机构调研,歌尔股份获得 30 家机构调研,显示市场对相关产业链的关注正在升温。
对于国内厂商而言,HomeView 带来的机会与竞争同时存在。一方面,苹果家居生态扩张可能为供应链打开新的品类窗口,也可能为接入其生态的智能开关、门锁、摄像头等终端厂商增加海外销售机会。中国本土厂商则可以继续围绕中文交互、本地服务和全屋设备整合,建立更适合国内家庭的使用体验。
另一方面,如果 HomeView、Siri AI 与其他硬件和服务未来在中国市场完整落地,华为、小米等厂商也可能面对更激烈的高端用户争夺。随着家庭设备与个人账户、数据和服务深度绑定,竞争将进一步延伸至整套家庭生态的使用习惯与迁移成本。
HomeView 为 Siri 增加了一个带屏幕、可识别不同家庭成员、长期在线的共享入口,也让消费电子的增长叙事进一步延伸至家庭 AI 场景。对于国内产业链而言,当前首先升温的是市场预期,实际订单规模仍要等待首发销量和后续品类扩张来验证。
可口可乐市值突破 4,000 亿美元,年内涨幅超过苹果
10 月 16 日,可口可乐收于 93.90 美元,市值达到 4,040.09 亿美元,创历史新高,年内涨幅达到 34%,跑赢苹果。同一时期,部分科技股经历明显回撤,稳定的需求与现金流重新获得市场关注。
近期一个重要的渠道进展,是 10 月 15 日美国肯德基宣布,从 2027 年 1 月起,将全美约 3,718 家门店的饮料供应商从百事换成可口可乐,并计划于 2027 年春季完成切换,结束双方长达 40 年的合作。消息公布当日,可口可乐上涨 0.24%,百事下跌 0.7%,百胜上涨 2.8%。
渠道扩张之外,可口可乐自身的经营表现也为股价提供了支撑。2026 年第一季度,公司营收达到 124.72 亿美元,同比增长 12%,有机营收增长 10%,均超出市场预期。第二季度营收达到 133.80 亿美元,同比增长 7%;净利润达到 44.38 亿美元,同比增长 17%。
二季度,公司全球单箱销量增长 5%,营业利润增长 9%,每股收益增长 16% 至 1.03 美元,营业利润率达到 34.9%,同比提升 0.8 个百分点,并将全年有机营收增速指引上调至约 5%。
这轮增长有清晰的销量基础。二季度,含气饮料销量增长 4%,旗舰品牌可口可乐增长 5%,各大地理业务分部均实现增长,中国、印度、美国和巴西是主要驱动市场,亚太地区单箱销量增长 8%。零糖可乐也是一个亮点,二季度销量同比增长 16%。与此同时,定价、包装规格和销售渠道组合的变化,也在贡献收入增长。
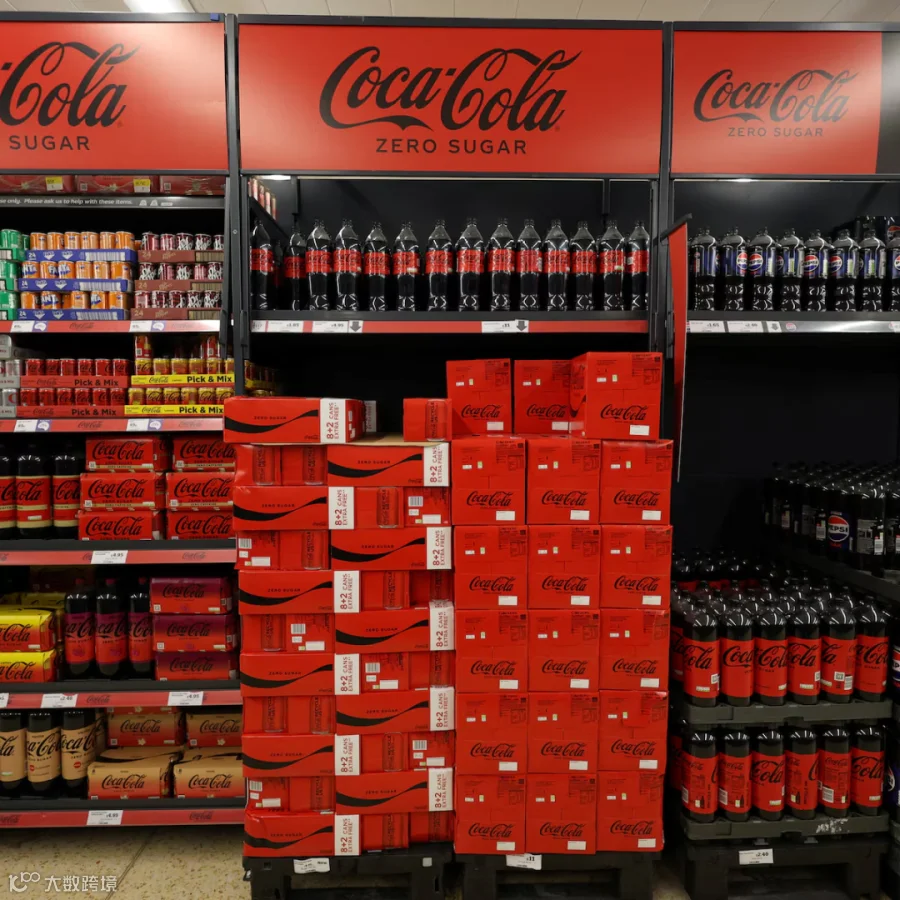
渠道端,可口可乐持续扩大餐饮、零售和酒店场景的覆盖。肯德基是最新一个案例,此前 Costco 美食广场、万豪、Culver’s、Arby’s、熊猫快餐等也陆续从百事转向可口可乐。过去两年,美国碳酸饮料市场中,可口可乐的份额提升约 0.7 个百分点,百事则下降约 1.3 个百分点。
百事最新披露的三季报显示,其北美饮料业务的增长主要来自 2025 年的收购,单箱销量下降 2%。两家公司的表现,也提醒投资者在比较收入增速时,进一步区分销量、定价与收购各自的贡献。
科技股震荡期间,稳定的消费需求、现金流与分红能力,也为可口可乐提供了防御性吸引力。不过,其长期价值仍然需要靠经营来兑现,包括持续保持品牌吸引力、扩大渠道覆盖,以及让消费者在更多场景中买到产品。
可口可乐超过 4,000 亿美元的市值背后,是品牌、定价能力与现金流的共同支撑。今年进一步强化这些优势的,是它不断扩大的全球销售网络。从零售货架到酒店,再到肯德基的饮料杯,成熟消费品牌仍在通过一个个具体渠道,扩大生意的边界。
LVMH 时装与皮具业务承压,中国客群需求走弱
LVMH 于 10 月 12 日公布第三季度业绩,集团当季营收为 185.04 亿欧元,有机增长 1%,低于第二季度的 3%;前三季度累计营收为 571.48 亿欧元,有机增长 2%。其中,时装与皮具部门第三季度收入为 82.45 亿欧元,有机下降 5%。作为集团规模最大的业务板块,其疲软表现直接限制了整体增长。
同期,葡萄酒与烈酒、钟表与珠宝部门均实现 6% 的有机增长,香水与化妆品增长 1%,精品零售增长 8%。集团内部的表现已经明显分化,核心时装皮具业务仍然面临增长压力。
分地区看,LVMH 第三季度美国市场增长 5%,欧洲增长 4%,日本增长 6%,亚洲除日本外下降 5%,成为主要区域中唯一录得负增长的市场。据管理层在财报电话会上的介绍,第三季度,时装与皮具部门的中国客群需求同比下降约 15%~17%,其中境内消费出现双位数下滑,境外消费下降中个位数。
时装与皮具的下滑尤其值得关注。手袋、成衣等商品的价格,长期受到品牌辨识度、设计、工艺和历史积累的共同支撑。当消费预期转趋谨慎时,消费者对购买时机、产品吸引力和价格合理性的判断也会更加细致,部分高单价、非必需的消费因此更容易被推迟。
珠宝、酒类和美妆零售仍保持增长,则说明奢侈品内部的需求存在差异。不同品类对应不同的购买动机、使用场景和预算安排。对于品牌而言,长期积累的知名度仍然重要,具体产品能否持续提供足够的吸引力,也正在接受更直接的检验。
茉莉奶白商标诉讼,为 LVMH 在中国市场的经营增加了另一层复杂性。2026 年 6 月 29 日,江苏省苏州市中级人民法院一审认定,茉莉奶白相关标识侵犯路易威登注册商标,判令其赔偿经济损失及维权合理开支合计 1,030 万元。茉莉奶白当时表示将提起上诉。
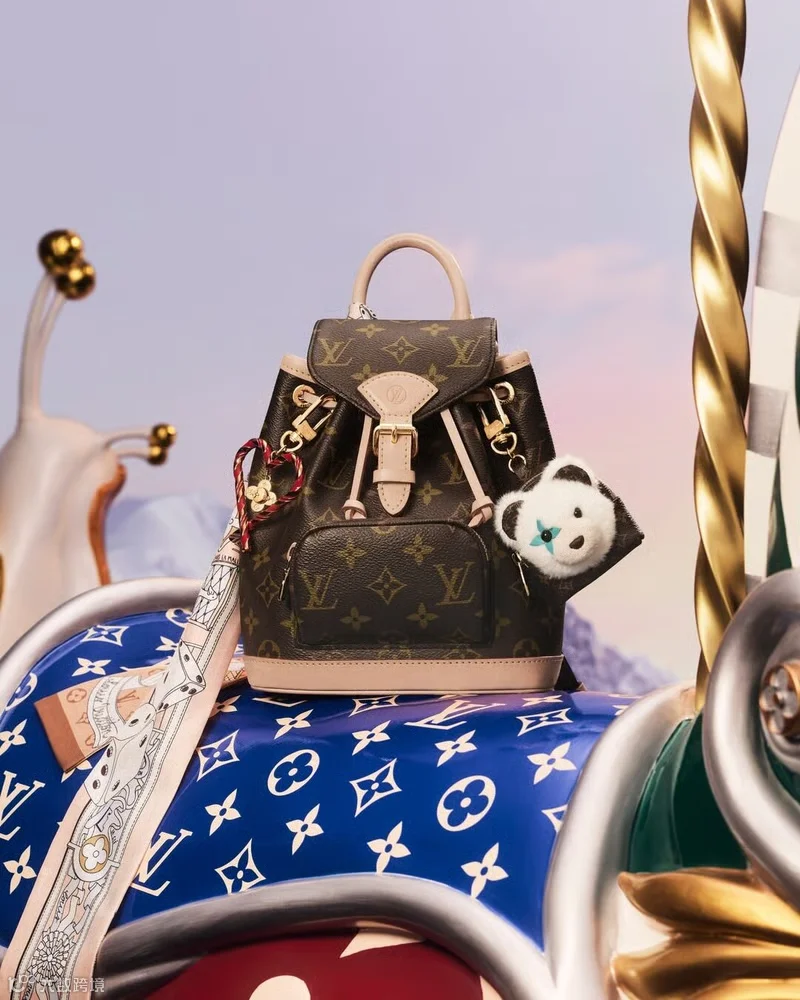
在此次财报电话会上,LVMH 管理层承认,这场纠纷至少在季度初产生了负面影响,同时表示难以精确量化其影响。商标争议也由此延伸至品牌与消费者的关系。公众如何理解品牌的视觉符号、文化表达和回应方式,会进一步影响品牌在当地市场的认知与信任。
对于投资者而言,这份财报提出了几个更具体的问题。核心时装皮具业务能否恢复增长,产品创新能否持续吸引消费者,区域和品类多元化又能在多大程度上分散经营波动。提价能力仍是衡量奢侈品牌竞争力的重要因素,但其持续性最终需要真实需求支撑。
奢侈品消费不同地区、客群和品类的需求变化,正在形成不同的增长轨迹。品牌长期积累的溢价,也需要在每一次新品推出和购买决策中,继续获得消费者认可。
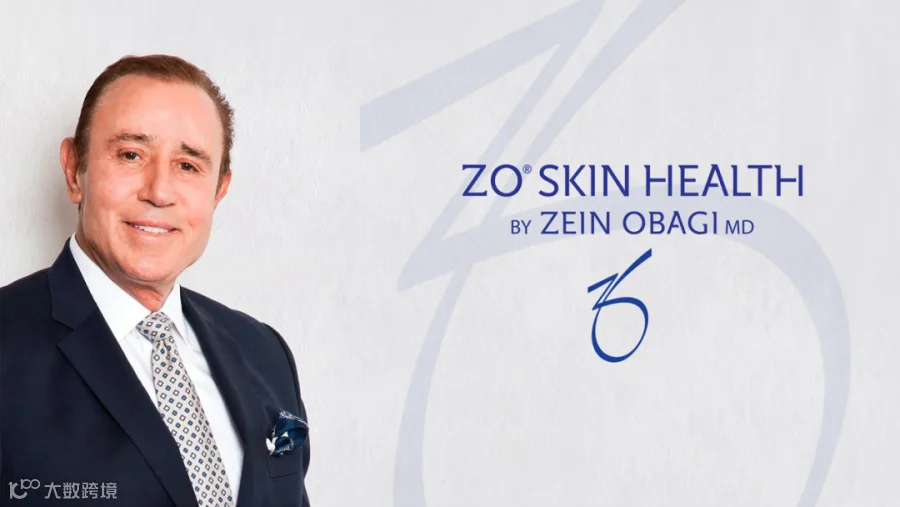
高德美 15 亿美元收购 ZO Skin Health,专业渠道成为功效护肤增长新支点
10 月 14 日,瑞士皮肤科与医美公司高德美(Galderma)宣布已签署协议,拟以 15 亿美元企业价值、全现金方式收购专业护肤品牌 ZO Skin Health 的 100% 股权,交易预计于 2026 年第四季度至 2027 年初完成。
ZO Skin Health 由皮肤科医生 Zein Obagi 于 2007 年创立,主要通过皮肤科医生、医美诊所及线上渠道销售,业务覆盖 40 多个国家,拥有超过 16,500 个医生、医美诊所及线上销售账户。截至 2026 年 6 月的过去 12 个月,品牌净销售额约为 3.3 亿美元,此次交易的企业价值约为同期销售额的 4.5 倍。
这笔交易的价值,还体现在 ZO 长期积累的专业销售网络。医生与医美机构既是产品触达消费者的重要入口,也承担产品推荐、使用指导和持续服务等功能。围绕这些专业人士建立销售队伍、教育体系和客户关系,需要长期投入,收购成熟品牌则能够帮助高德美加快布局。
此次收购也与高德美自身的业务结构有关。2026 年上半年,集团净销售额达到 31.34 亿美元,其中注射类美容业务收入约为 14.37 亿美元,皮肤护理业务收入约为 8.48 亿美元。皮肤护理业务按固定汇率计算增长 16.4%,保持了较强的增长动能;填充剂与生物刺激剂业务的增速,则由第一季度的约 14% 放缓至第二季度的 7.6%。
在品牌组合中,Cetaphil 主要覆盖日常基础护肤,Alastin 侧重医美项目前后的皮肤护理,ZO Skin Health 则围绕专业人士参与的日常护肤方案展开。三者在产品定位和使用场景上形成互补,有望帮助高德美扩大专业渠道中的产品供给,将服务延伸至基础护理、医美项目前后护理和长期皮肤管理等环节。
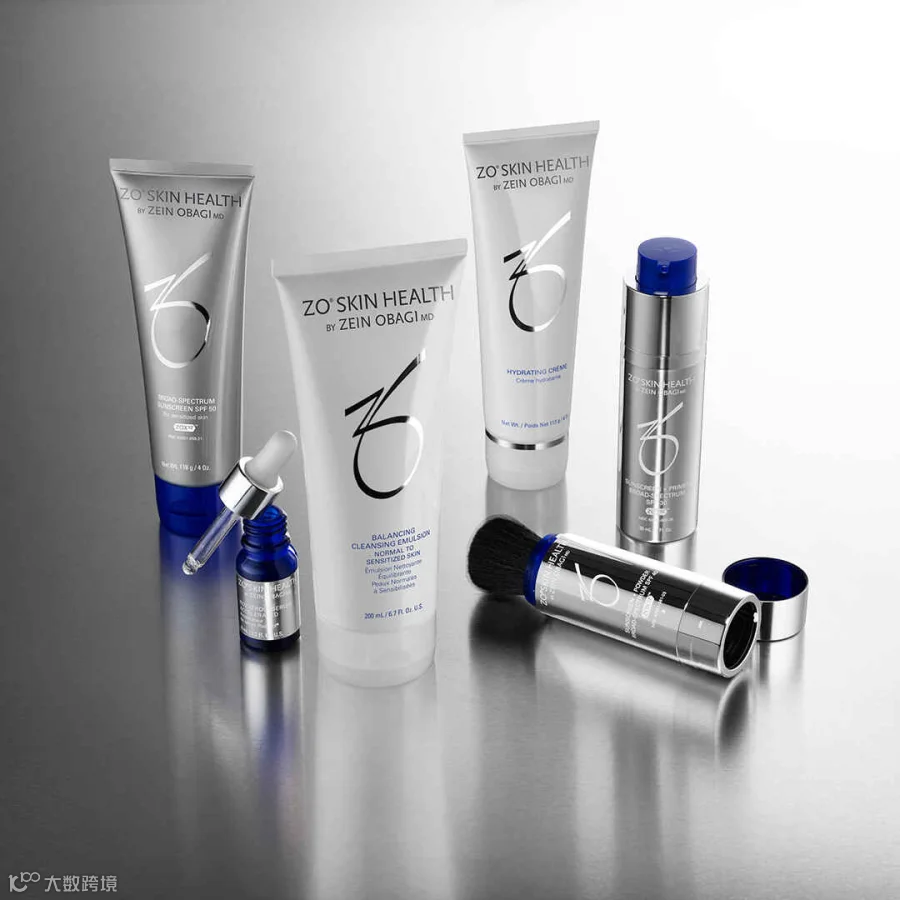
从行业层面看,功效护肤的竞争正在进一步延伸至专业信任与渠道建设。消费者面对越来越多的成分、产品和功效宣称,专业建议能够帮助其理解适用场景与使用方法。品牌则可以通过持续的产品教育和服务,建立更稳定的触达与复购关系。这样的渠道能力,需要与产品表现和消费者体验共同积累。
2026 年,多项涉及专业护肤品牌的交易,也体现出资本对这一领域的关注。RoundTable Healthcare Partners 收购 Colorescience,雅诗兰黛集团入股 111SKIN,Bridgepoint 完成对 Obagi Medical 的收购,Puig 则取得 ISDIN 剩余 50% 的股权。尽管各笔交易的结构和目的有所不同,具备专业渠道、明确功效定位和成熟客户基础的品牌,正在持续吸引产业集团与投资机构。
对于中国功效护肤市场,这笔交易提供了一个观察长期竞争力的角度。直播销售额和社交平台热度,反映了品牌当下的曝光与转化能力;研发投入、产品证据、专业服务和消费者复购,则决定了品牌能否把一次购买发展为持续的客户关系。