

中投顾问诚意出品点上方蓝字关注
一、核心结论
(一)需求是真的,而且被卖方机构一次性上修。高盛在2026年9月把未来三年全球光模块市场预测大幅上调,2026-2028年分别达到677亿、1314亿、1485亿美元,上修幅度分别为33%、81%、115%,其中2028年的上调力度最大。北美五大云厂商2026年资本开支指引从7650亿上调到8050亿美元,花在“光”上的钱从不到5%抬到约20%。
(二)瓶颈不在产线,在芯片。2026年1.6T全球需求约2500万只、有效产能只有1500万只,缺口约四成;一只1.6T要用8颗200G EML激光器芯片,高端EML缺口近七成、配额提前一年被锁死。名义产能与有效产能是两回事——头部良率九成以上,二线厂商内部分化明显,多数在60%到70%出头,尾部厂商则可能低至四成以下。
(三)CPO是悬着的刀,但不是今晚落下的刀。渗透率只有0.5%,没有一家头部云厂商打算在两三年内大规模部署,2030年约35%。从总量上看,CPO吃的是新长出来的增量、不是可插拔的存量;但有一个结构性限定:如果CPO在机柜内Scale-up场景加速渗透,可插拔原本希望从铜缆手中接管的增量可能被CPO截胡——可插拔的存量仍在机柜间,但增长弹性最大的那块入口存在被分流的风险。真正的警报不是渗透率,是英伟达CPO供应链首发名单上中国模块双雄的缺席。缺席的是英伟达第一代CPO交换机的首发制造分工,而非下一代架构的全部入场资格:英伟达NPO路线沿用了可插拔时代的四家供应商——中际旭创、新易盛、Coherent、Fabrinet;中际旭创预计2027年下半年两个重点客户批量采购NPO产品、2028年更大上量,新易盛预计2027年逐步有订单交付、2028年出货量级提升。
(四)利润最厚的地方在最上游。高端DSP被博通和Marvell拿走九成以上份额,交期拉长到50周、下单要预付并签带约束力的长约;高端EML缺口近七成。全行业议价权最硬的位置就在这里。
(五)正在打开的只有一扇门:硅光。2026年被称为“硅光之年”,基于硅光的模块销售额将首次超过全市场一半,而2018年这个比例只有10%。中国已占全球数据中心光模块约七成份额、九成高速产能,但下一场竞争考的是光芯片、硅光与CPO的全链条布局。
二、需求是真的,麻烦在别处
一边是最确定的需求,一边是没有名字的名单。
2026年9月,高盛做了一件卖方机构很少做的事:把未来三年全球光模块市场的预测一次性大幅上调。677亿、1314亿、1485亿美元——三个数字排开,等于宣告光模块是这轮AI资本开支里弹性最大的一环。
图表1 2026-2028年全球光模块市场规模预测

数据来源:高盛(2026年9月上调后口径),中投产业研究院整理
几乎同一时间,另一个细节在圈内流传:英伟达公布了CPO共封装光学的核心供应链名单——台积电、矽品、Lumentum、天孚通信、鸿海在列,唯独不见中际旭创和新易盛,全球可插拔光模块出货量最大的两家公司。
缺席的是英伟达第一代CPO交换机(Spectrum-X Ethernet Photonics)的首发供应名单,而非这两家公司在下一代架构中的整体位置。英伟达NPO路线沿用了可插拔时代的四家供应商——中际旭创、新易盛、Coherent、Fabrinet。静态切片上的缺席与动态路径上的仍在局中同时成立:前者不构成对后者的否定,后者也不消解前者的警示意义。
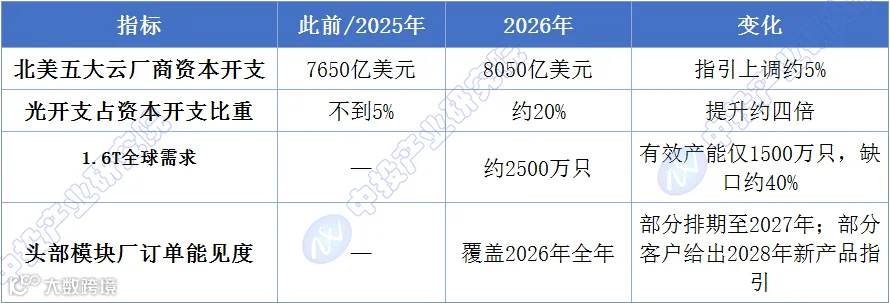
先把需求的证据摆足。北美五大云厂商2026年的资本开支指引,已经从7650亿美元上调到8050亿美元;更关键的是结构——花在“光”上的钱,占比从不到5%跳到了约20%。头部模块厂的订单能见度已延伸至2028年,但订单与指引的颗粒度需要分开看:中际旭创几乎所有客户订单覆盖2026年全年,部分重点客户订单排期至2027年并细化至月度,部分客户已给出2028年新产品需求指引——这是能见度,而非2028年的批量订单已经落定。谷歌和Meta刚刚把采购计划上调了三成以上。新一代的1.6T产品,2026年全球需求约2500万只,能交出来的只有1500万只,差着四成。
图表2 需求侧的四个关键数字
数据来源:各公司指引,中投产业研究院整理
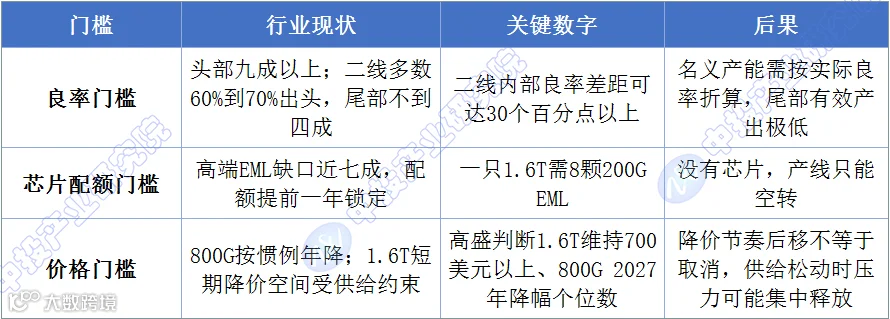
缺口是真的,但成因值得拆开看。一只1.6T模块要用8颗200G EML激光器芯片,这种高端芯片捏在海外厂商手里,缺口近七成,头部厂商提前一年就把配额锁死了。产线不是瓶颈,芯片才是。
三、产能的幻觉
(一)名义产能,与有效产能
需求缺口一大,扩产潮就来了。二线厂商的产能规划一个比一个宏大,“历史性突围窗口”的说法随处可见。窗口确实存在——缺口摆在那里,客户愿意给新面孔机会。但这个行业有一道隐蔽的门槛:名义产能和有效产能是两回事。
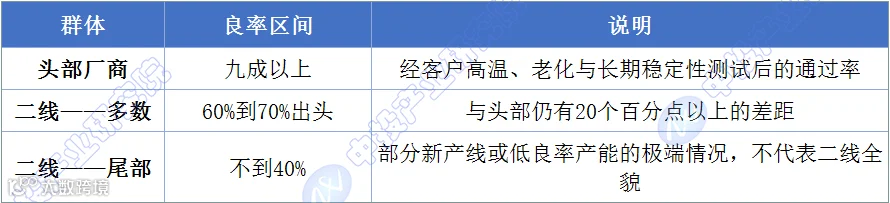
头部厂商的良率能做到九成以上,二线厂商的良率分化明显。尾部厂商可能低至四成以下,部分新产线投产初期良率仅40%;但多数二线厂商的良率在60%到70%出头。即便以60%到70%出头的良率计算,与头部九成以上的差距仍然意味着单位成本高出显著一截——在800G均价数百美元的市场上,这部分成本差就是二线厂商在价格竞争中腾挪空间受限的根源。光模块过的是客户的可靠性测试,高温、老化、长期稳定性,良率每低一个台阶,有效产出就打一次折扣。更何况高端芯片的配额早被锁走,拿不到芯片,产线建得再漂亮也只能空转。宣布的产能写在新闻稿里,能交付的产能才算数。
图表3 头部与二线厂商的良率差距
数据来源:中投产业研究院整理
图表4 从名义产能到有效交付:三道门槛
数据来源:中投产业研究院整理
(二)价格战的时间表:方向与节奏的分歧
关于2027年1.6T进入量升价跌交叉期,市场并没有形成共识。高盛2026年9月报告的明确口径是:1.6T价格维持700美元以上,800G产品2027年降价幅度仅为个位数,核心支撑是DSP、EML等关键零部件的持续紧缺以及龙头厂商通过预付款和长期协议锁定产能。中际旭创在2026年7月的投资者交流中亦直接回应:“市场传言的降价幅度是过于夸大的”“1.6T的ASP远高于市场传言”。
产业规律指向量升价跌的最终方向,但短期节奏存在实质性分歧。一方认为供给偏紧将阶段性延缓降价,另一方担心2027年进入量升价跌的交叉期。这个分歧本身构成一个有用的信号:当供给瓶颈松动、配额不再锁死时,被延后的降价压力可能集中释放。洗牌不会缺席,只会迟到。
四、0.5%,与一份名单
(一)先泼冷水:0.5%的分工逻辑,以及它的边界
2026年8月,英伟达官宣CPO进入量产——把光引擎从独立模块直接搬进交换芯片的封装里,功耗效率提升五倍,CoreWeave、Meta、微软、甲骨文已经在用;博通的CPO交换机同步出货,功耗降了七成。恐慌很直接:既然光引擎可以长在芯片上,还要光模块厂干什么?
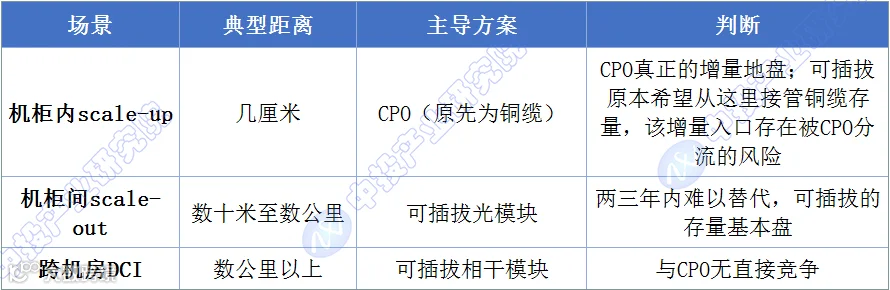
先泼冷水。CPO眼下在AI数据中心光互连里的渗透率只有0.5%,没有一家头部云厂商打算在两三年内大规模部署;它有个结构性的软肋——光引擎和交换芯片绑死,坏了可能要一起换,维护成本和停机风险远高于可插拔方案。产业界的主流判断是分工而非替代:CPO接管机柜内部几厘米的超短距连接(那里本来是铜缆的地盘),可插拔继续负责机柜之间、机房之间。按这个剧本,到2030年CPO渗透率约35%,从总量上看吃掉的是新长出来的增量,不是可插拔的存量。
但这个“吃增量、不吃存量”的定性需要加上一个限定:它描述的是总量意义上的净效果,而非结构意义上的均匀分布。下表显示机柜内Scale-up原先为铜缆,CPO替代的是铜缆的存量地盘。然而可插拔光模块此前一直在争取将Scale-up场景从铜缆手中接管过来——这是可插拔最有想象力的增量入口之一。如果CPO在这个场景加速渗透,被截胡的正是可插拔原本志在必得的那块增量,而非可插拔已经握在手里的机柜间存量。总量上可插拔的存量没有被吃掉,与结构上可插拔增长弹性最大的入口被分流,可以同时为真。
图表5 2026-2030年CPO渗透率轨迹与替代预警线
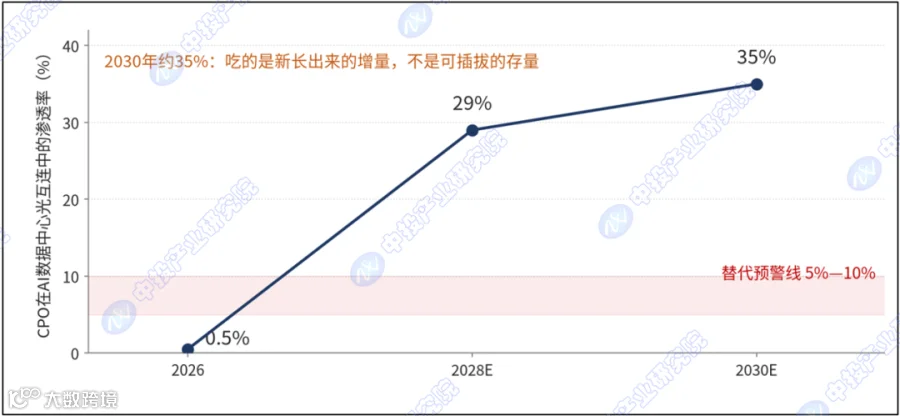
注:2026年为现状值;2028年为scale-out口径(高盛);2030年为AI数据中心光互连口径(TrendForce)。
数据来源:TrendForce、高盛,中投产业研究院整理
图表6 CPO与可插拔的场景分工
数据来源:中投产业研究院整理
(二)名单是早到五年的警报,但不是终局判决
缺席需要放在更长的时间轴上理解。英伟达第一代CPO交换机的首发供应链由台积电、矽品、Lumentum、天孚通信、鸿海构成,中际旭创和新易盛确实不在其中。但这不等于出局。英伟达NPO路线沿用了可插拔时代的四家供应商——中际旭创、新易盛、Coherent、Fabrinet。中际旭创公开表示2027年下半年开始预计有两个有影响力的重点客户批量采购NPO产品,更大上量在2028年;新易盛亦明确NPO团队在客户端进展顺利,预计2027年逐步有订单交付、2028年出货量级逐步提升。缺席的是第一代CPO的首发制造分工,而非下一代光电一体化架构的全部入场资格;NPO路径上的卡位,是中国模块厂对缺席的实质性回应。
新路线的价值链正在重写,话语权属于具备“光电一体化”全链条能力的玩家——芯片、封装、光引擎一体通吃,而这恰恰是中国产业的短板。0.5%的渗透率确实不足惧,名单却是一个早到五年的警报。产业研究上有一条经验线:替代者的渗透率突破5%到10%,被替代的一方就该启动最严肃的应对程序。离那条线还远,但方向已经亮出来了。在方向亮出来之后,真正值得跟踪的就不再是“在不在第一份名单上”,而是NPO和CPO光引擎环节的卡位能不能在2027-2028年兑现为批量交付。
五、利润最厚的地方,很少有人讨论
(一)卡在指甲盖大小的芯片上
把整条产业链过一遍:资本在涌入,技术在一年一代地跑(800G量产、1.6T放量、3.2T已在布局),头部企业盈利爆发,客户抢着加单。唯一的断点,卡在最上游那几颗指甲盖大小的芯片上。光模块的“大脑”DSP芯片,博通和Marvell两家美国企业拿走了九成以上的高端份额,交期拉长到50周,下单要预付、要签带约束力的长约。高端EML激光器芯片,缺口近七成。全行业利润率最厚、议价权最硬的位置,就在这里。
(二)硅光之年:路线切换就是超车窗口
好消息是技术路线本身正在开门。2026年被称作“硅光之年”:硅光方案用一颗大功率激光器供多个通道,直接绕开EML的数量瓶颈,基于硅光的模块销售额将首次超过全市场的一半——2018年这个比例只有10%。路线切换的年份,从来都是后来者超车的年份。
图表7 硅光模块占市场比重的跃升(2018年 vs 2026年)

注:硅光方案用一颗大功率激光器供多个通道,可绕开EML的数量瓶颈;2026年被称为“硅光之年”,路线切换的年份历来是后来者超车的年份。
数据来源:中投产业研究院整理
至于产业链的另一侧——传统电信和低速光模块——没什么好展开的:运营商资本开支整体收缩,行业里的砍单基本都砍在这一侧。
六、看空者的三颗子弹
第一颗子弹:周期。光模块历来三到四年一代际。800G在按惯例年降,但高盛和中际旭创的最新口径均指向2027年降幅有限、1.6T价格短期有供给支撑;降价的方向没有争议,争议在节奏。剥离周期之后,有两件事是结构性的:云厂商把光的开支占比抬高了四倍,ASIC架构的服务器比GPU服务器用掉更多光模块。周期决定利润在哪一年兑现,不决定这门生意存不存在。
第二颗子弹:如果AI停下来呢?传统云数据中心的带宽迭代需求还在,行业死不了;但当前六成的增速和千亿级美元的想象,撑不住。需求是真的,定价是烫的。
第三颗子弹:“CPO在2028年终结可插拔。”三个事实让它站不住:渗透率0.5%,云厂商规划仍以可插拔为主,维护缺陷注定场景分工。但有两处必须盯住:机柜内Scale-up市场万一全面CPO化,可插拔原本希望从铜缆手中接管的增量入口会被截胡——被抽走的不是可插拔的存量,而是可插拔最有想象力的增长弹性;另外,各家机构对1.6T需求的预测口径相差两到三倍。
七、不同的位置,不同的下法
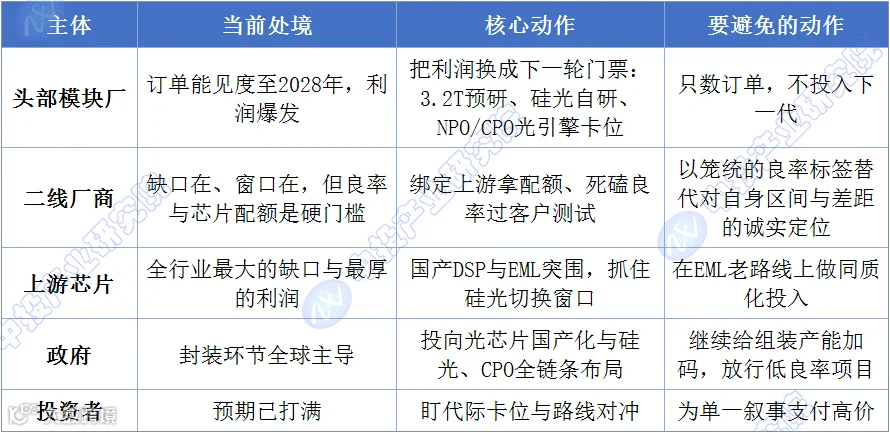
头部模块厂:利润是今天的,门票是明天的。最该做的不是数订单,而是把利润换成下一轮的入场券——3.2T预研、硅光自研、CPO光引擎和光组件环节的卡位。NPO路线上的既有供应商身份是一个起点,但起点不等于终点:2027-2028年的批量交付兑现度,才是检验在局中还是在名单外的真正标尺。
二线厂商:窗口是真的,但生死只有两条线——拿不拿得到高端芯片配额,良率过不过得了客户的测试。绑定上游、死磕良率,比发布产能数字重要一百倍。良率的参照系应当是头部九成以上的水平;二线内部从不到四成到70%出头的分化本身,就是洗牌的前兆。
上游芯片:全行业最大的缺口、最厚的利润都在这里。国产DSP和EML的突围是十年级的题目,硅光切换正在给后来者留门。
政府:中国在模块封装环节已是全球主导,但下一场竞争考的是全链条能力。资源该投向光芯片国产化和硅光、CPO的全链条布局,而不是继续给组装产能加码。眼下蜂拥而入的低良率产能,两三年后就是出清名单上的名字。
投资者:行业层面的钱跟着AI资本开支走,企业层面的钱看代际卡位和路线对冲。边际定价权攥在两个变量手里:1.6T的实际降价节奏(而非方向),和CPO/NPO的兑现节奏。
图表8 分主体行动清单
资料来源:中投产业研究院整理
八、五根指针
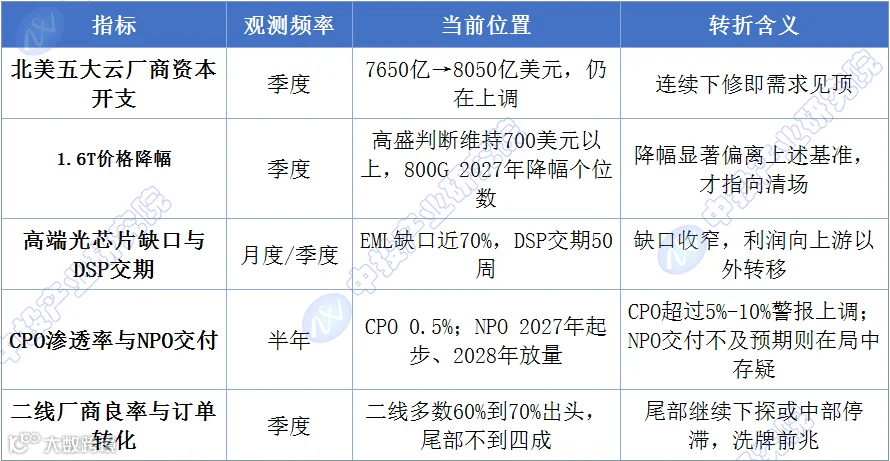
其一,北美五大云厂商资本开支指引——全行业的水龙头,变化领先订单两三个季度。其二,1.6T价格降幅——以高盛“维持700美元以上”和中际旭创“降价传言夸大”的近期口径为基准线,降幅一旦显著偏离这一基准,才说明竞争从抢份额变成清场。其三,高端光芯片缺口和DSP交期——瓶颈往哪边松,利润就往哪边流。其四,CPO渗透率与NPO交付——CPO越过5%到10%警报上调;同时跟踪NPO在2027-2028年的批量交付进展,这是中国模块厂在首发名单之外最直接的破局观测点。其五,二线厂商良率分布——关注二线群体内部的移动方向,尾部是否继续下探、中部能否向70%以上靠拢,比一个静态数字更有信息含量。
图表9 光模块行业五根指针
资料来源:中投产业研究院整理
九、结尾
2026年的光模块行业,甜蜜是真的,暗礁也是真的。甜蜜写在订单里,暗礁写在名单里、在良率表上、在芯片交期里。
订单回答“现在有多甜”,名单回答“还能甜多久”。订单能见度延伸到了2028年,但能见度不等于兑现;第一份名单上没有名字,但NPO的卡位让在局中仍然成立。这个行业最终的胜负手,从来不是谁的产能大,而是下一代的船票在谁手里、以及那张船票能不能在2027-2028年兑现为批量交付。
注:文中数据来自LightCounting、TrendForce、高盛、花旗及公开报道,各机构口径存在差异(1.6T需求预测相差可达两到三倍);高盛2026-2028年预测的上修幅度分别为33%、81%、115%;行业判断回答的是阶段与方向,不构成投资建议。
END
《2026-2030年中国光模块行业深度调研及投资前景预测报告》
联系 客服
点击下方“阅读原文”查看更多报告信息