加关注
点击“蓝字”,关注我们
报告导读
供应端,海外铜矿供应增量不及年初预期,铜精矿供需紧张格局加剧,铜精矿加工费持续下行。精炼铜炼厂产能持续投放,硫酸等副产品利润维持生产效益,铜元素库存从铜精矿库存持续向精炼铜库存转移,精炼铜库存维持偏高水平,且美国储铜需求锁定大量精炼铜流动性。需求方面,高铜价对于下游需求存在一定制约,但电力及半导体需求保持刚性增长。整体看来,电气化及智能化背景下储铜需求锁定精炼铜大量流动性,短期价格高位有支撑。
投资要点
1. 铜矿供应偏紧难以扭转,加工费历史低位持续下行
铜矿供应维持偏紧格局,加工费维持负值
2. 电解铜产能持续投放,电解铜整体供应维持增长趋势
副产品支撑炼厂利润,国内电解铜产量维持增长
3. 废铜受税收政策及补贴政策调整影响,供应不及预期
废铜供应紧张向下游阳极板和精炼铜传递,加剧铜供需紧张关系
4. 美国关税预期下,储铜需求锁定大量现货流动性
全球精炼铜显性库存高位运行,绝大部分货源锁定在COMEX库存
5. 跨市套利建议布局买SHFE抛LME的跨市头寸
进口利润维持历史低位水平,在国内库存快速去化至低位背景下,精炼铜物流具有国外向海内进口驱动
风险提示
国内经济复苏不及预期;国内政策宽松不及预期;地缘政治风险恶化。
正文目录
1. 铜矿供应改善预期难以逆转偏紧格局,加工费维持历史低位
2. 精废价差大幅走强,再生铜进口迅速回升
3. 电解铜产能大量投放,产量大幅增长
4. 下游采购积极性不高,开工率不及往年
5. 终端需求表现分化
6. 全球精铜库存水平偏高
7. 跨市套利
8. 市场展望
1.铜矿供应改善预期难以逆转偏紧格局,加工费维持历史低位
1.1.铜矿供应维持偏紧格局
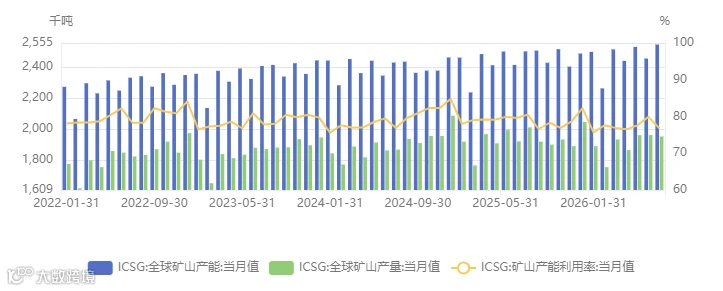
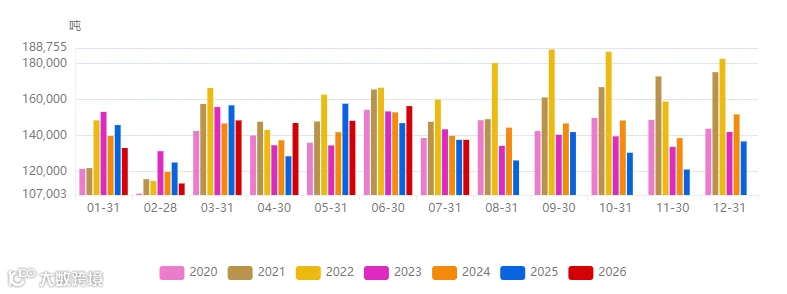
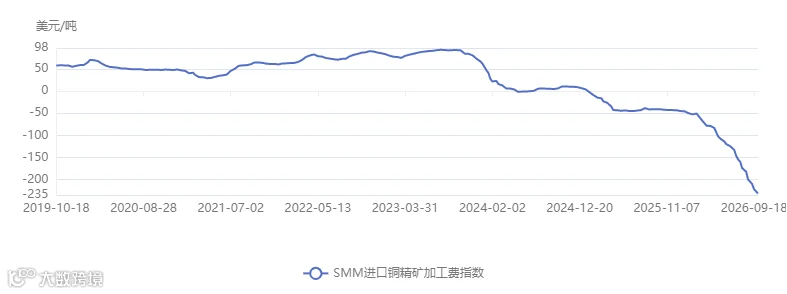
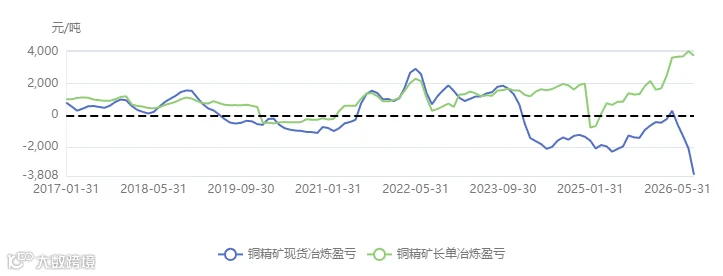
2026年初全球铜矿供给端预期增量在60~80万吨,截至三季度市场预期全球铜矿供给增量下修至10万吨。刚果金铜精矿产量较上一年基本持平,Kamoa去年地震带来的硫化矿减量与氧化铜矿的增量对冲;智利受二季度矿山集中检修以及品味下滑与海水淡化厂扩建速度不匹配影响,智利铜产量同比超预期下滑;印尼Grasberg去年泥石流灾害导致的减量仍未恢复,市场预期完全恢复时间后延致2028年,下半年目标恢复65%,全年减量预期在30-35万吨。2026年铜矿加工费长协报价0美元/吨,极端的加工费报价反映了铜精矿供给相对于冶炼产能的紧缺。经历2025年矿端的大去库以后,铜精矿仅10万吨的供应增量加剧供需紧张的格局。
图表 1:全球矿山产能及利用率
资料来源:ICSG,浙商国际
图表 2:中国铜矿产量
资料来源:SMM,浙商国际
1.2.加工费持续维持负值
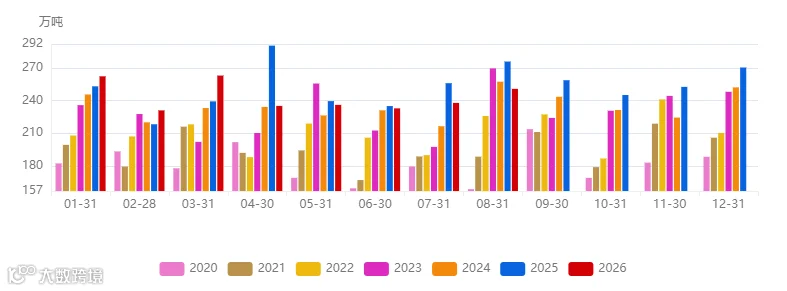
进口方面,2026年1-8月中国进口铜精矿及其矿砂195万吨,同比减少5万吨,同比减少2.8%。由于硫酸等副产品收益高企,加工费转负尚未拖累原生铜炼厂开工,国内炼厂对铜矿需求维持高位。
图表3:铜矿进口量
资料来源:海关总署,浙商国际
图表4:进口铜矿加工费
资料来源:SMM,浙商国际
2.国内废铜供应因税改和补贴取消而收紧,再生铜进口回升
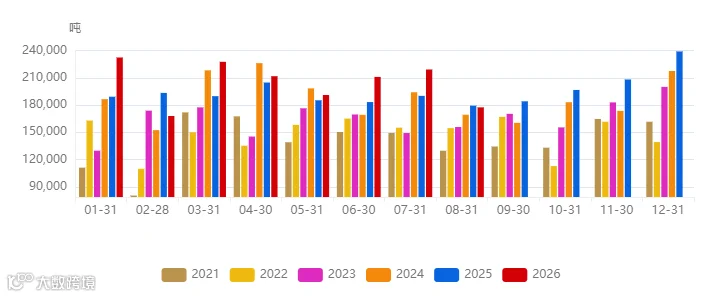
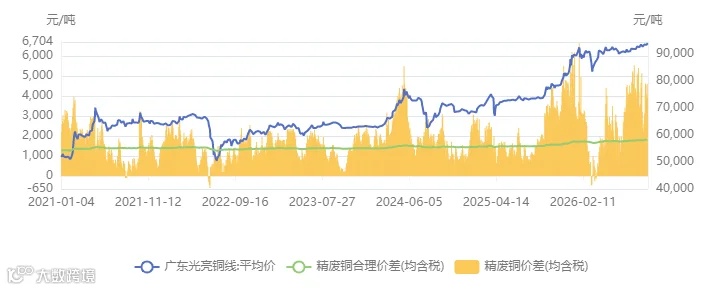
2026年废铜进口量同比回升。1-8月进口铜废碎料(海关编码74040000)累计量为163.8万吨,同比增长8.14%。由于关税预期存在,去年上半年美国废铜进口量显著下滑,今年美国方向进口量回升,叠加欧洲、日本、泰国等其他区域的供应替代,整体废铜进口量明显回升。国内废铜资源因反向开票政策以及地方补贴取消等政策原因,供给超预期收缩,市场上废铜资源因发票问题,废铜有价无市,导致精废价差异常波动。伴随铜价的持续攀升,精废价差快速扩大,废铜性价比凸显,截至2026年10月9日精废价差4603元/吨,大幅高于合理价差1700元/吨。
图表 5:废铜进口量
资料来源:海关总署,浙商国际
图表 6:精废价差
资料来源:SMM,浙商国际
3.电解铜产能大量投放,产量持续增长
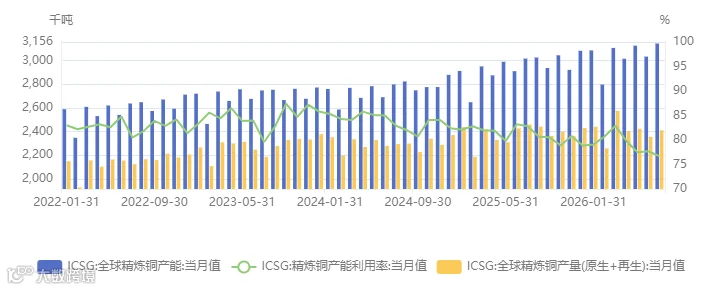
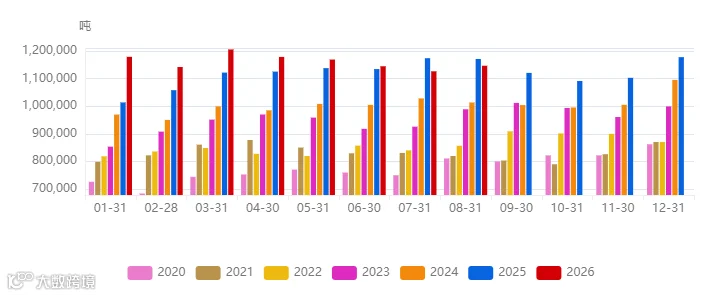
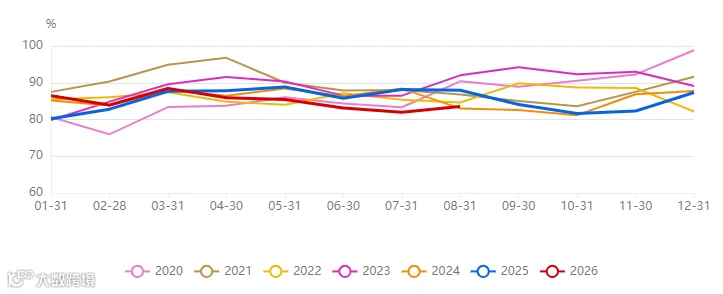
2026年9月中国精铜产量为112.06万吨,同比减少0.04%。2025年1-9月国内精铜产量1041.55万吨,同比增长3.54%。自2024年下半年以来铜冶炼新增产能持续投放:金川一期项目(24年年中投产)和二期项目(24年年末投产)合计新增产能40万吨/年、铜陵金新项目(25年3月投产)新增产能50万吨/年,滇中有色项目(2025年7月)新增产能20万吨/年。建发盛海项目设计产能60万吨/年、江铜宏源设计产能15万吨/年。冶炼产能释放将持续拉动国内精矿需求增长。今年以来铜精矿和废铜供应一齐紧张限制电解铜产能兑现,开工率明显被拖累,检修时长被动拉长。
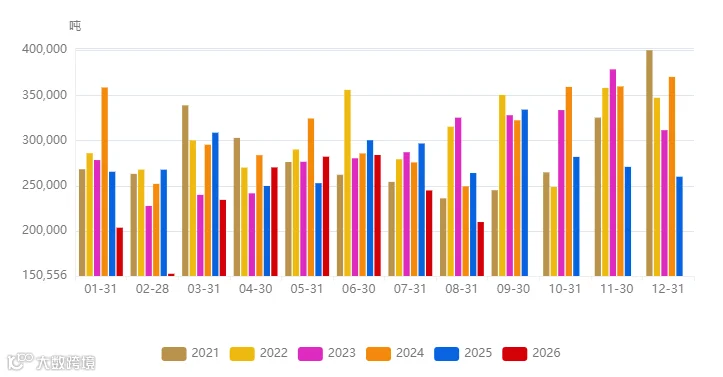
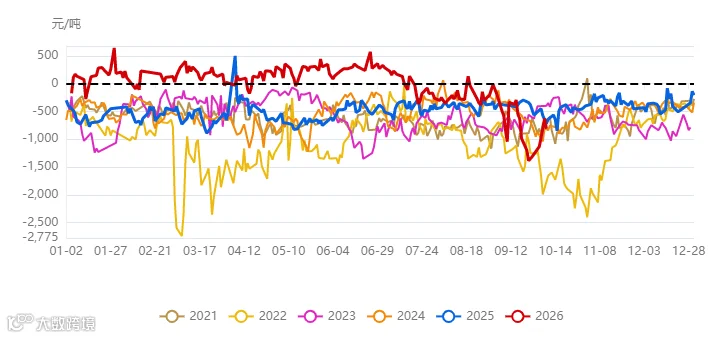
电解铜进口方面,2026年1-8月中国精炼铜进口量188.37万吨,同比减少15.22%,伴随国内冶炼产能投放,进口利润窗口关闭,国内精铜进口依赖度下移。截至2026年10月初,三个月后铜进口盈利约-820元/吨,进口窗口持续关闭。
图表 7:全球精炼铜产量及开工率
资料来源:ICSG,浙商国际
图表 8:中国电解铜产量
资料来源:SMM,浙商国际
图表 9:炼厂利润
资料来源:SMM,浙商国际
图表10:炼厂开工率
资料来源:SMM,浙商国际
图表11:精炼铜进口量
资料来源:海关总署,浙商国际
图表12:电解铜进口利润
资料来源:SMM,浙商国际
4.下游采购积极性不高,开工率不及往年
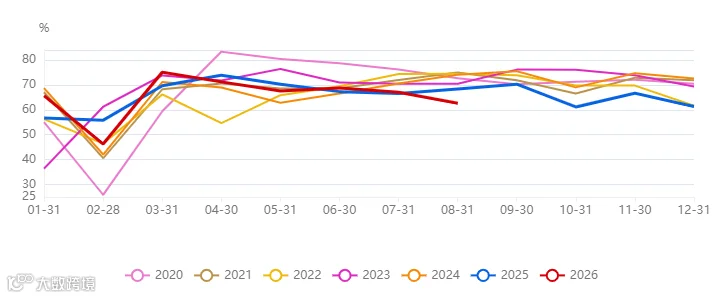
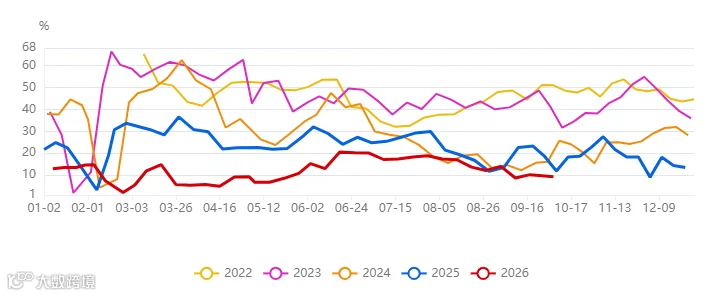
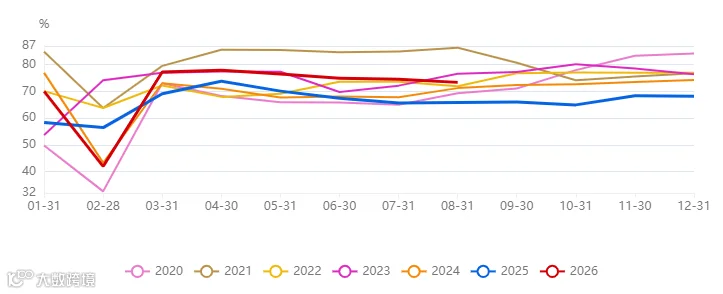
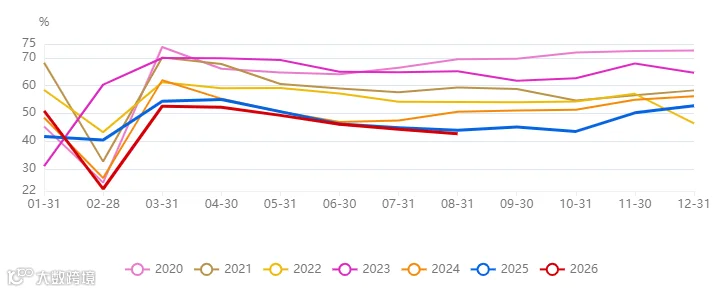
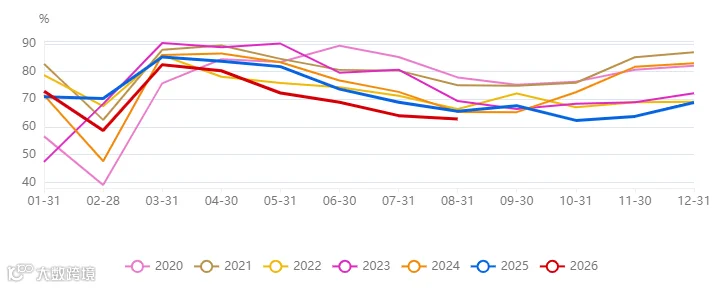
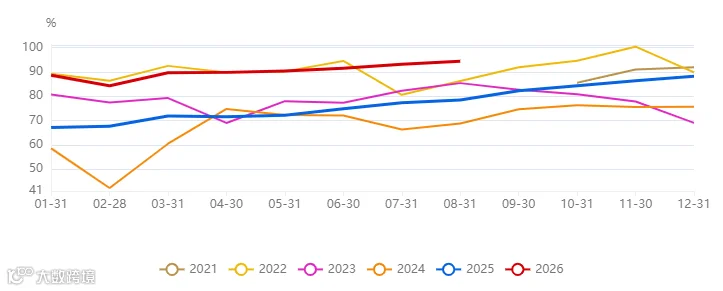
下游加工企业开工率不及预期,成品库存略有累库,加工企业采购比较谨慎,对高价货源接受度不高。现货市场成交处于消费淡季,电解铜现货小幅贴水。
图表 13:电解铜制杆开工率
资料来源:SMM,浙商国际
图表14:再生铜制杆开工率
资料来源:SMM,浙商国际
图表15:铜板带开工率
资料来源:SMM,浙商国际
图表16:黄铜棒开工率
资料来源:SMM,浙商国际
图表17:铜管开工率
资料来源:SMM,浙商国际
图表18:铜箔开工率
资料来源:SMM,浙商国际
5.终端需求表现分化
5.1.电力投资维持增长
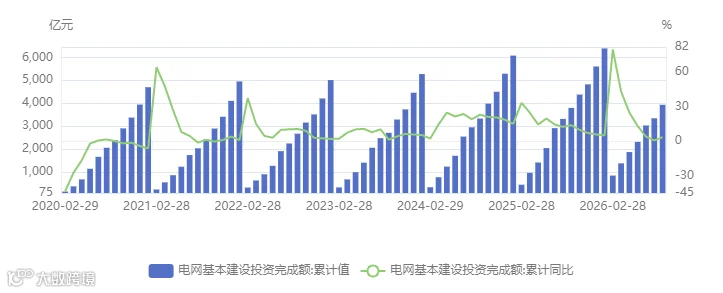
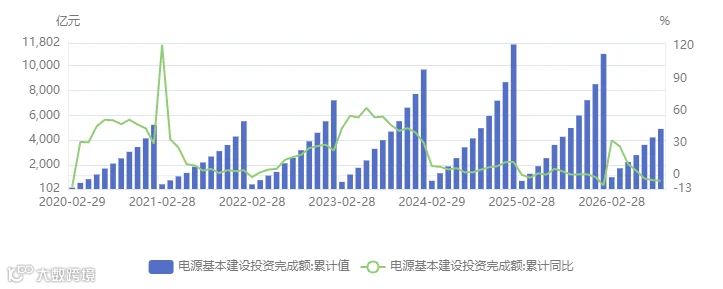
电力电网方面,2026年1-8月电网基本建设投资累计完成额3931亿元,同比增长3.6%;1-8月电源基本建设累计投资4916亿元,同比下降5.23 %。电网投资用铜强度是电源投资用铜强度的4倍,因此电力投资整体用铜需求依旧维持正增长。增速上2026年增速整体较往年明显下滑,节奏上一季度强二三季度偏弱,预期四季度将再度起量。整体而言国内电力投资预期维持长期增长。
图表19:电网基本建设投资额及同比增速
资料来源:SMM,浙商国际
图表20:电源基本建设投资额及同比增速
资料来源:SMM,浙商国际
5.2.房地产拖累延续
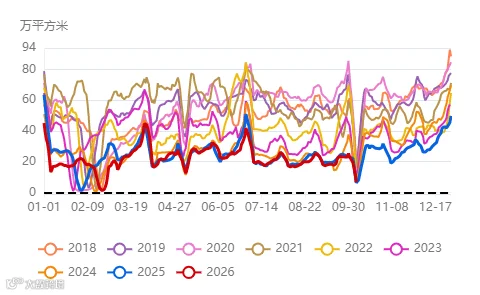
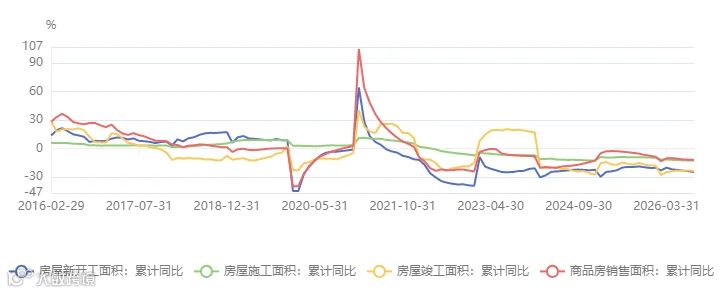
房地产方面,2026年1-8月房屋新开工面积、施工面积、竣工面积、销售面积累计同比分别为下降24.9%、12.8%、23.7%、12.1%。地产销售持续下滑,前端开工向后端竣工传导。
图表21:30大中城市成交面积
资料来源:SMM,浙商国际
图表22:房地产新开工、施工、竣工、销售累计同比
资料来源:SMM,浙商国际
5.3.家电需求:以旧换新政策带来的驱动效应减弱
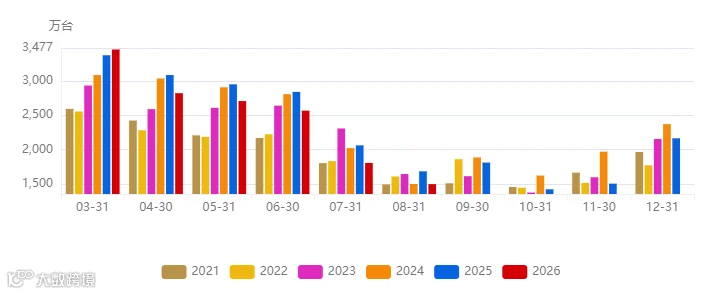
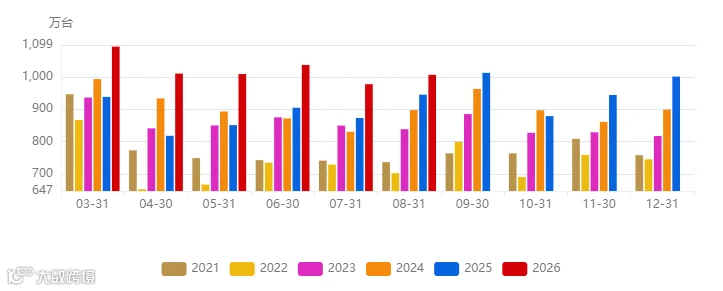
家电方面,内需羸弱依托出口维持小幅增长。产业数据显示,2026年1-8月家用空调产量18721.5万台,较去年同期下降2.2%。2026年1-8月冰箱产量7752万台,同比上升11.6%。2026年1-8月洗衣机产量7979.7万台,较去年同期同比增长4%。
图表23:空调产量
资料来源:SMM,浙商国际
图表24:电冰箱产量
资料来源:SMM,浙商国际
5.4.新能源汽车销量维持高速增长
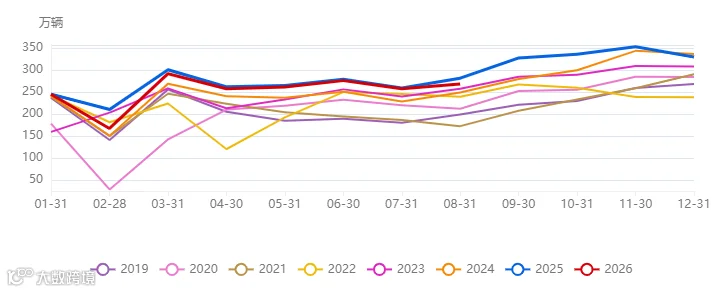
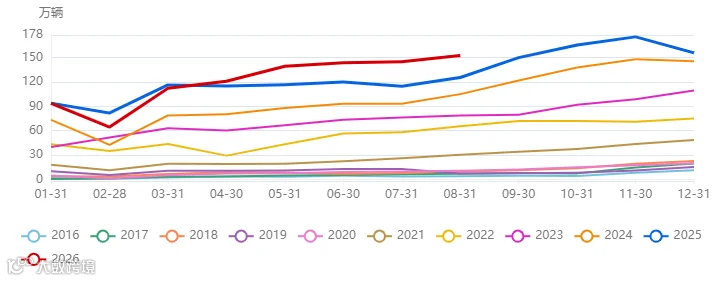
汽车方面,国内2026年1-8月汽车产量2030.8万辆,同比下降3.3%,新能源汽车方面,1-8月产量1066.8万辆,同比增长11.3%,燃油汽车方面,1-8月产量964万辆,同比下降15%。
图表25:汽车产量
资料来源:SMM,浙商国际
图表26:新能源汽车产量
资料来源:SMM,浙商国际
6.全球精铜库存高位,但可流通量极少
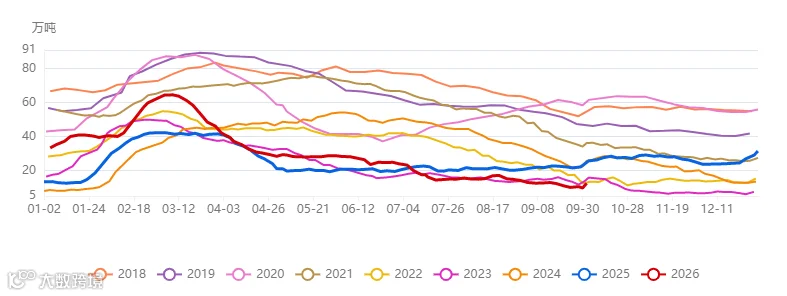
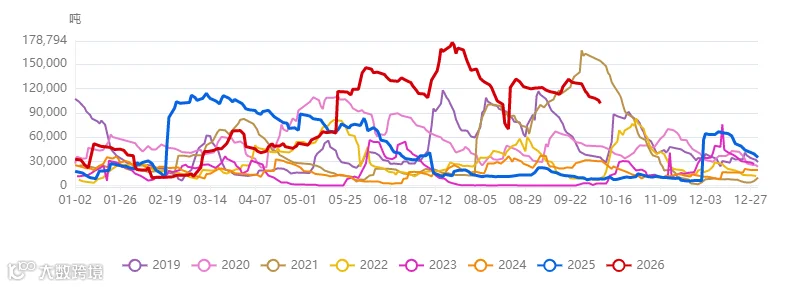
截至2026年9月末,LME和COMEX铜库存合计为95.19万吨,较上月环比上升3.5万吨,其中COMEX铜库存70.38万吨,LME铜库存24.81万吨。截至9月末,上期所库存铜库存约为3.87万吨,较上月环比减少约3.37万吨。截至9月末,中国电解铜社会库存约为9.72万吨,较上月环比减少4.32万吨。除美国储铜库存高企以外,全球可流通精炼铜库存低位,现货供需偏紧。
图表27:上海期货交易所库存

资料来源:SHFE,浙商国际
图表28:中国境内社会库存
资料来源:SMM,浙商国际
图表29:COMEX+LME库存合计

资料来源:LME,浙商国际
图表30:伦敦金属交易所注销仓单
资料来源:LME,浙商国际
7.跨市套利
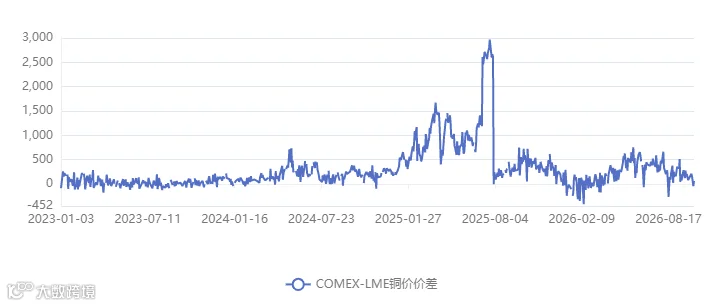
精炼铜可流通库存持续去库,LME0-3升贴水高位运行,国内下游需求处于旺季尾声,目前维持大升水结构。由于国内废铜供应紧张向冶炼端传递,国内精炼铜产量不及预期,预期进口窗口有望打开。当前进口利润(-800)处于历史偏低水平,进口窗口关闭,若废铜供应迟迟无法解决,叠加铜精矿供应紧张,国内炼厂家产概率增加,预期国内精炼铜供需紧张格局家具,有望打开进口窗口。建议等待窗口布局买SHFE空LME的跨市头寸。
图表31:COMEX-LME价差
资料来源:LME,浙商国际
图表32:LME铜升贴水
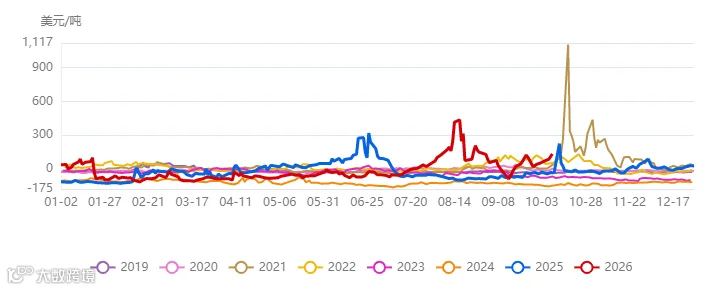
资料来源:LME,浙商国际
图表33:洋山铜溢价
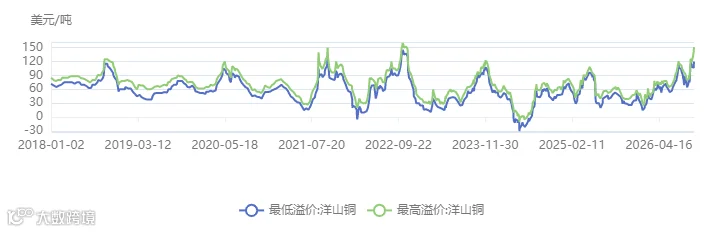
资料来源:LME,浙商国际
图表34:现货进口利润
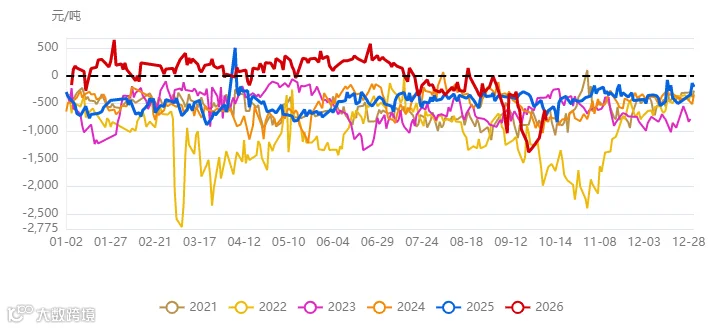
资料来源:LME,浙商国际
8.市场展望
供应端,海外铜矿供应增量不及预期,铜精矿供需紧张格局恶化,铜精矿加工费持续创造历史新低。精炼铜炼厂产能持续投放,硫酸等副产品利润目前仍能维持生产效益,铜元素库存从铜精矿库存持续向精炼铜库存转移,全球精炼铜库存高位运行。需求方面,美国关税预期下的储铜需求锁定了全球精铜库存大部分流动性,全球实际可流通精炼铜库存紧张;高铜价对于下游终端需求存在一定制约,但电力及新能源需求保持刚性增长。整体看来,电气化及智能化背景下,储铜需求锁定精炼铜流动性后,短期价格重心维持高位。套利方面,进口利润维持低位,进口窗口关闭,伴随国内库存去化至低位,建议等待布局买SHFE抛LME的跨市头寸机会,关注海外精炼铜库存变动和美国关税政策情况。
以上文章来源于浙商国际研究团队
作者:林旭(SFC:BXJ118)