

瀚林汇国际咨询旗下咨询平台,为企业成长贡献力量!
红筹架构搭建|外汇合规申报|国际并购上市
=============================?
分享:恒杉(ID:gh_a80ed55ed650)
编辑:松泽李明贤
14%股权撬动56%投票权:黑芝麻智能红筹架构的"合同术"
当同行都在用A/B股搭建WVR架构时,黑芝麻智能选了一条更"轻"的路——没有不同投票权股份,靠一纸投票权委托协议,让持股仅14%的创始人掌握了超过半数的表决权。这套设计的精妙与脆弱,都值得拆开来看看。
标的:Black Sesame(02533.HK)上市:2024年8月8日章则:18C章特专科技(已商业化)
上市首日跌27%,但真正值得看的是控制权设计
2024年8月8日,黑芝麻智能在港交所挂牌上市,首日收盘跌了将近27%,净募资只有9.5亿港元。对于一家招股时号称"智能汽车AI芯片第一股"的公司来说,这个开局不算漂亮。
但比起股价表现,更值得拆解的是它的红筹架构设计。同样是智驾芯片赛道、同样是开曼注册、同样是无VIE的纯股权红筹,黑芝麻和竞争对手地平线(09660.HK)走出了两条完全不同的路:
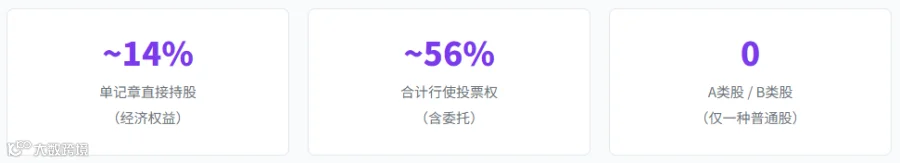
地平线用的是港交所最经典的A/B股WVR架构——A类股每股10票,B类股每股1票,写在公司章程里,法定有效。而黑芝麻没有设A类股,它的股本只有一种普通股,但创始人单记章却能以约14%的经济权益,行使约56%的投票权。
他是怎么做到的?答案藏在一份股东之间的投票权委托协议里。
一、为什么走18C章,而不是主板常规路径?
要理解黑芝麻的架构选择,先得理解它为什么走18C章。港交所18C章是2023年推出的"特专科技公司"上市通道,专门服务于硬科技企业——芯片、先进硬件、新能源、新材料这些烧钱、长周期、短期不盈利的行业。
18C章把特专科技公司分成两类,门槛不一样:
黑芝麻是第二家按18C章上市的已商业化公司。为什么不直接走主板常规路径?因为主板常规路径要求最近一年盈利或者收入规模达标,黑芝麻虽然营收在增长,但累计亏损接近100亿,走主板常规路径的财务指标过不了关。18C章就是专门给这种"技术硬、但还没赚钱"的公司开的一扇门。
这扇门开出来的直接结果是:上市门槛低了,但监管对"控制权"的要求也变了。18C章允许未盈利的科技公司上市,但港交所担心创始人在股权被大幅稀释后失去控制权,导致公司战略摇摆,所以对WVR(不同投票权)或者其他控制权安排有明确的披露和合规要求。
二、红筹三层链路:和地平线几乎一模一样
抛开控制权设计不谈,黑芝麻的底层红筹架构和地平线几乎是一个模板刻出来的:
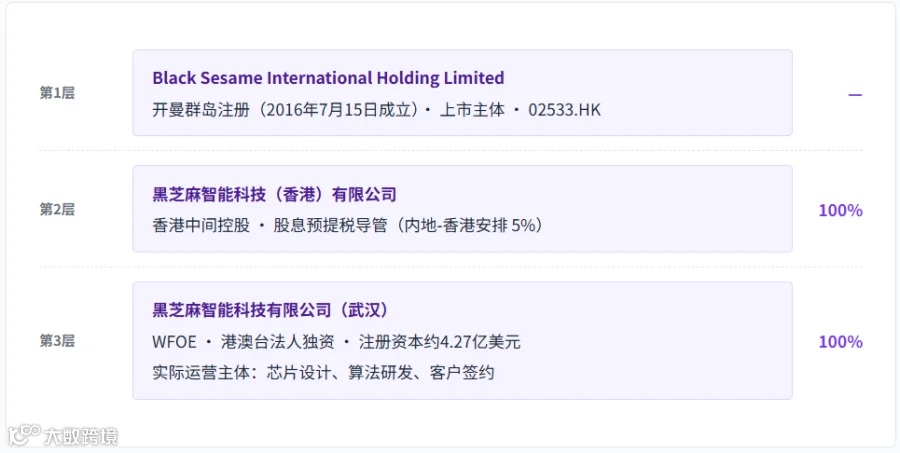
这三层的设计逻辑和地平线完全一致:
开曼是上市主体——境外投资人买的是开曼公司的股票,开曼公司法对融资、董事会、股权转让的灵活度最高,适合作为上市平台。
香港是税务导管——开曼不直接持股境内WFOE,而是先设一层香港公司,目的就是享受《内地和香港税收安排》下5%的股息预提所得税。这一层不能省,省了就是10%。
武汉WFOE是实际运营主体——注册资本4.27亿美元,说明境外融资的钱是真金白银打进来的,不是空壳。芯片设计行业不在外资负面清单里,所以可以直接100%持股,不需要VIE。
到这一步为止,黑芝麻和地平线的架构是"同构"的。真正的分岔点在上面——开曼公司的股本结构和控制权安排,两家走出了完全不同的路线。
三、s核心拆解:没有A/B股,怎么实现"以小控大"?
这是整篇文章最值得看的部分。
港交所8A章允许的WVR架构,标准做法是发行A类股和B类股两种股份——A类股每股多票(通常10票),只有创始人和核心管理层持有,B类股每股1票,给公众和机构。这是从阿里、小米、美团一路沿用过来的经典设计。
但黑芝麻没有这么做。它的开曼公司只有一种普通股,每股一票。那单记章怎么把14%的股权变成56%的投票权?
答案:投票权委托协议(Voting Power Delegation)
逻辑是这样的:黑芝麻在上市前经历了10轮融资,股权被稀释得很厉害——北极光、武岳峰、海松、小米、腾讯、中银、国投招商……十几个财务投资人加起来占了大头。单记章作为创始人,直接持股已经不多了。
但这些财务投资人的诉求很简单:赚钱就走,不想管公司日常经营。他们不关心股东大会上投什么票,只要创始人能把公司做起来、股价涨上去就行。
于是解决方案就很自然了:财务投资人把自己手里的投票权,委托给单记章行使。
注意——经济权益还是投资人的,分红还是按持股比例分,但股东大会上的投票权,单记章可以替他们投。这就是"投票权委托"的核心:所有权和投票权分离,但不是通过股份类别分离,而是通过合同分离。
通过这种安排,单记章把自己直接持有的14%,加上其他股东委托过来的投票权,合并行使的投票权比例达到了约56%——过了半数控制线。
四、投票权委托 vs A/B股:两种工具的实操对比
这是最有实操价值的部分。同样是"以小控大",A/B股和投票权委托是两种完全不同的工具,各有优劣。给你拉一张对比表:
从这个对比表能看出来两种思路的哲学差异:
A/B股是"硬隔离"——经济权益和投票权的分离是写死在章程里的,只要你持有A类股,不管你持股比例多低,投票权就是10倍。这对创始人最安全,但对市场来说有"永久特权"的观感,所以港交所加了一堆限制(转让即降级、创始人离开公司即降级等)。
投票权委托是"软绑定"——分离是通过合同实现的,不是法定的。好处是灵活,股本结构简单,投资人也容易接受(反正投票权本来就不想用);坏处是不稳固——如果委托方反悔、或者双方闹翻,投票权就回去了,创始人的控制权基础就动摇了。
五、股东图谱:财务投资人扎堆,车企绑定弱
和地平线的股东结构比,黑芝麻的股东图谱有一个鲜明的差异:财务投资人占主导,车企股东很少。
对比一下地平线的股东:上汽约9%、CARIAD(大众)约2.4%(后来换股到9.9%)、比亚迪也有参股。地平线是车企股东深度绑定——股东既是金主也是客户。
黑芝麻的车企股东加起来才1%出头,更多是财务投资人。这意味着什么?黑芝麻的芯片出货没有"股东车企"的保底,得真刀真枪去市场上抢客户。这也是为什么它上市首日就跌了27%——市场在给它的商业化能力定价,而不是给"车企生态绑定"定价。
六、风险与隐忧:投票权委托的脆弱性
说到实操价值,不能只讲优点,必须把风险点也拎出来。投票权委托这套设计,看起来灵活轻巧,但底下藏着几个隐患:
风险一:委托人反悔怎么办?
投票权委托是合同,不是法定权利。如果某个大股东(比如北极光,持股10%+)和创始人闹翻了,单方面撤销委托,单记章的投票权比例就会直接掉下来。A/B股不存在这个问题——只要A类股还在你名下,投票权就在。
风险二:委托期限和撤销条件怎么设?
实操中,投票权委托协议一般会约定:委托人在持股期间不得撤销、转让股份时委托自动随股份转移、特定情形下才能解除。但这些条款的法律效力在开曼法下能不能完全站住脚,需要逐案看。不像A/B股那样有港交所8A章的明确规则背书。
风险三:上市后监管怎么看?
港交所对18C章公司的控制权安排有持续披露要求。如果委托协议发生重大变化(比如大股东退出、委托撤销),属于股价敏感信息,必须及时公告。这和A/B股"自动降级"的机制比,多了一层人为判断的空间,也多了一层合规风险。
风险四:定增和融资时的博弈
上市后再融资时,新投资人可能会要求修改投票权委托安排。黑芝麻2026年那笔定增,武岳峰和戴思元协同出手、单记章持股比例下降,就是典型的例子——股权结构每变一次,控制权的平衡就要重新算一遍。
写在最后:两种"控制权工程"的美学
拆完黑芝麻和地平线,最大的感受是:红筹架构设计没有标准答案,只有"适合不适合"的取舍。
余凯(地平线)选的是"重"路线——家族信托+BVI平台+A/B股WVR,三层保险叠在一起,成本高、结构复杂,但控制权稳如磐石。这是典型的技术创始人心态:我要把公司当成一个工程系统来设计,每一个零件都要锁死。
单记章(黑芝麻)选的是"轻"路线——没有信托、没有A/B股、靠一纸委托协议把财务投资人的投票权拢过来。结构简单、股本干净、投资人好接受,但控制权的根基是合同信任,不是法定权利。这更像一种"博弈均衡"——大家暂时利益一致,所以投票权给你用;哪天不一致了,再说。
从实操角度看,没有哪种模式更高级。A/B股适合"创始人长期掌权、股权持续稀释"的公司——只要你还在公司干,控制权就不会丢。投票权委托适合"财务投资人多、大家目标一致(上市退出)"的公司——反正投资人也不想管,委托给创始人用着省心。
但有一点是共同的:不管用哪种工具,核心创始人的持股底线不能破。单记章直接持股14%,余凯直接持股约15%,都在一个安全线上。如果创始人自己的股权降到个位数,哪怕有10倍投票权或者一堆委托协议,控制权也只是空中楼阁——因为市场会用脚投票,董事会会重新洗牌。
这可能是所有红筹架构设计的终极真相:法律工具只是辅助,真正的控制权来自你对公司的贡献和不可替代性。架构能锁住的是纸面的投票权,锁不住的是人心和业绩。
资料来源:港交所披露易(黑芝麻智能招股书、2025年报、2026年中报、定增公告)、企查查/天眼查/启信宝(境内WFOE工商信息)、港交所18C章上市规则、证券时报、财联社、东方财富研报中心等公开资料。
免责声明:本文为架构解析与实务讨论,不构成任何投资建议。股权比例以公司最新公告披露为准,部分数据为约数。
成文日期:2026年10月21日
如需了解更多详情内容,欢迎咨询我们
瀚林汇商业咨询是一家集境内外股权架构搭建、红筹架构搭建、境内外股权激励、财税体系建设咨询、外汇登记(37号文登记、ODI登记、7号文登记)、人力资源体系建设为一体的商业咨询公司,本企业拥有行业内知名的咨询顾问、拥有上百家企业辅导落地经验,从战略体系到内控体系为一体的专业咨询机构,为企业提供并链接各行业成功企业与实战型大咖为企业家及其企业输出创新、可行的指导和执行办法。
微信咨询电话☎️:13480949549 (微信同号)
微信客服邮箱📮:hengshanzixun_sz163.com