大数跨境

2026 或将成为美国包裹运输最贵年!5.9% GRI 只是表象,美线海运卖家要警惕全链路成本连锁传导

2026 或将成为美国包裹运输最贵年!5.9% GRI 只是表象,美线海运卖家要警惕全链路成本连锁传导 新企航供应链
2026-10-21
12
导读:2026 或将成为美国包裹运输最贵年!5.9% GRI 只是表象,美线海运卖家要警惕全链路成本连锁传导
出海网援引 TD Cowen 与 AFS Logistics 10 月 13 日发布的 Q4 货运指数预警:2026 年有望成为美国包裹运输史上最贵的一年。FedEx、UPS 同步官宣 5.9% 综合费率 GRI 上调,叠加燃油附加费持续走高、USPS 调价,很多美线海运备货卖家的关注点还停留在美森、以星等干线海运费,却忽略了码头之后、仓配末端这一条成本暗线,正在反向冲击整个海运供应链的盈利模型。

一、读懂 GRI:5.9%,

从来不是真实涨幅

很多货主看到 FedEx、UPS 公布 5.9% 年度费率上调,第一反应只是 “尾程贵了一点”,这也是行业最普遍的认知误区。GRI(General Rate Increase,综合费率上调)是承运商对外发布的全服务平均基准涨幅,是一个加权后的统计数字,不等于每一票货的涨价幅度。
· FedEx:5.9%,2026.1.5 生效
· UPS:5.9%,2025.12.22 生效
· USPS:同步于 2026.1.18 启动新一轮调价
轻小件 0–5 磅电商住宅派送件、空运进港货,实际涨幅普遍显著高于 5.9%;只有大体积陆运大件,涨幅才会贴近甚至低于基准线。对于从国内海运到美国海外仓、再拆包本土派送的 DTC 卖家、精品亚马逊卖家,恰恰是涨幅最高的这一类。
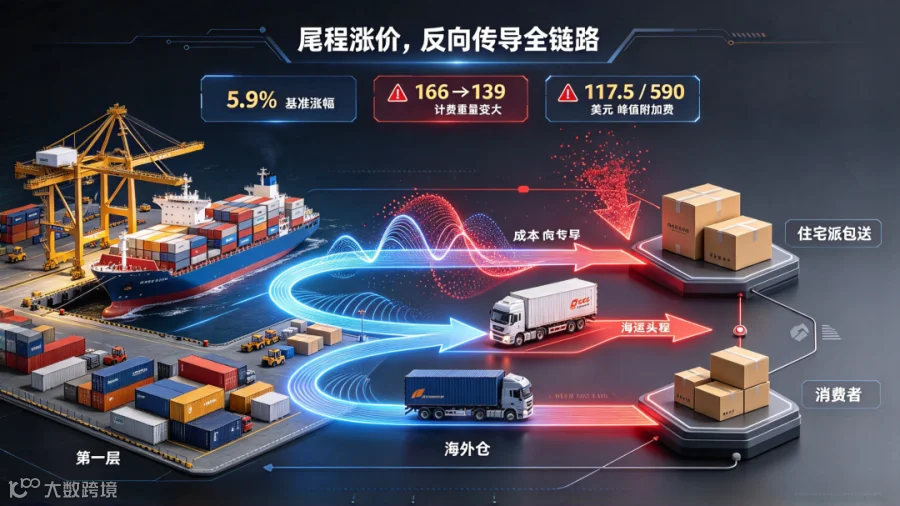
真正的杀伤力,藏在燃油附加费这条持续上行曲线里:AFS 数据显示,美国本土燃油附加费,从 2021Q1 基线 7.75%,一路上行至 2026 年 9 月接近 30%;FedEx 10 月 Ground/Home Delivery 燃油附加费稳定在 26.75%。和海运费波动逻辑不一样:海运油价涨落跟随航线、船期、巴拿马运河拥堵周期;美国内陆柴油是本土刚性成本,直接作用于卡车、分拣、末端派送,具备极强的刚性、滞后性,一旦上去,回落周期极长。

二、尾程涨价,如何反向传导

美线海运供应链?

绝大多数卖家的账,是分开算的:海运干线是一段,海外仓 + 本土派送是另一段。但对于一体化美线供应链来说,干线和尾程从来都是连通的。我们从三个核心链路拆解传导逻辑:

1、FBA 头程海运:入库后派送成本抬升,挤压库容周转效益

大批量海运柜到港→提柜送仓→亚马逊拆仓分配、跨仓调拨、买家尾配,全部依赖 UPS/FedEx/USPS 网络。以前卖家备货决策,重点看海运费、时效、查验率;现在要新增变量:仓内调拨费、跨仓转运费、FBA 配送费同步上行。同样的库存,放在加州仓和放在中部偏远州仓,单位履约成本差距被进一步拉大。很多低价轻小件产品,毛利本身就薄,海运费好不容易谈下来几分钱优势,末端派送成本一涨,直接击穿利润。

2、海外仓自发货(OTO):海运大柜备货模式,正在被尾程规则重构

这是冲击最大的赛道。卖家整柜海运到海外仓,拆零、打包、贴标,走本土小包直发消费者。除了基础费率上涨,还有两套隐性规则持续收紧:① DIM 体积重除数下调:USPS 2026 年 7 月把除数从 166 下调至 139,外包装不改,计费重量自动变大;② 附加费门槛下调:UPS/FedEx 调低超大件判定标准,普通电商包裹更容易触发附加处理费、住宅派送附加费、地址更正费;③ 旺季叠加费独立征收:黑五至圣诞旺季,在 GRI + 燃油费之外,额外叠加需求附加费,大件峰值附加费可达 117.5 美元 / 件,超限包裹最高 590 美元 / 件。
👉 核心结论:海运是 “集中摊薄成本”,尾程小包是 “离散放大成本”。整柜海运的规模红利,正在被末端零散派送的持续加费稀释。

3、美线 LTL 卡车、内拖、码头后段内陆段联动涨价

不要只盯着快递小包。美国内陆卡车、码头提柜后二程拖车、LTL 零担,底层成本同样是柴油。快递商涨价,本质是全美内陆运输成本上行的缩影。对海运供应链服务商而言:洛杉矶、长滩、萨凡纳等港的提柜、仓拖、异地转运,报价后续都会跟随柴油行情持续承压。不是快递单独涨价,是整个美国陆路网络成本系统性抬升。

三、叠加 CBP 新政,美线卖家进入

 “干线成本 + 合规成本 + 末端履约成本” 

三重压力周期

我们此前解读过 Entry Type13 邮政小包简易清关新政:低值小包简易通道收窄,美妆、儿童用品、食品接触类 PGA 监管商品退出简易申报,回归常规报关。两条政策共振,形成了一套组合压力:
✅ 老路径:邮政小包,低成本清关 + 低成本派送;
❌ 新周期:要么回归商业清关,产生报关保证金、税费、合规资料成本;要么走海运海外仓备货模式,但海外仓模式的本土派送成本现在持续上涨。
直白讲:直发小包的合规红利消失,海运备货的尾程红利消失。过去两年卖家熟悉的两套低成本模型,同步承压。这个背景下,单纯比价海运费,已经是非常危险的备货思路。同样一个柜子,送到不同海外仓、发不同州、产品尺寸重量不同,最终落地的综合 landed cost 差距会被拉开。

四、美线海运货主、卖家,

落地优化建议

重新建立全链路成本核算表,拒绝干线、尾程分开报价决策

核算单元从 “每立方海运费” 升级为【海运 + 清关 + 提柜内拖 + 海外仓操作 + 本土派送 + 附加费 + 退货】综合履约成本,把 DIM 体积重、住宅附加费、旺季附加费、燃油附加费全部计入测算模型。体积偏大、发偏远州的 SKU,优先重新评估定价或者调整包装。

包装轻量化、集约化改造,对冲 DIM 计费规则

USPS 除数下调之后,包装冗余空间的代价会越来越高。不要只考虑防破损,同步做包装降维:压缩外箱尺寸、更换轻量化缓冲材料,直接降低体积重计费,这是少数卖家自己可控、长期有效的降本手段。

旺季备货节奏,错峰分散库容,规避峰值附加费

黑五圣诞旺季附加费是单独叠加,峰值费用杀伤力极强。不要集中单仓、集中时段爆单派送。结合美线船期,分批次到港、分仓布局,把订单流量平摊,规避旺季派送的天价附加费。

和供应链伙伴锁定一体化合约,优先稳定履约渠道

单独找货代拿低价海运费、单独找海外仓、单独找派送商,三段服务商互相甩锅、各自调价,风险最高。优先选择海运 + 清关 + 海外仓 + 尾程派送一体化的供应链服务商,争取年度合约价,对冲承运商临时调价。

品类策略分化:高毛利大件、标品适合海运海外仓;极低毛利轻小件,重新评估美国本土渠道可行性
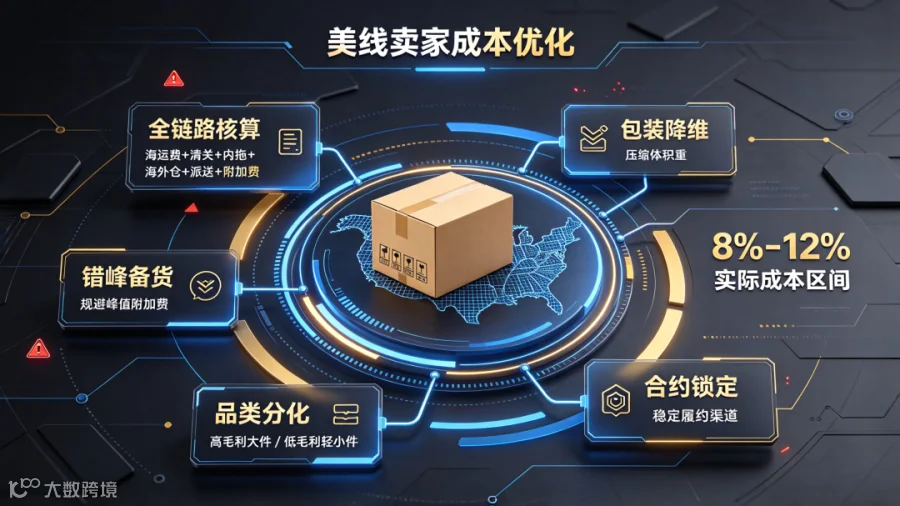
低毛利 0-5 磅小件,是本次涨价冲击的重灾区,要谨慎继续扩海运备货量,评估是否调整产品结构、售价或者切换本土分销模式。

五、结语

这一轮美国包裹涨价,不是短期旺季扰动,是燃油基本面、承运商网络成本、监管政策三重因素叠加的中长期趋势。对美线海运供应链行业来说,红利时代已经结束:过去拼舱位、拼低价干线;接下来比拼全链路成本管控能力、海外仓网络布局、合规前置能力。海运费的报价只是起点,柜子上岸之后的每一公里,才决定卖家最终能不能盈利。建议各位卖家尽快复盘现有 SKU 的尾程派送账单,识别高成本风险品,提前为黑五、圣诞旺季做好成本预案。

【声明】内容源于网络
0
0
新企航供应链
“扬帆跨境,企航同行” 专注于跨境电商市场及国际物流解决方案,总部在深圳坂田,目前在 美国洛杉矶、广州白云、深圳福永、深圳平湖、浙江义乌 设有分公司,提供高质,省心的物流服务。
内容 71
粉丝 0
新企航供应链 “扬帆跨境,企航同行” 专注于跨境电商市场及国际物流解决方案,总部在深圳坂田,目前在 美国洛杉矶、广州白云、深圳福永、深圳平湖、浙江义乌 设有分公司,提供高质,省心的物流服务。
总阅读1.5k
粉丝0
内容71