

Construction Sands 建筑砂
2026/10/19 ICL建筑砂海外市场动态
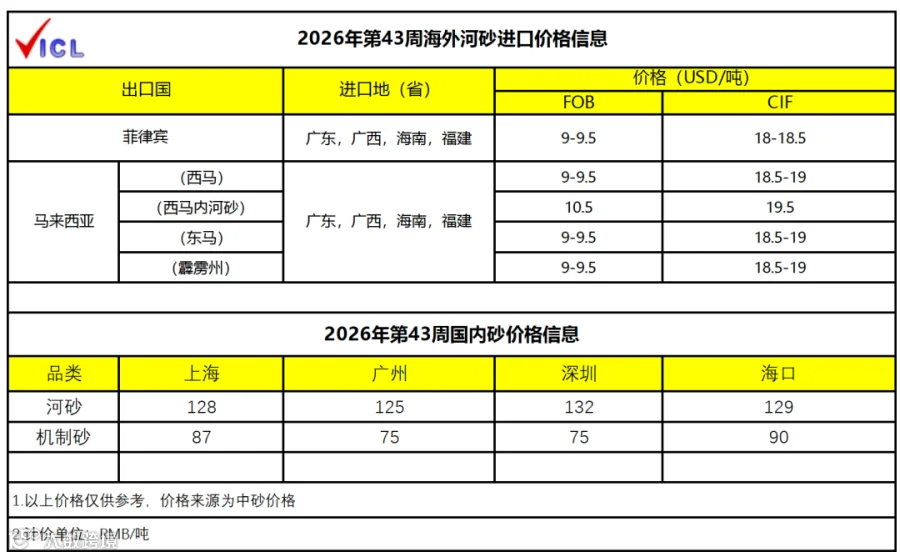
进口河砂
1.菲律宾:本土销售为主,无出口计划
2.马来西亚:无出口计划,不考虑中国市场
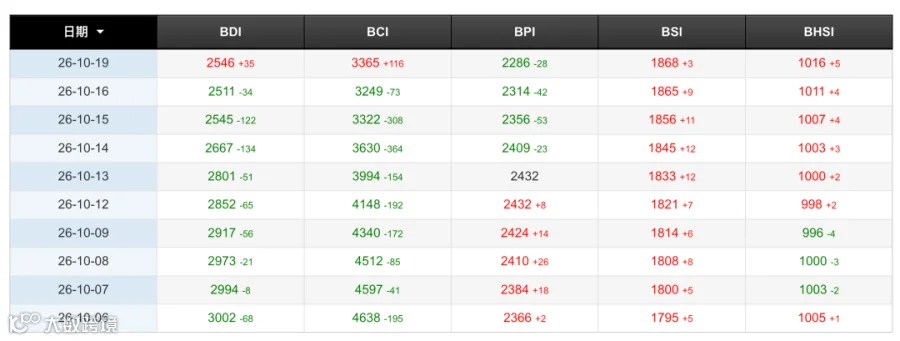
3.截止10月16日波罗的海指数 (BDI) 为2511,同比下降16.17%
3.1: BSI指数至1865,同比上周上涨2.81%
3.2: BHSI指数至1011,同比上周上涨1.51%
4.S10运费简报
4.1.市场氛围:东南亚对煤炭需求旺盛,为船舶租金提供支撑
4.2.短期展望:维持上涨,短期内维持易涨难跌
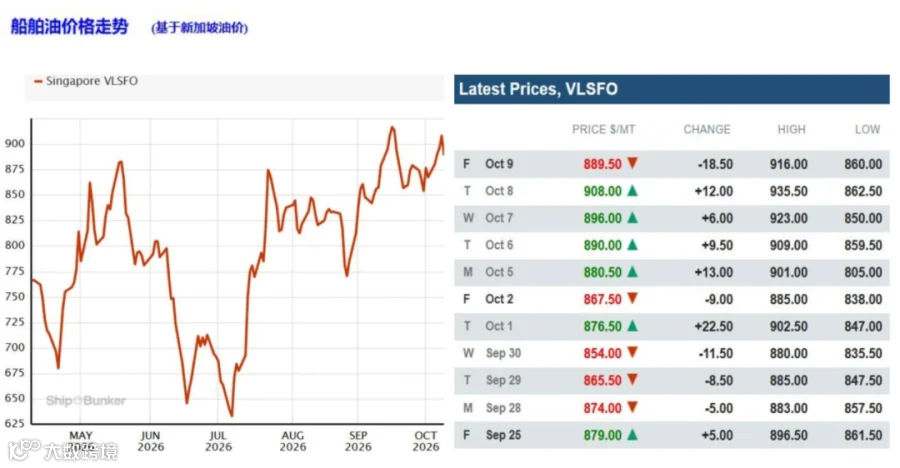
5.布伦特原油今日报价USD110.37桶,同比上周上涨 6.58%
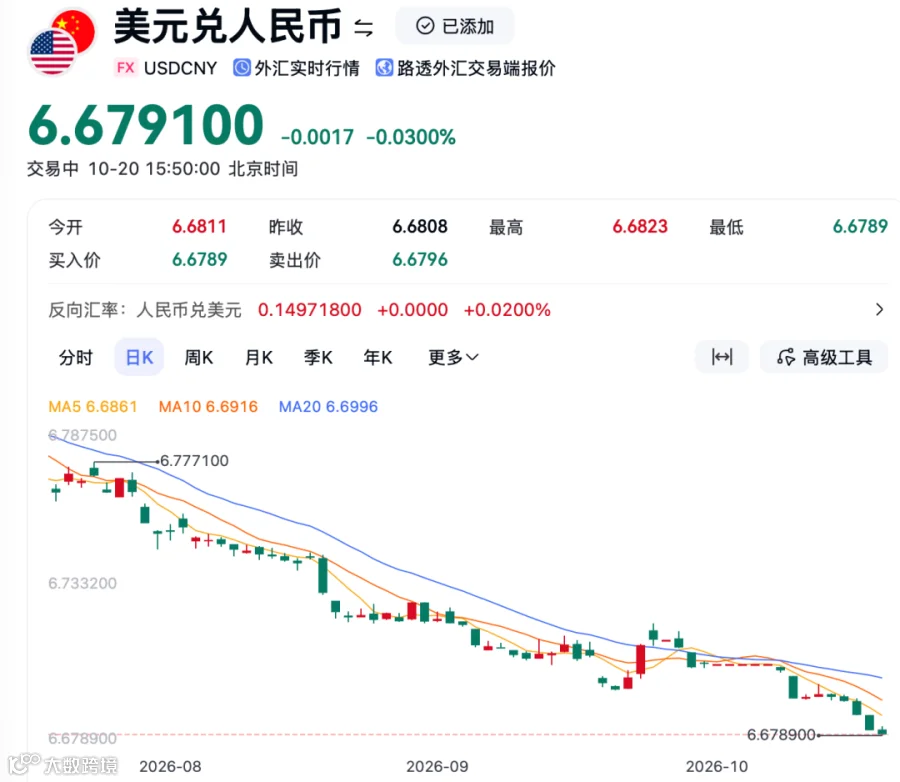
6.本周在岸人民币对美元汇率小幅升值,截止10月20日,在岸人民币对美元汇率报6.6793,同比上周一收盘6.6928,升值135个基点
7.本周国内交易情绪: 消极
Van Oord 完成迪拜纳伊亚岛填海工程,纳亚岛的填海造地工程现已100%完成。“岛屿的整个主体结构现已露出海平面,其独特的轮廓在迪拜海岸线上完全成型。这对沙马尔集团来说是一个具有里程碑意义的建设成果,也是打造世界上最顶级私人岛屿之一的又一重要步骤,”沙马尔控股公司表示。
2025 年 8 月,Van Oord 公司获得了位于朱美拉海岸线附近区域的填海造地合同。 由沙马尔控股公司开发的标志性项目——迪拜奈亚岛,占地约13公顷,拥有6公里长的原始海滩。沙马尔表示,该项目旨在展现未受破坏岛屿的自然之美,并高度重视保护现有的海滩环境,同时保留开放的绿地和海岸地形。
为了这个大型项目,Van Oord 公司回收了超过 2800 万立方米的沙子,并铺设了约 430 万吨岩石。此外,这家荷兰巨头还将安装关键的海洋基础设施,包括码头墙和涵洞,并着重注重自然友好型改造。该项目还包括重新规划现有海滩方向,并对现有防波堤进行战略性迁移,从而优化海岸防护并提升游客体验。

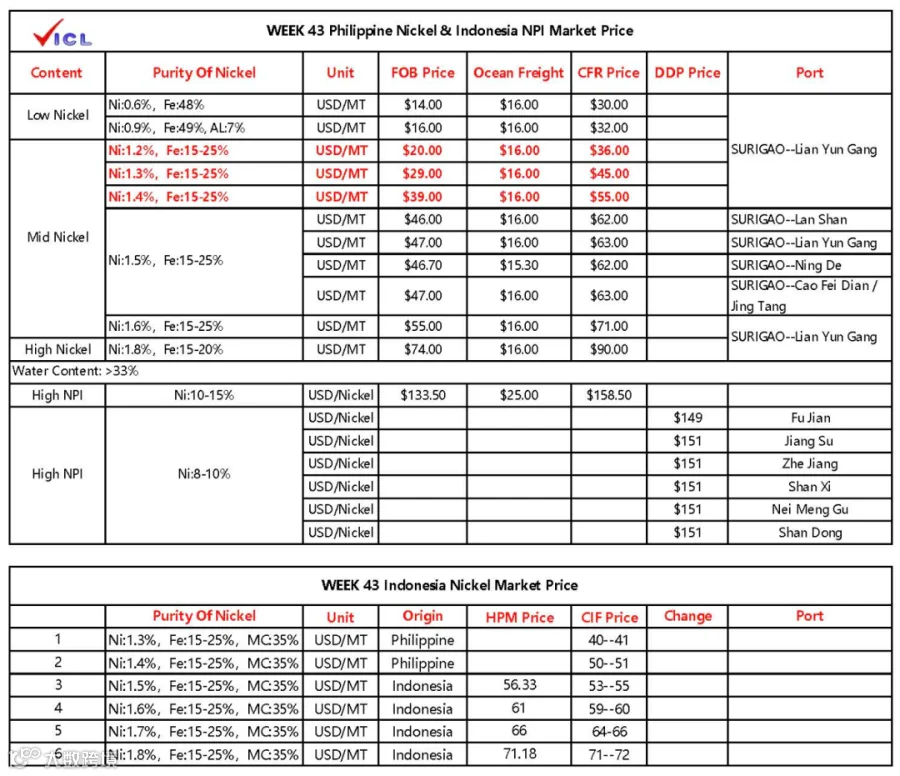
10月16日红土镍矿CIF价格小幅下跌,目前Ni:0.9%低铝矿38-39美元/湿吨,Ni:1.3%镍矿43-45美元/湿吨,Ni:1.4%镍矿53-55美元/湿吨。印尼市场镍矿价格暂稳,目前Ni:1.2% Mc40%镍矿市场价(CIF)22-24美元/湿吨。高镍铁国内出厂价1025-1035元/镍;国内到厂价1030-1040元/镍;印尼高镍铁舱底含税价1025-1035元/镍,印尼镍铁FOB价133.5美元/镍。
本周高镍生铁市场价格呈现加速下行态势。节后第二周,市场悲观情绪进一步发酵,成交价格逐日走低。从成交价格看,周内市场成交价在1015-1025元/镍(舱底含税)附近;部分贸易商对外报价降至1040元/镍,钢厂心理采购价位维持在1020元/镍附近,部分钢厂意向价甚至更低,买卖双方心理价差维持在15-20元/镍,实单成交困难。本周沪镍及不锈钢盘面大幅走跌,是拖累镍铁市场情绪的核心因素。10月15日,受宏观情绪影响,沪镍主力合约大幅下挫,最低触及115710元/吨,单日跌幅2.14%;不锈钢主力合约收于13210元/吨,下跌315元,跌幅2.33%,资金多空分歧明显放大。
成本端:印尼能矿部公布10月下半期HMA镍价为15847.67美元/吨,较10月上半期的16322.67美元/吨下跌475美元/吨,跌幅2.91%。受HMA下调带动,各品位HPM同步走低:Ni:1.4%降至50.05美元/湿吨,Ni:1.5%降至54.48美元/湿吨,Ni:1.6%降至59.12美元/湿吨。菲律宾方面,镍矿价格弱稳运行,1.3%品位CIF报44-45美元/湿吨。
供应端:本周供应端延续宽松格局。印尼镍铁回流量级增加,港口库存持续累积,市场可流通资源趋于宽松。
需求端:本周需求端延续疲弱态势。10月国内43家不锈钢厂粗钢排产351.4万吨,其中300系180.28万吨,月环比减少3.67%。不锈钢排产下调直接削弱镍铁需求承接能力。不锈钢现货价格持续走低,钢厂利润持续倒挂,对原料端压价意愿强烈。废不锈钢经济性优势持续,分流镍铁需求。
综合来看,本周镍铁市场在“盘面大跌、矿价走弱、供应宽松、需求疲软”四重压力下加速下行,成交重心已下移至1025元/镍附近。短期来看,宏观情绪持续施压,沪镍续刷年内新低,市场信心严重受挫。矿端HMA连续下调、负升水格局深化,成本支撑进一步弱化。钢厂排产下调叠加利润倒挂,压价意愿难以改变。预计高镍生铁(11%以上)议价区间在1020-1030元/镍(舱底含税)。后续需重点关注:10月下半期HMA实际公布值及负升水扩大幅度;印尼RKAB新增配额实际释放节奏;钢厂节后补库节奏变化。
本周菲律宾红土镍矿价格以及印尼镍铁价格
Clinker 水泥
本周全国水泥市场延续上涨态势,价格指数连续第二周回升,但区域分化明显加剧。需求端缓慢恢复,基建项目复工与专项债发行进入高峰期形成主要支撑,房建端拖累依旧;供给端错峰生产持续执行,窑线运转率虽明显回升,但库存仍在去化;动力煤价格高位运行,成本支撑坚实。综合来看,本周价格上涨由"供给约束延续 + 需求边际改善"共同推动,南方强于北方的格局进一步固化。
1.全国价格指数
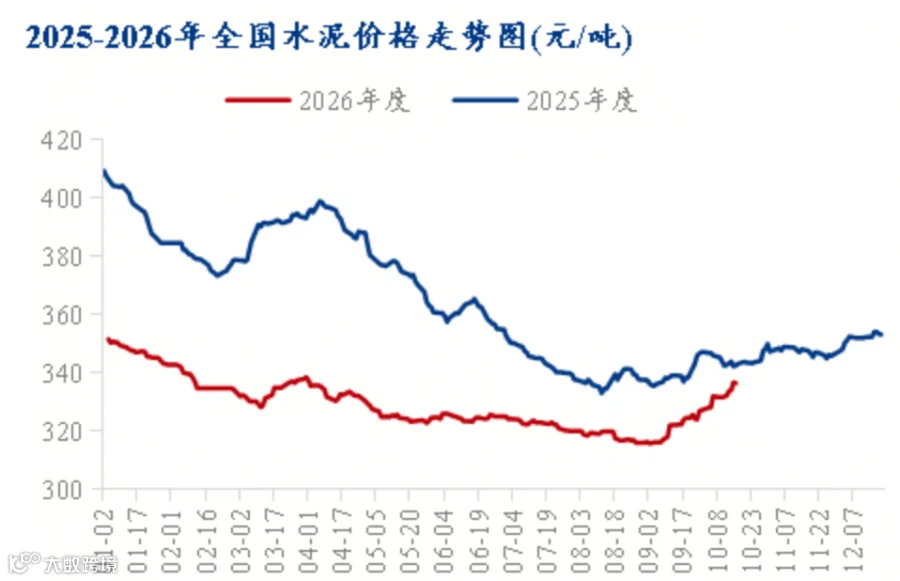
截至10月16日,全国水泥价格指数报336.53元/吨,周环比上涨4.87元,涨幅1.47%,连续第二周回升。本周内自10月12日的332.25起连续四个交易日上行,10月15日高点触及336.79,10月16日小幅回落0.26。同比看,去年10月17日全国价格指数报343.20元/吨,当前同比仍低6.67元/吨,降幅1.76%,价格处于修复通道,但尚未回到去年同期水平。
2.七大区域价格对比,本周区域走势分化加剧,"南强北弱"格局清晰:
2.1:华南地区领涨全国,指数报367.75,周环比上涨24.50。广东市场需求较前期明显提升,叠加错峰生产执行到位、熟料库存持续下降,价格连续上调。
2.2:华中地区涨幅次之,指数报339.50,上涨17.75。前期价格深跌后,企业推涨修复意愿强烈,本周价格补涨明显。
2.3:华东地区报334.50,微涨0.50。需求相对平稳,库存去化,价格高位稳中偏强运行。
2.4:西北地区报320.00,周环比持平。窑线运转率回升至56.00%,价格保持平稳。
2.5:华北地区报284.00,微降0.50。价格低位盘整,等待11月采暖季错峰落地后的供给收缩效果。
2.6:东北地区报323.00,下跌3.50。气温下降、施工收尾,需求季节性走弱,价格承压。
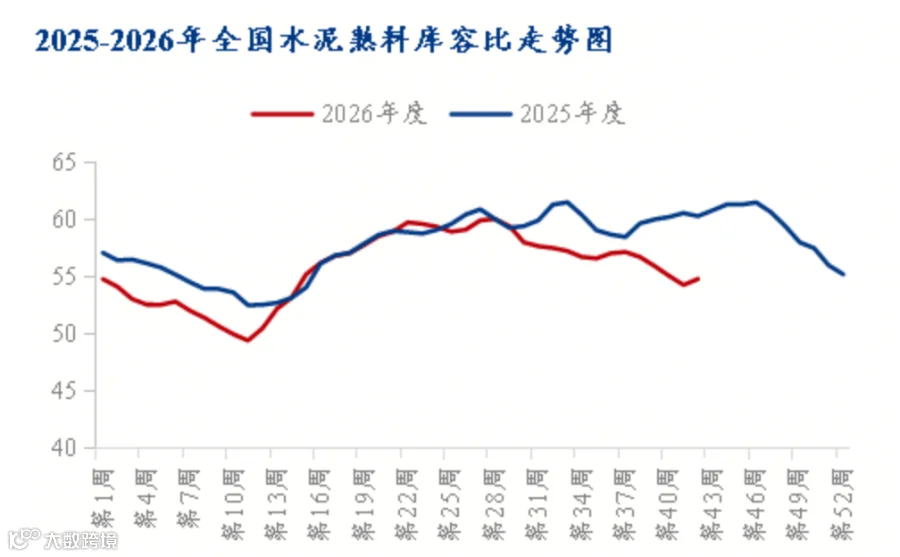
2.7:西南地区报311.75,下跌4.50。库容率81.80%为全国最高,供给压力突出,价格由涨转跌。
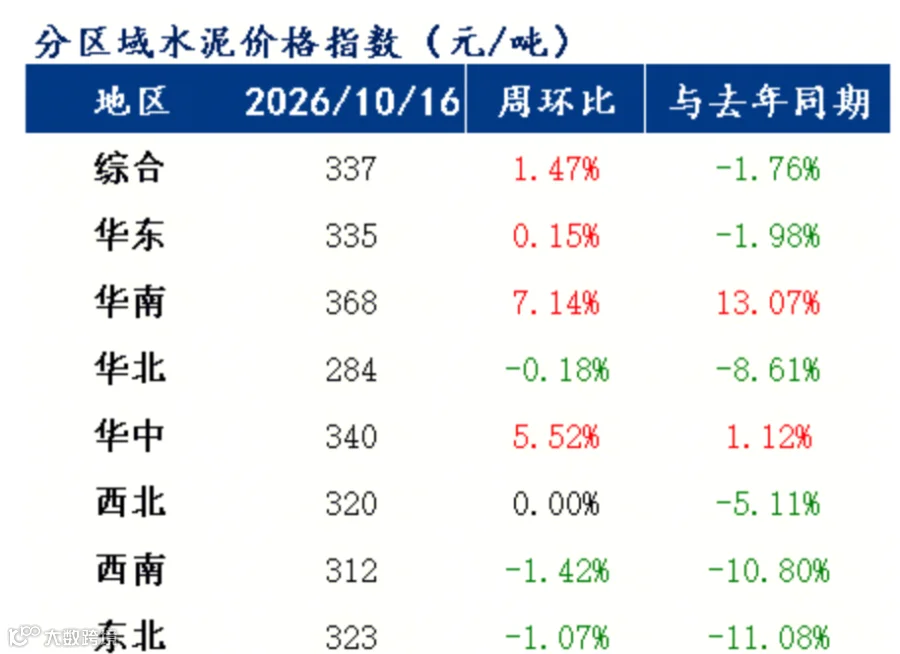
整体判断:本周市场处于涨价落地验证期。华南、华中涨势明确且落地良好,北方受需求疲弱制约明显,区域涨跌分化仍将延续。
3.需求端分析:缓慢恢复,基建托底
本周全国水泥需求延续缓慢恢复态势,基建端托底作用仍在,房建端拖累未消,整体恢复力度仍显不足。10月7日-10月13日,本周全国水泥出库量228.85万吨,环比上升8.5%,年同比下降9.5%;基建水泥直供量149万吨,环比上升4.9%,年同比下降3.9%。
基建端:国庆节后重大工程项目陆续复工,专项债发行在三季度进入高峰期,基建水泥直供量保持平稳,仍是需求端最主要的支撑力量。但需注意,2026年1至8月全国基础设施投资同比下降4.0%,基建对水泥需求的拉动强度已明显弱于往年,托底力度需要审慎评估。
房建端:房地产仍处深度调整周期,上半年全国房地产开发投资持续下滑,新开工面积下降明显,是水泥需求最大的拖累项,短期内难以提供增量支撑。
民用端:随淡季结束边际改善,但受区域分化与价格博弈影响,增长空间相对有限。

4.供给端与库存:错峰持续,去化加快
错峰生产:9月至10月全国错峰生产政策持续深化执行,北方产区停窑天数普遍在15至20天,南方产区在10至15天,广西停窑15至18天。内蒙古已明确2026年11月1日至2027年3月31日全区熟料线错峰5个月、共151天;宁夏要求年底前10条熟料线完成超低排放改造;江苏提出4000吨/日以下水泥熟料生产线加快改造升级。
窑线运转率:本周全国熟料窑线运转率回升至51.72%,较上周的39.06%大幅提高12.66个百分点,前期检修、停窑产能陆续复产。分区域看,西南地区回升至56.32%,较上周提高10.34个百分点;西北地区回升至56.00%,提高12.00个百分点,两地回升最为明显。
5.成本端分析:煤价高位,成本支撑坚实
动力煤价格维持高位运行格局,成本端对水泥价格形成坚实支撑。截至10月9日当周,秦皇岛港Q5500动力煤报990.33元/吨,同比上涨约40%;郑州商品交易所动力煤周线指数合约收于1022.8元/吨。主产区安监高压态势短期不放松,复产节奏缓慢,坑口煤价获得坚实底部支撑,产量难以释放明显增量。
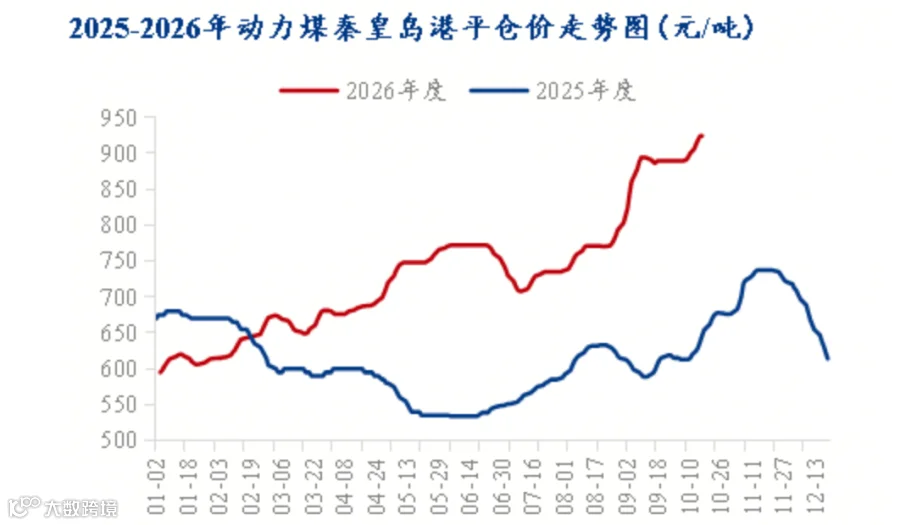
煤炭在水泥生产成本中占比约50%~60%。成本高位运行下,企业降价空间被大幅压缩,主动推涨修复盈利的意愿明显增强。当前部分区域水泥售价已接近现金成本线,企业主动降价意愿极低;叠加错峰生产带来的固定成本分摊增加,企业面临双重成本压力,进一步强化了行业推涨保利的决心。
综合供需两端因素,下周全国水泥价格预计延续分化上行走势。华东地区江苏、浙江、安徽等省份涨幅温和,后续仍有补涨空间;华南广东地区涨价落实良好,价格有望继续修复;华中地区企业推涨意愿强烈,价格或有进一步修复;华北地区随采暖季错峰临近、供给收缩预期增强,价格有望止跌回升;东北、西南地区受需求疲弱与高库存制约,价格仍有回调压力。