截至10月中旬,俄罗斯向日葵收割仅接近过半,而去年同期该时段已脱粒约70%的播种面积。尽管种植面积增加超过100万公顷,落后幅度仍然严重。冬季收割前剩余面积很可能大幅超过多年平均值。加工企业在11月下半月—12月初的需求难以预测:这将取决于企业开工率,而开工率需在行业全面启动及波罗的海方向出口潜力评估之后才能明朗。限制因素仍是粕类销售——在当前市场行情和物流条件下,经北方港口的出口困难重重。与此同时,油厂继续主导采购价格,即便在油脂出口平价良好的情况下仍在下调价格。
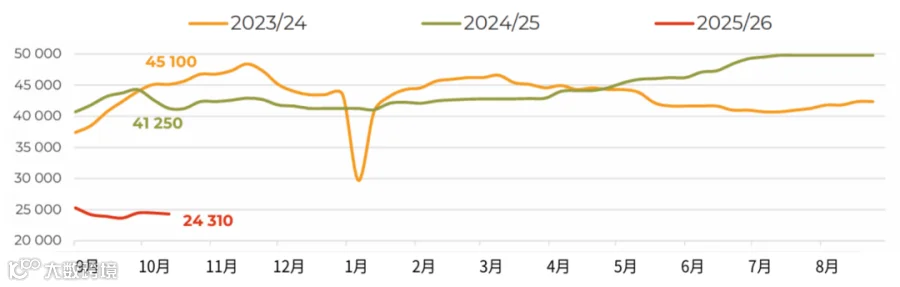
下图为俄罗斯中部地区葵花籽的价格动态(到厂价,含增值税,卢布/吨):
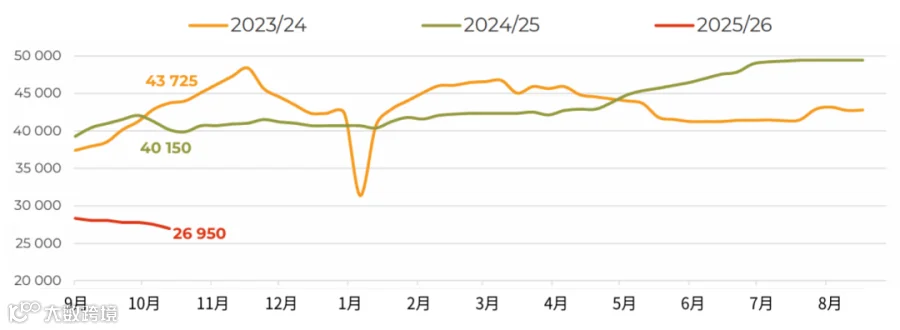
下图为俄罗斯伏尔加地区葵花籽的价格动态(到厂价,含增值税,卢布/吨):
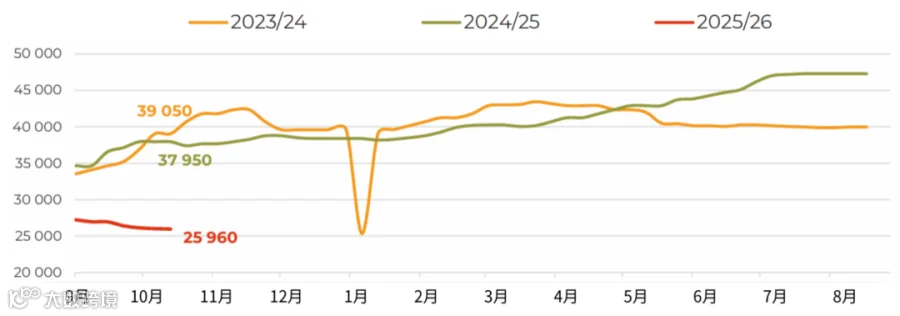
2026/27年度俄罗斯大豆进口开局低于去年同期:自巴拉圭进口5.5万吨,而一年前自巴拉圭和阿根廷合计进口8.35万吨。尽管国内产量预计下滑——收成预估维持在810万吨,而25/26年度为900万吨——这一态势仍然出现。预计进口同比增长至少15%。亚速海—黑海流域航运限制对大豆综合体的出口影响最小,但26/27年度豆粕/豆饼及油脂的出口潜力有限——160万吨(与25/26年度持平)。入库重量为500万吨(同比-11%);中央俄罗斯收获完成65%,南部超过80%,伏尔加地区67%,西伯利亚85%,远东29%。
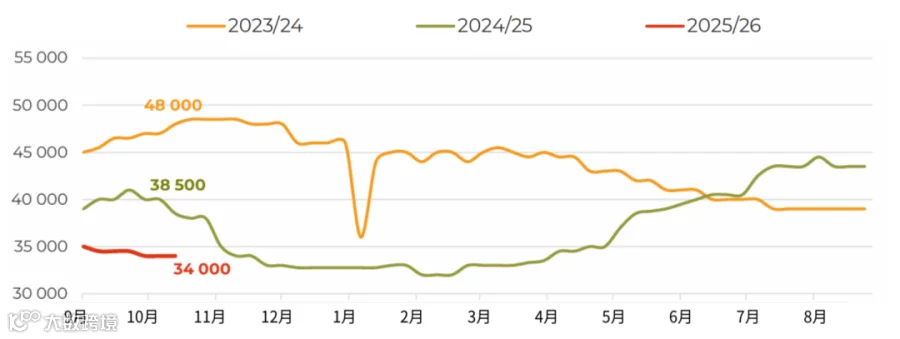
下图为俄罗斯南部地区大豆的价格动态(到厂价,含增值税,卢布/吨):
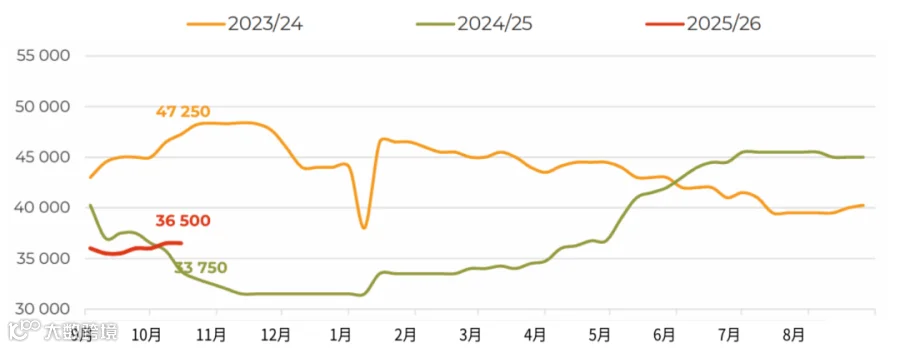
下图为俄罗斯中部地区大豆的价格动态(到厂价,含增值税,卢布/吨):
10月出口开局高于整个9月:前11天出口近3万吨,主要得益于印度和中国,而对土耳其的供应已连续三个月处于异常低位。预计10月较9月增长至少1.5倍,潜力为25万—30万吨,随后增至35万吨,但这无法弥补全球短缺。在深水港被封锁的情况下,乌克兰供应将更多面向欧盟,这将加剧对全球主要买家的负面影响,并推动其转向替代油脂。俄罗斯正在考虑新的基础设施项目,包括在东部,预计第四季度将开始经阿布哈兹集装箱码头(奥恰姆奇拉港)向土耳其转运俄罗斯油脂。
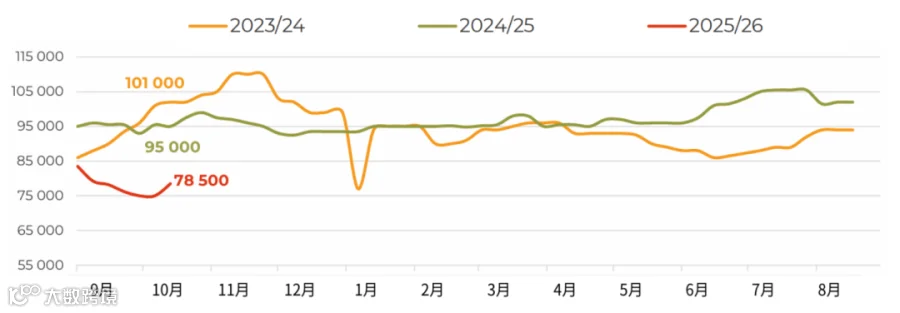
下图为俄罗斯南部地区葵花籽油的价格动态(到厂价,含增值税,卢布/吨):
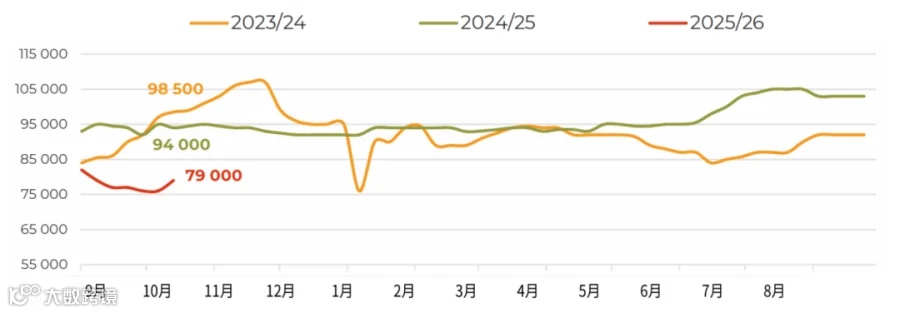
下图为俄罗斯中部地区葵花籽油的价格动态(到厂价,含增值税,卢布/吨):
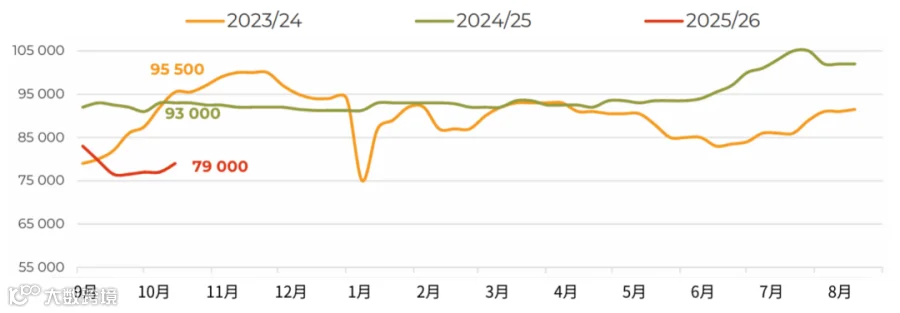
下图为俄罗斯伏尔加地区葵花籽油的价格动态(到厂价,含增值税,卢布/吨):
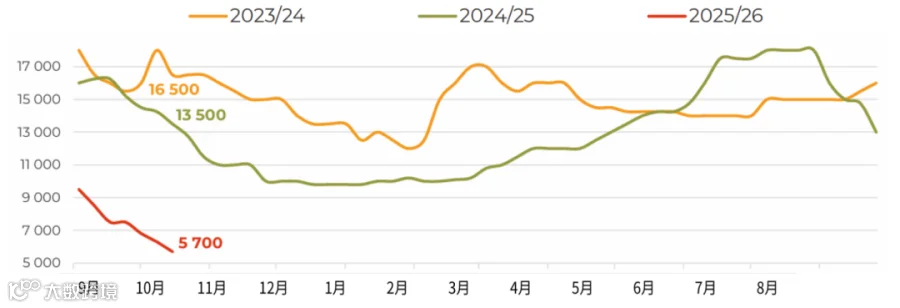
粕类市场行情尚未见改善。收割加快,对豆饼的贴水变得略不明显,但豆饼溢价可能在整个上半季维持,按当前参数甚至更久。南联邦区部分参与者愿意以明显低于4000—5000卢布/吨(含增值税,EXW)的价格出售。加工企业通过提前以可接受价格签订一个月后的产品合同来对冲风险。在当前饲料成本下,养殖户经营条件舒适。葵花粕价格最具吸引力,但部分牛养殖者对更换日粮持保守态度,更偏好菜籽粕——后者三个月内下跌约60%。这并非大众趋势,葵花粕国内消费的强劲增长目前仍得到确认。
下图为俄罗斯南部地区葵花籽粕的价格动态(到厂价,含增值税,卢布/吨):
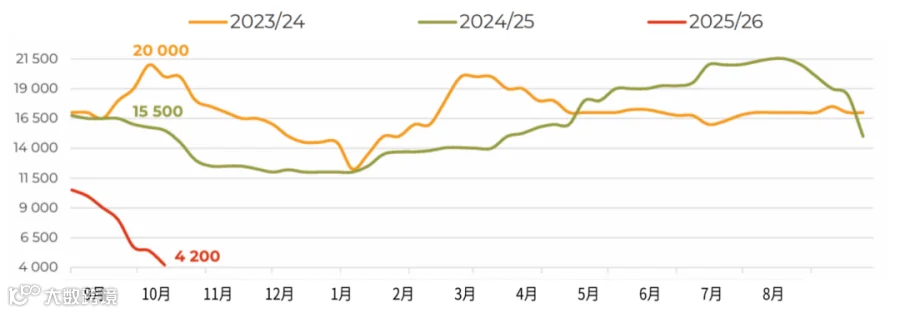
下图为俄罗斯中部地区葵花籽粕的价格动态(到厂价,含增值税,卢布/吨):
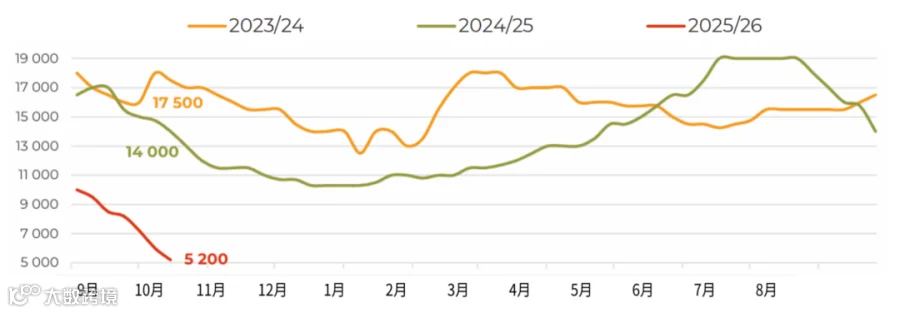
下图为俄罗斯伏尔加地区葵花籽粕的价格动态(到厂价,含增值税,卢布/吨):
信息来源:Agroexport,Ruseed