|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
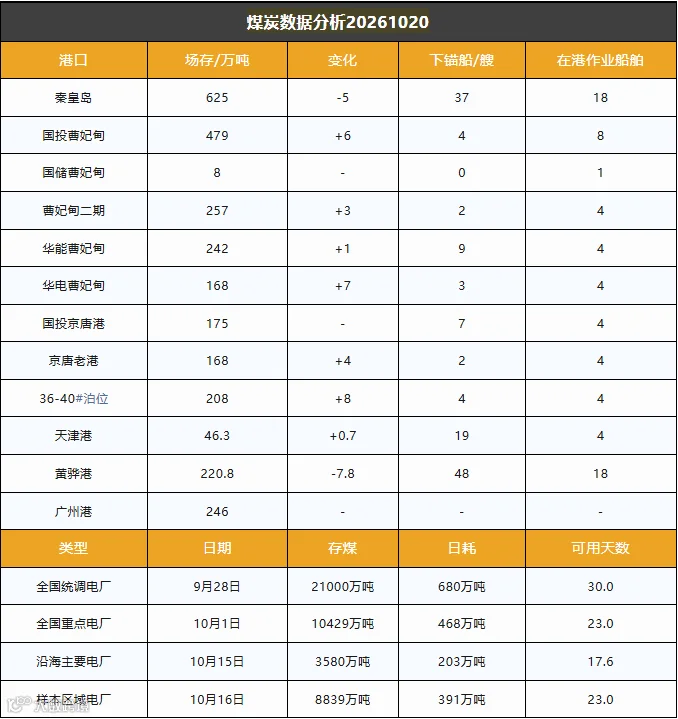
截止10月20日,环渤海港口库存2597.1万吨,环比前一日增加16.9万吨,港口已连续3日垒库。上周末环渤海港区受大风影响多次实施长时间水上交通管制,船舶装卸作业受阻,港口调出量大幅回落,显著低于调入量,推动库存持续上行;目前封航已解除,港口装船作业逐步恢复,后续调出量有望回升。
主产区优质高卡煤货源偏紧,煤矿优先保障长协履约,现货对外放量有限。保供增产政策对市场的压制效应持续发酵,叠加终端需求偏弱、港口库存连续累积,卖方心态有所回落。安全生产仍是煤矿产能有序释放的前提,供应恢复节奏仍存约束,同时冬储预期将对煤价形成底部支撑。
港口贸易商报价维持坚挺,电厂仅维持刚需采购,对高价现货囤货意愿不足,买卖双方价差偏大,市场观望氛围浓厚。南方气温持续偏高,民用电负荷小幅抬升,部分低库存终端阶段性补库需求有所释放。
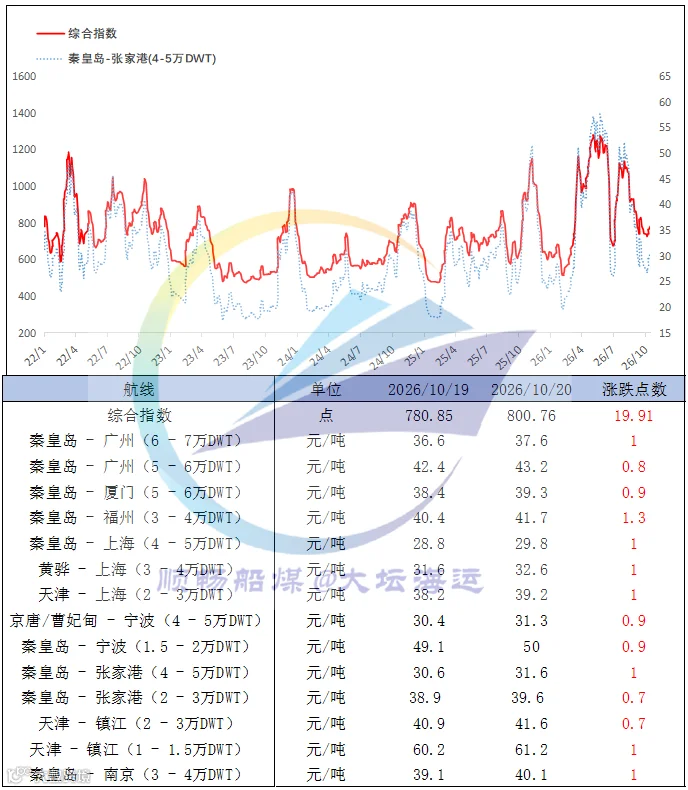
中国沿海煤炭运价综合指数上涨19.91点至800.76点,各航线运价涨幅0.7元/吨~1.3元/吨。近期天气扰动运力,叠加进口煤性价比优势减弱,终端刚需采购有所增强,沿海航运市场情绪回暖,运价继续上行。
短期多空因素交织,产地高卡煤偏紧与保供增产预期博弈,港口调出随复航逐步修复,预计动力煤现货维持高位震荡,上涨动能偏弱。