

过去一年,在一级市场待着的人,聊得最多的不是投什么,而是怎么退。
不少基金是前几年募的,眼看存续期快到了,该给 LP 交账了。打开底层资产一看,项目还在那儿转着:上市排队没影,并购找不到买家,回购条款写得明明白白,可对方掏不出钱。钱进去了出不来,说穿了就是堵。
这篇文章想把这件堵心事拆开讲:退出到底难在哪,现在有几条路能走,以及你手上的项目,该往哪条路上放。
一、为什么退出难成了高频词
这不是错觉,是算得出来的账。
过去十年人民币基金大量设立,存续期大多是 5+2 或 7+2 年。2015 到 2017 年是募资高峰,按七年存续期倒推,2022 到 2024 年集中到期;再往后,2026 年前后还有一大波。市场把这段叫退出洪峰。
偏偏这时 IPO 通道在收紧,上市排队变长、节奏放缓。过去靠 IPO 一条路就能走通,现在这条路堵着,问题全暴露了。
二、先搞懂:退出为什么这么重要
投资的完整闭环,圈内人习惯叫募、投、管、退四个字。
募是拿钱,投是花钱,管是陪着企业跑,退是收钱。前三个环节做得再好,退不出去,账面收益就只是账面。一家机构账面再漂亮,钱拿不回来,下一期基金照样募不动。
退出直接决定三件事:投资人能不能拿到回报,下一期基金还募不募得起来,创始人手里的股权到底值多少钱。
三、五大退出通道,各自的门道
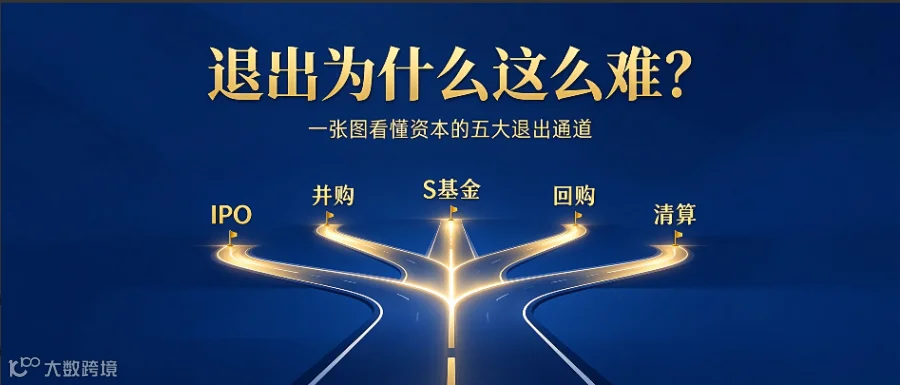
目前国内创投行业的退出通道,主要就是五条。
第一条,IPO。公司上市,投资人手里的股份变成流通股,到二级市场卖出。收益最高,但周期最长、不确定性也最大,要过审核关,还有锁定期。
第二条,并购。公司被更大的企业或产业方收购,投资人跟着退。周期短、确定性高,但估值通常不如 IPO,而且要找到合适的买家。
第三条,S 基金转让。基金还没到期,但投资人想提前离场,就把份额卖给接盘方。这是独立于 IPO 和并购的二手市场,正在快速成长。
第四条,股权回购。签了对赌协议,企业没达标,由创始股东或公司按约定价格把股权买回去。这是兜底条款,收益固定但不高,而且能不能执行到位,要看对方的支付能力。
第五条,清算。企业经营不下去,卖掉资产按顺序清偿。这是最无奈的选择,通常意味着亏损。
五条路摆在一起,没有一条是轻松的:IPO 等得起但难等,并购要碰缘分,S 基金转让得接受折价,回购看对方支付能力,清算基本是认亏。
四、一个被忽略的事实:海外靠并购,我们还在靠 IPO
很多人以为 IPO 是世界通行的主流退出方式,真拿数据看,不是。
Pitchbook 统计了 2020 到 2022 年美国 PE 的退出:通过产业方并购退出的约占四成,通过并购基金退出的约 37%,两项加起来超过七成;IPO 退出只占两成出头。在成熟市场,并购才是退出主力。
国内正好反过来,机构长期押在 IPO 上。清科研究中心的数据是,2021 年私募股权投资 IPO 退出案例占比约 76%。这两年有变化:2025 年并购退出案例 468 起,同比增长 77%,占总退出比例升到 9%。方向对了,但离海外市场的结构还差得远。
一个市场成不成熟,不看它 IPO 有多热闹,看的是 IPO 之外的路能不能走通。
五、2026 年正在发生什么:政策在给退出松绑
退出难,监管和市场都在想办法。
2026 年 6 月,国办发布促进私募基金高质量发展的指导意见,明确要畅通多元退出渠道,涵盖 IPO、并购重组、S 基金份额转让、回购清算,还提出规范对赌协议制度安排。
动作最快的是 S 基金。2025 年 12 月,上海落地了国内首单进场交易的 GP 主导型 S 交易,发起方是方广资本,做法是设立接续基金,把原基金的资产接过去。业内预计,GP 主导型接续交易的占比会逐步向 50% 靠近。
港股也在给跨境退出松绑:同股不同权架构的中概股回港第二上市,市值门槛从 400 亿港元降到 200 亿港元;新上市申请的有效期,从 6 个月延长到 12 个月。想回家的企业,路比前两年好走多了。
六、以后遇到退出问题,先问这三件事
碰到退出问题,别急着听一堆术语,先问自己三个问题。
第一,企业质地够不够硬。有硬科技、有真实利润、有护城河的,才够得上 IPO 的门槛;质地一般但现金流还行,并购更现实。
第二,你等不等得起。等得起,可以去赌 IPO 的高收益;等不起,S 基金转让、并购是更快的路。
第三,契约兜不兜得住。回购条款签了没有,回购方到底有没有支付能力,这决定了最坏情况下你能拿回多少。
三个问题问完,答案基本就出来了。
结尾
对企业和投资人来说,最稳妥的做法不是只押一条路,而是提前把几条路都想清楚:IPO、并购、转让、回购,哪条离你最近,哪条在最坏情况下能兜底。
退出难是事实,但难在没提前规划、难在信息不对称。真把退路想清楚了,难走的路也会好走一些。
文末咨询引导
杉外推出的“美港双轨评估模型”,可针对企业的财务状况、业务布局、发展潜力等核心维度,全面分析企业适配纽交所、纳斯达克交易所、港股18C章节、港股GEM板、OTC市场及AMEX等的可行性,且能在收到企业基本资料10个工作日内出具专业的可行性报告,帮助企业快速明确方向、规避风险,在资本市场转型中抢占先机。(有意者请后台私信小编进行进一步沟通)
#港股上市 #美股上市 #境外上市#备案问询#中证监备案

-End-
邮箱丨sam@shanwai-securities.com
官网丨http://www.shanwai-partners.com
电话丨+86 021-80335112 +86 13656248939
地址丨上海浦东花园石桥路66号陆家嘴东亚银行金融大厦8楼
网点丨华盛顿-上海-香港-苏州-合肥-芜湖-杭州-温州-青岛(纽约-北京-重庆-广州)
免责声明:
本公众号上的所有内容仅供参考和信息分享,并不构成任何投资、法律或专业建议。读者在采纳本公众号上的信息时,应自行判断并承担相应风险。本公众号不对因使用本公众号上的信息而导致的任何损失负责。读者在做出任何决定之前,应寻求专业人士的意见。本公众号的观点和意见仅代表作者个人,不代表任何机构或组织的观点。