当前,化工行业持续面临结构性压力。中国大规模新增产能、下游汽车和建筑等终端市场增长不及预期、欧洲能源成本高企,以及地缘政治和贸易格局变化,共同影响企业盈利。2025年收入恢复增长,但多数企业仍未赚回资本成本,经营改善与价值创造之间的差距依然明显。
罗兰贝格《2026年海外市场化工企业胜出者》(以下简称《胜出者》)显示,企业表现持续分化。严谨配置资本、建立市场领导力并兑现经营改善,正成为制胜关键。我们认为,持续的挑战将推动行业进一步调整,企业需要兼顾当期盈利修复与长期业务选择。
2025年关键业绩数据
2025年,仅约21%的化工企业赚回资本成本,约38%的投入资本获得高于资本成本的回报,表明规模较小企业的平均回报相对偏低。行业投入资本增长4.9%,59%的资本投向了实现增长的业务,企业扩张与收缩并存。
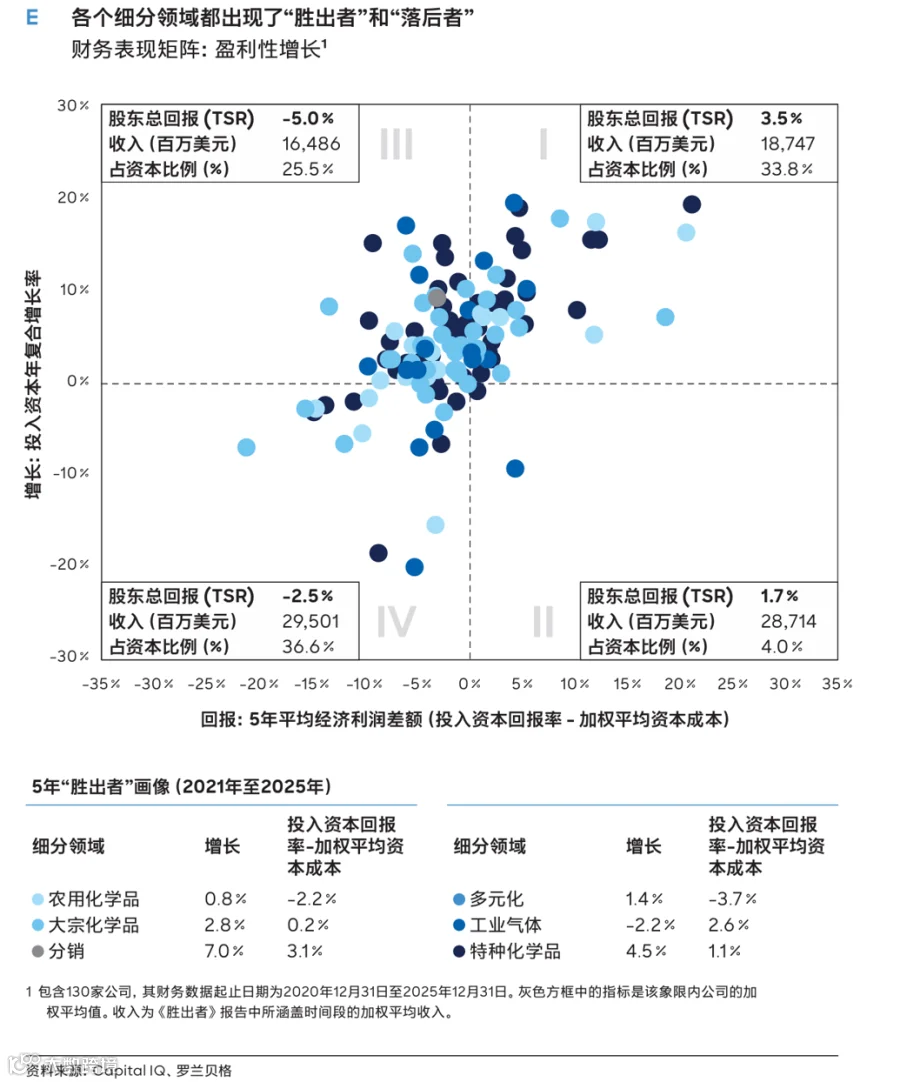
细分领域差异明显。过去五年,工业气体企业的加权平均风险调整后回报为2.6%,多元化化工企业为-3.7%。分销、特种化学品和工业气体的投入资本年复合增长率分别为7.0%、4.5%和-2.2%。增长与回报需要结合评估,投入增加本身并不代表价值提升。
2025年化工行业回顾
股市表现:北美和欧洲化工行业表现均逊于整体市场
2025年,标普CEX化工指数回报率为-3.0%,同期标普500指数为16.4%;明晟欧洲化工指数为4.1%,低于明晟欧洲指数的31.9%。
欧洲能源成本、进口竞争和本土需求疲软持续施压,美国关税政策的不确定性进一步扰动全球贸易。科技板块在人工智能热潮下吸引资本,也使化工行业面临投资组合轮动压力。
资本效率:略有改善,但仍远低于2010年代初期水平
2025年,收入与投入资本之比由2024年的84.4%升至85.1%,与2019年基本持平;资产周转率(收入/资产)则与2024年持平,为0.62,仍低于2021年的0.67和2023年的0.73。2011年至2015年间,化工生产商的平均收入/投入资本为126%,资产周转率为0.8。
资本效率低于行业历史水平的一个重要表现是,“无利润增长者”(即投入资本实现增长,但投入资本回报率低于加权平均资本成本的企业)的股东总回报率最低。大规模资本投入若无法带来相应回报,反而会加剧价值毁损。
增长:行业收入实现增长,2025年全球价格总体保持稳定,销量较2024年温和回升,整体投入资本亦有所增加
2025年行业收入增长3.9%,主要由欧洲价格回升推动,美国和亚洲收入基本持平或有所下降。全球价格总体稳定,销量较2024年温和回升。目前,化工价格仍高于疫情前及俄乌冲突前的水平。行业领先企业对于化工价格进一步回归正常水平的空间仍存在不确定性。
行业加权平均投入资本增长4.9%,仅31%的企业实现正增长,高于2024年的28%。尽管存在运营疲软和资本支出削减,美国和欧洲化工企业的总投资资本在2025年较2024年仍有所上升。这一增长主要由机械性因素驱动:多年期大型项目陆续完工、2023年去库存后营运资本恢复,以及通过债务融资弥补经营亏损和支付股息。
利润率:基本持平,但息税前利润率略有下降
2025年毛利率由2024年的28.1%微升至28.3%,息税前利润率却从8.7%降至8.4%,均低于2021年的30.8%和14.0%。北美息税前利润率由11.3%降至10.0%,欧洲由9.5%降至9.3%。
高固定成本和折旧负担持续制约盈利,欧洲还面临能源成本压力。产能过剩削弱定价能力与产能利用率,使企业难以通过经营杠杆修复利润。我们建议,成本改善应与产品组合和资产使用效率优化同步推进。
风险调整后回报:行业整体回报不佳,仅21%的企业能赚回资本成本
2025年,仅20.9%的企业覆盖资本成本,低于2024年的21.5%。行业加权平均风险调整后回报,即投入资本回报率减去加权平均资本成本(ROIC-WACC),则从-0.9%改善至0.2%。平均值回升尚未惠及多数企业。
虽然单年度表现有助于了解市场动态,但我们认为,从更长时间维度审视风险调整后回报更具价值 。《胜出者》回顾了2021年至2025年的企业表现,以评估新冠疫情周期结束后的影响。期间,化工行业整体风险调整后回报为0.3%,2021年、2022年、2023年和2025年的价值增长抵消了2024年的价值损失。同期,工业气体(2.6%)、特种化学品(1.1%)和大宗化学品(0.2%)企业的加权平均风险调整后回报均为正。多元化化工、农业化学品和分销企业的加权平均风险调整后回报则分别为-3.7%、-2.2%和-3.1%。各细分领域整体表现的优劣均受到不同因素驱动。需要强调的是,上述数据均为加权平均值,各细分领域内部仍存在“胜出者”和“落后者”。
债务与并购活动:2025年债务杠杆水平略有上升但仍处于低位,反映出化工企业在不确定性较高且利率相对稳定的环境下采取了更为谨慎的策略
2025年,行业债务与息税折旧及摊销前利润之比约为3.4倍,分别高于2024年的3.3倍及2021年的2.1倍。企业通过业务剥离和成本削减,增强去杠杆力度。
北美和欧洲化工行业并购交易为397笔,与2024年的394笔基本持平,但低于2021年的545笔。经营承压的卖方出售资产,正改变交易结构;私募股权市场仍有资金可供投资。交易机会需要结合资产质量和买方整合能力审慎评估。
随着结构性挑战持续存在,企业必须采取更加主动且有针对性的行动。罗兰贝格总结出“胜出者”脱颖而出的四项核心原则:
业务领导力:真正的领导者能够在细分市场中引领行业发展,并获取与其市场地位相匹配的经济价值,而不仅仅是追求收入规模。坦诚、客观地审视自身表现至关重要;
战略一致性:成为业务组合中最具价值创造能力的所有者,并确保各项业务之间具备清晰的产业逻辑,有助于降低多元化折价,同时最大化盈利能力;
财务规模:规模有助于抵御破产风险和激进投资者的压力,对于处于“胜出者”矩阵左下象限的企业而言,这一点尤为关键;
卓越的执行能力:能够持续兑现价值创造、协同效应和利润率提升的企业,可以保持并扩大其估值倍数。企业声誉本身也是价值驱动因素。
市值持续缩水使越来越多的行业参与者在资本市场上的重要性下降,并加速推动投资者结构从机构投资者向激进投资机构转变。罗兰贝格预计,海外化工行业将迎来一轮并购浪潮,非核心资产剥离将持续推进,同时长期持有的私募股权投资也将陆续退出,从而为交易市场带来积极动力。
反观国内化工市场,同样面临诸多挑战,但由于所处发展阶段及市场竞争格局不同,其竞争逻辑与成熟市场存在明显差异。对国内企业而言,在市场竞争持续加剧的背景下,即使短期盈利水平承压,通过扩大规模、巩固领先地位并加快提升市场份额,仍是企业战略决策中的重要考量。而面对行业重组与竞争格局演变,企业需要客观审视自身在各细分市场中的竞争地位和长期发展潜力,进一步厘清不同业务之间的产业协同与战略逻辑,并判断自身是否具备成为相关业务最具价值创造能力或具有持续竞争优势的所有者的条件。
随着海外企业持续推进非核心资产剥离,以及部分长期持有的私募股权投资陆续进入退出阶段,全球化工行业或将迎来新一轮并购整合机会。中国化工企业可结合自身战略方向、能力基础和资本实力,系统审视潜在的并购与资产剥离机会,动态优化业务组合。在此过程中,还应兼顾企业财务规模与资本结构的稳健性,增强抵御经营风险、财务压力及资本市场挑战的能力,并通过持续释放协同效应、改善盈利水平,将交易逻辑切实转化为长期、可持续的价值创造。
点击左下角“阅读原文”下载完整版报告。