本文来源于红色碉堡,作者为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。
前言
最近在交流之中,常聊到甲醇(MA)、乙二醇(EG)等能化品种顶着“高基差”的下跌的现象。回归近几年对商品市场的跟踪观察,这类现象几乎在每年的极端趋势多头品种(伴随着Super Back)都会发生,如棕榈油(2022年)、氧化铝(2024年)、白银(2026.02的见顶)等。笔者在本篇之中做一个简单的记录,尝试进行简单的剖析。
大致顺序为:极端行情的形成(伴随的现象“伪基差”)→坍塌的转折点→消退的过程,以及的可能风险。该过程在之前的《期限结构交易6:商品周期顶部的多杀多与价差坍缩》进行过推演,本篇相当于做一些补充近半年来对产业内部的一些理解。
本篇纯手搓,未采用AI辅助,仅以记录笔者当下的市场理解。
01
“伪基差”的形成与伴随现象
在前言之中提到的诸多品种(甲醇、乙二醇、棕榈油、氧化铝、白银等)的多头趋势行情之中,都发生了共同的事情:即遭遇了“供给端”的明显冲击或矛盾爆发,且预料中的改善不断延后,货权被不断集中,持货者(一般是上游)的市场势力(Market Power)被不断抬升。
库存与仓单
商品不同于股票和债券等资产,其具有独特“可被消费(流量)”的实用价值属性,即伴随着生产经营活动会被不断消耗;再没有新的补充时,“库存(存量)池子”会不断的萎缩,所有持货者的市场势力提升。其中,即使是现有的库存也可能被中下游的买家“锁定”,或者上游的卖家捂货惜售(在时间维度上锁定,从“即期出售”锁定到“未来出售”)。真实能够自由流通的库存,一般比较少,很典型的例子就是“有价无货”。
仓单的本质是一种具有金融属性的库存,由期货交易所来认定,实体企业(含贸易机构)提供最初的货源。其不同与现货市场的库存流通,有几个特点:
一是卖家确定,买家不确定,买卖双方随机匹配;二是具体质量标准与具体接货地点不确定,卖方相对买方都有具体质量标准和具体交货地点的信息优势,质量标准一般会满足交易所规定的交割标准,并不代表会满足实体需求的主流采购标准(大型制造业会有严苛的采购质量标准,品管监控等),接货地点可以大致预估但在多交割区域的品种中随机性较强;三是仓单的货权转移是强制发生(forced Matching),参与交割的双方需在交易所规则框架与衍生品法框架约束,但在国内交易所的监管之中是弹性的配额审批制,并不是买方想在交割流程中想配对多少就可以配对多少。
基于以上的商品库存与仓单的基础特性,再来进一步的尝试价格在不同市场之间的关系与变化特点。
市场结构的短期变化(伴随着市场势力变化)
在传统的产业组织经济学之中,初级会讲解一些基本的市场结构,比如“完全竞争市场、寡头竞争市场、寡头垄断市场、完全垄断市场”这四类。卖方的市场势力大致可以用以下的光谱来表示:
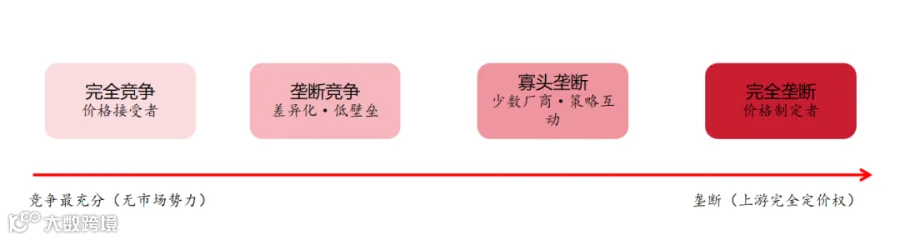
从长期来看,市场结构的变化一般伴随着产能的进入与退出,同时会衍生趋势性很强的周期性行情;这是一个很静态的视角,从一个均衡状态演化到另一个均衡状态,后续的文章再细致讨论。而短期来看,伴随着库存的消耗与流通,市场在短期也存在类似的市场结构( Market Structure)变化,而这种结构变化也会带来市场参与主体的行为(Market Conduct)变化或扭曲,进一步的会反映在价格变化上。
比如,从一季度到现在,美伊冲突背景下伴随着现有库存的不断消耗,化工品的过剩逻辑到紧缺逻辑;短期来看,市场价格从弱势到强势,持货者越来越少,也伴随着市场结构从完全竞争到寡头垄断,能够自由卖货的主体越来越少。在棕榈油(2022年)甚至接近出现过“完全垄断”的情形,即能够外售货源仅掌握在一两家的产业主体手中。其定价完全依据产业主体的出售意愿,与此同时,交付方式和可供出售量也会完全由上游拟定,比如不接受账期、一口价、限量提供等,此时的产业主体行为比较扭曲,并非常见情况。
短期来看,现货市场结构出现了剧烈的变化,现货市场的价格并不是一个完全竞争市场价格,是一个结果,所能反映的市场信息有限,引导资源配置的效率降低。而期货市场的价格机制依旧是一个完全竞争市场形成,买卖双方即使在监管政策的干预(比如限仓、提保、限制最小开仓等)约束下,依旧是相对高效的一种价格形成撮合方式。现货市场是一个完全卖方定价的市场,而期货市场(近端合约)依旧是买卖双方相对公平的市场。
这两个市场不同程度的效率损失以及监管介入,导致了常见的基差(Basis,基差=现货-期货)意义发生变化,无法再像常规市场之中引导资源配置(比如套期保值效率、期现套利机制等),此时的“基差”并未足够定价现货端的溢价(持货者拥有的类似经济特许价值)和期货近端合约的折价(近端合约因为交割资质的限制和监管的介入),是一种“伪基差(Fake Basis)”,一般也伴随着交割不收敛(non-convergence)现象。
价格变化与期限结构变化(Back曲线的加深)
价格是绩效(Performance)的一种表现形式。按照主流产业组织理论的视角:市场结构(Structure)决定厂商行为(Conduct),行为决定绩效(Performance)。在短期的市场结构渐变的过程中,厂商行为(上游或大贸易商)也会发生变化,市场势力的不断增强,导致上游将会向下游不同程度的施加价格歧视(比如限供和大小客户区别定价等),同时伴随着价格上涨。
而期货市场的交割机制在这种价格跃迁式上涨中,监管的介入可能会短期失灵,这种现象主要会体现在期货近月合约(nearby future),会出现如下图中的理想与现实的差别,即近月合约与次近月合约之间的价差可能远小于现货价格与近月合约之间的价差,或近月合约与次近月合约之间的价差远小于后续合约月间的价差。
本文暂不过多探讨监管介入的有利有弊,任何政策都有利有弊,且大部分市场在极端情形下也需要监管介入。
综上,在本part中,笔者尝试在“结构(Structure)→行为(Conduct)→绩效(Performance)”的范式框架下,市场结构在短期的从“完全竞争市→ 垄断竞争 → 寡头垄断 → 完全垄断”的变化,市场主体的行为方式也进一步发生变化(如账期变化等),导致基差(现货价格和期货价格)的意义变化,出现有价无货的“伪基差”。而短期并未出现明显的产能进入或退出,那市场结构也存在恢复的可能性。
02
市场转折点
在Part1的推演之中,并未出现长期的产能进入或退出,这种结构的变化主要由于“库存的紧张程度”所引起。以笔者观察,在出现转折点时,现货市场一般是“市场行为变化”先于“市场价格变化”,期货市场价格变化(可能会)先于现货市场价格变化,其次体现在库存、仓单等后置数据上,其核心点在于上游(厂商)愿意削弱持货的经济特许价值(主动或被动)。
现货市场可能的行为变化
对于很多品种,现货市场的行为变化很难观察。其因素很多,比如产业头部的圈子很小,信息很难外泄,头部愿意高价卖货的时候,并不喜欢告诉全市场自己想卖货(这样很容易引起折价)。可以尝试观察的信号有如下几类,一是相同的价格愿意提供更多货(放弃限供),即在供货量开始充足,或开始想高价变现;二是主动去兜售远月的贴水合同,可能是即期没货,或想趁着市场情绪较好去锁定未来的销售合同(这类情况主要出现在贸易商之中);三是市场拍卖开始无溢价或者流拍,存在一些通过市场拍卖调节供需的品种中。
这类情况一般很难体现在第三方资讯数据中,尤其是第一类和第二类情况,一般是上下游之间定向的点对点沟通,很难被产业外人士第一时间所观察。值得注意的是,一般的产业链关系中,上下游长期是“合作与博弈”相互交易的关系,需求旺盛时更多是合作关系,需求收缩更多是博弈关系;上下游的采购与销售也人员相对稳定,信息沟通频繁。
期货市场的变化
有一点需要承认的事实是,在产业定价为主的品种中,产业外与产业内大部分人的信息都会严重滞后于产业头部;而总有一批资金能够敏捷的知道产业头部的行为变化,在期货市场进行交易;这并不是现行监管能够去解决的市场公平问题,而是以现货为锚点的期货市场必然会如此,古今中外皆是如此。但对于大部分的交易者(retail trader为主)而言,依旧有些可以公开的辅助观察信号:第一类是高位的减仓下跌,同时市场也会传各种小作文信息(比如监管介入、有新增货源、监管介入等),本质上是多头的一种获利了结;第二类卖方主导的交割配对或仓单注册,这类情形一般会打破“逼仓假设”,即卖方有人开始兑现或并不缺乏可供交割货源。第二类情形也并不是完全由于市场主体的自发行为,也可能是行政干预的结果。
以上为笔者的一些粗浅观察和理解,具体的行为变化的动机,只有当局者才最清楚,局外人只能交叉验证和推理假设。这类转折点的发生(市场行为的变化),一般也伴随着预期的急剧变化(乐观转为谨慎),引发期货价格的剧烈变化;这是一个局部市场信息(产业核心圈子)传导到中心化市场(期货市场)的过程。
03
价差坍塌与基差回归
期货市场顶着高贴水的下跌,并不一定意味着“伪基差”的快速消退,基差开始恢复真实(能够真实有量成交的基差价格),其核心在于原有市场结构是否完全恢复。但是,期货市场的价差可能会先进一步坍塌,主要体现在近月跨期价差,而依旧维持伪基差的局面。这种变化,在《期限结构交易系列2:Convenience Yield 与Backwardation结构》中简要提及过相关的底层逻辑,商品期货的“近月价差”相当于Convenience Yield(便利收益)的“影子”。
预期的变化
续Part 2之中内容,在转折点发生的瞬间,伴随着局部市场信息(产业核心圈子)传导到中心化市场(期货市场)的过程,再进一步从中心化市场(期货市场)传导到全市场(全产业人士以及产业外的关注者),引导市场预期的变化。在此过程中,期货市场类似于一个声波放大器,常见的如极端行情上涨在高位大跌时,各类交易者很倾向于去打听市场发生了什么。
现货市场的预期变化,主要体现在采购和销售端的心态变化。销售端会倾向于变现现有库存和近期交付的库存(即将到港等),采购端由于市场开始成交放量,保供压力减小,工作重心从“保供”切换到“锁价”。下游在经历过极端高价情形下的压力测试,产业内刚需会被压到极致,度过了最艰难的时期后,一切也就可以从容不迫了;而上游经历过最狂欢的舞会后,盆满钵满,落袋为安为主。这种攻守之势的转换,也常见于顶部的多杀多行情中,在之前的《期限结构交易6:商品周期顶部的多杀多与价差坍缩》进行过陈述。
期货市场会通过价差反套或次月合约来交易这种预期,而预期是否能够兑现,依旧取决于原有市场结构是否完全恢复,否则伪基差依旧存在,近月合约的交割机制可能依旧是一个强管制通道。
高价就是原罪
在整个行情的演化之中,期货市场的整体价格中枢会被抬升,即使是价格短期回落,也依旧处于历史相对高位,依旧会对无法进行价格传导的终端需求进行挤压。对于下游采购而言,这种相对“高价”是一种原罪,可能依旧会维持刚需采购,即高位的降价并不会刺激出多少新的需求。
以及,在传统的制造加工业采购中,激励考核机制让采购人员更倾向于温和的慢牛,不喜欢熊市,这与企业整体的实际利益诉求可能并不一致。
04
总结与补充
笔者总结看来,这类“伪基差”的形成与消退,伴随着市场结构在短期的剧烈变化和缓慢恢复,是市场内部从完全竞争市场到垄断市场的正向循环后,再从垄断市场到完全竞争市场的负向循环过程。
这与传统的产能进入和出清带来的产业结构变化不同,这类变化主要是由于短期的商品库存流通变化所引起;当然,极端行情也常常会带来部分产业主体(常见于贸易商)的爆雷出清。
有一类比较常见的错误,就是顶着大贴水去做多近月合约,默认用交割收敛的逻辑,但往往这个时候交割机制在监管的干预下可能是失效(或效率偏低);以及转折点之后,越差反套本质上是一种预期交易行为,而现货市场的变化是否能够完全印证这种预期(即缺货状态是否能够解决),也决定了反套是否会走的顺畅。
行文至此,笔者今年以来最大的感触是对市场结构的理解,期限结构只是价格的一种表现形式,已属于当前从业者的基本功;而无论短期或中长期趋势性的行情,其本质还是市场结构(或产业结构)的变化而驱动。
▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——
扑克的3场线下活动、2项持续学习课程已整理在下方。
产业交流、深度研修、专业学习,总有一项适合你。
点击下方图片,了解详情👇