

在整体行业尚未全面盈利、同质化竞争加剧、运营成本压力持续存在的背景下,为何新石器能够持续获得顶级资本重仓?同时,经历多年试点与迭代,国内无人驾驶技术究竟走到了哪一阶段,赛道是否真正迎来实质性突破?
01 资本理性加码,赛道进入存量择优阶段
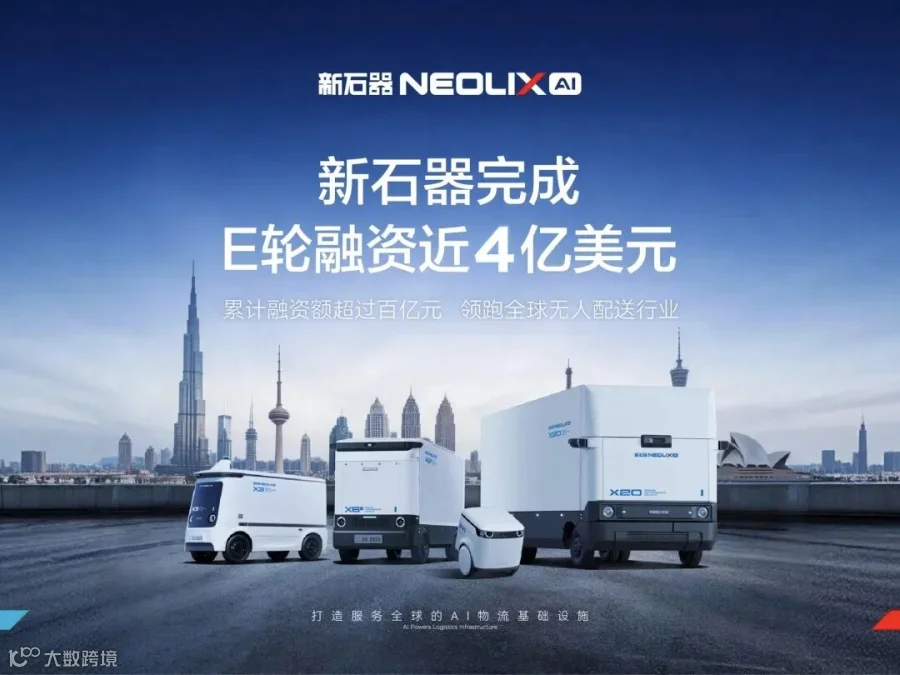
本次新石器E轮融资规模近4亿美元,由博裕投资与某国家级基金联合领投,阿里巴巴AEF NextGen基金等知名机构跟投,老股东持续加码加持,豪华的投资阵容充分体现了一级市场对新石器技术实力与商业化能力的高度认可。
图源网络
从资金用途来看,本轮募资主要投向两大方向:一是技术体系升级,重点布局端到端自动驾驶大模型、无图驾驶技术迭代、安全体系优化,持续降低车辆人工干预率;二是规模化落地与全球化扩张,用于国内外城市场景拓展、车队投放、供应链优化及属地化运营体系建设。
从企业定位来看,新石器是国内较早专注L4级低速无人车量产与场景运营的企业,业务覆盖无人配送、城市巡检、园区运输、智慧城市服务等场景,具备自研算法、自有工厂、整车量产、全域运营的完整链条能力。
在行业数据排名中,新石器全球车辆投放规模、累计自动驾驶里程、海外落地城市数量均稳居行业第一梯队,尤其在中东等海外市场化落地层面具备先发优势。
需要理性看待的是,本轮大额融资并不完全代表企业已经实现稳定盈利,更多是资本对赛道确定性+头部集中度提升的提前下注。当前整个无人配送行业仍处于投入大于产出的阶段,头部企业依旧需要持续依靠融资覆盖研发、造车、运维、人员成本。
资本选择新石器,本质是在高度集中的赛道中,押注综合交付能力更强、全球化布局更快、抗风险能力更高的头部玩家。
02 国内无人配送行业技术现状与头部格局
经过近十年迭代,国内低速L4无人配送已经是自动驾驶领域落地最成熟、场景最稳定、政策最包容的细分赛道之一。
区别于高阶自动驾驶仍处于道路测试、试点开放、法规待完善的阶段,低速无人车凭借车速低、风险可控、场景封闭可控、事故率极低的特点,率先完成商业化跑通。
目前行业整体技术已经告别“能否自动驾驶”的初级阶段,基础导航、避障、跟车、绕行、自动泊车等能力已全面成熟,行业竞争进入精细化决策、极端场景适配、成本控制、运营效率的比拼阶段。
从行业格局来看,当前无人配送赛道呈现高度集中格局,中小团队基本已退出主流竞争,头部企业各自形成差异化打法。
九识智能(含菜鸟体系)是当前国内市占率最高的无人配送企业,主打极致规模化与性价比路线,依托菜鸟物流生态深度绑定快递末端场景,以硬件批量走量、低价规模化铺设为核心策略,中标多个邮政、快递行业大型集采订单,国内下沉市场覆盖率极高,擅长封闭园区、社区快递配送等标准化场景。
新石器主打“量产能力+全球化+多场景复用”,相较于纯国内物流配送企业,更早出海布局中东、东南亚市场,适配智慧城市、市政服务、商业配送等多元化场景,车辆车型载重更大、适配公共道路行驶场景更多,海外市场化收入结构相对更丰富。
白犀牛聚焦城市开放道路与商超即时配送场景,深耕一线城市标准化商圈、社区落地,主打轻资产运营与精细化城市履约,在城市公开道路适配、近距离即时配送领域具备稳定落地经验。
除此之外,美团、京东依托自有配送体系布局自研无人车,主要服务内部闭环配送场景,以自用降本为核心目的,对外商业化输出相对有限。
整体来看,行业已不再是技术赛跑,而是场景、成本、生态、资金、规模化运维的综合竞争,赛道增量空间可观,但竞争门槛已大幅抬高。
03 低速无人驾驶商业前景与行业趋势
从未来发展趋势来看,低速无人配送的商业逻辑已经具备长期合理性,行业增长具备明确支撑。
首先,末端人力成本持续攀升、年轻人从业意愿下降,末端配送、园区巡检、城市运维存在长期人力缺口,无人车可以替代重复性、高强度、低附加值的基础劳动。
其次,各地智慧城市、数字城市建设持续推进,政策对低速无人车路权、通行规则、试点范围持续松绑,合规落地空间持续扩大。
同时,国内企业技术、量产、供应链优势全球领先,海外高人力成本国家的需求持续爆发,出海将成为未来行业最大增量曲线之一。长期来看,无人配送有望成为城市新型基础设施,形成可复制、可标准化的智能服务体系。
但客观而言,行业依旧存在三大核心瓶颈,短期内难以完全突破,也是资本保持谨慎、行业尚未全面盈利的关键原因。
第一,单城盈利模型尚未完全统一。多数场景依旧依赖项目制、政企采购、商业试点补贴,纯市场化自发订单不足以支撑大规模车队盈利。部分场景看似跑通单台车模型,但叠加后台运维、远程值守、车辆折旧、硬件损耗、场地成本后,整体规模化盈利依然艰难。
第二,极端场景依旧依赖人工兜底。雨雪、强光、夜间复杂路况、占道施工、非机动车乱穿行等复杂场景,仍然需要远程人工介入,无法实现完全无人化。
第三,同质化竞争与价格战压缩利润空间。头部企业为抢占市场份额持续低价铺量,硬件利润持续压缩,行业容易陷入“以规模换市场、以融资养运营”的循环,短期很难出现高毛利、高净利的成熟商业模式。
整体来看,无人配送赛道长期前景确定、中期竞争激烈、短期盈利承压。未来行业趋势将从“疯狂扩量”转向“高质量运营”,技术从通用自动驾驶转向AI大模型精细化决策,市场从国内试点转向全球化输出,行业洗牌彻底完成后,头部企业有望凭借规模效应与技术壁垒进入稳定盈利周期。
你如何看待无人驾驶的发展?欢迎评论区留言~
END