全球技术行业市场情报与分析提供商Context公布的数据显示,2026年第二季度增材制造设备总收入同比增长31%。四个价格类别中有三个在2026年第二季度的单位出货量高于去年同期。
入门级细分市场目前按价值计算占据最大市场份额,在过去十二个月(TTM)中占全部硬件收入的49%,工业级占41%。两个类别均实现强劲收入增长:工业级第二季度收入同比增长40%,入门级收入同比增长36%。TTM收入增长方面,工业级达到23%,入门级系统达到33%。
“过去3D打印的增长曾有许多催化剂,从专业运动鞋到疫情供应链中断,但没有什么能与当前全球对火箭、数据中心基础设施、移动消费电子设备和无人机生产的需求相比,”CONTEXT全球分析副总裁Chris Connery表示。“工业3D打印过去主要以生产助听器和透明牙科矫治器来定义,而在2026年,如果你在制造无人机、火箭或先进手机,你就在将3D打印作为制造过程的重要组成部分。”
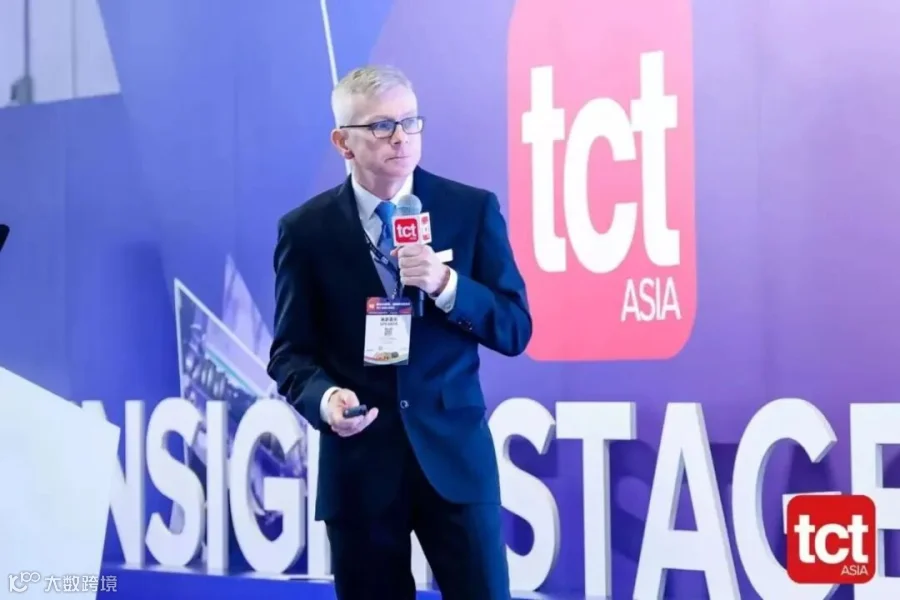
Chris Connery在tct Aisa 2026展会期间演讲
Part 1
工业级设备:金属增材受国防、航空航天和3C推动
工业级价格类别(>10万美元)的单位出货量在2026年第二季度同比增长25%,标志着连续第四个季度同比增长。全球工业级系统收入同比激增40%,受全球关键终端市场强劲需求推动。
尽管中国在TTM全球工业级总出货量中以37%的销量份额领先(北美为29%,西欧为21%),但第二季度进入北美和中国的出货量几乎持平。两个关键地区均实现大幅增长:北美工业级出货量同比增长44%,中国出货量增长42%。工业级3D打印机的区域供应格局仍明显本地化,中国厂商满足国内需求,西方OEM供应美国和欧洲客户。
金属增材制造设备主导工业级价格类别,占第二季度单位出货量的53%和工业级硬件总收入的75%。金属增材制造设备整体出货量同比增长36%,行业收入跃升51%。粉末床熔融(PBF)仍是主导技术,占金属单位出货量的77%和该细分市场收入的83%。
航空航天与国防(A&D)是主要增长催化剂,尤其是对西方OEM而言。EOS实现高双位数收入增长,得益于重大A&D订单,包括为无人机制造商Beehive Industries提供30台金属PBF设备。Nikon SLM Solutions也获得Beehive对其超大型NXG 600E系统的订单。
Renishaw金属PBF出货量同比翻倍,美国Arc Impact(Desktop Metal所有者)报告国内国防需求强劲。Farsoon和BLT受3C(计算机、通信和消费电子)行业推动,上半年增长强劲,该行业对钛合金折叠屏手机铰链和智能手机边框的需求激增。
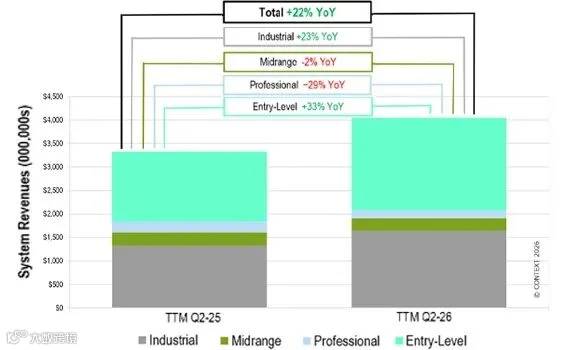
过去十二个月全球增材制造设备收入份额及按价格类别的增长情况
Part 2
中端和专业级设备:份额变化与新形态
中间价格带继续面临入门级设备蚕食传统材料挤出(FDM/FFF)需求的压力。然而,技术转变和行业整合正在重塑这些细分市场。
中端(2万-10万美元)
2026年第二季度全球单位出货量同比回升8%,细分市场收入增长3%。该类别正经历向聚合物粉末床熔融(SLS)的结构性转向,出货量同比跃升38%。随着Raise3D等公司继续推进产品上市,以及Formlabs Fuse X1和HP Jet Fusion 1200等新品即将推出,预计将进一步增长。
专业级(2500-2万美元)
单位出货量同比收缩13%,收入下降24%,受传统FDM系统持续疲软影响。尽管总体数据下滑,产品创新仍然活跃。FibreSeek完成Kickstarter交付后,复合材料挤出系统开始出货;Stratasys即将收购Markforged将进一步整合复合材料领域。此外,Flashforge(CJ270)和HeyGears(G1X)等厂商推出的低价全彩材料喷射平台预计将在未来几个季度重振市场活力。
Part 3
入门级设备:出口创纪录与市场扩张
入门级增材制造设备(≤2500美元)出货量保持强劲势头,2026年第二季度全球单位出货量同比增长23%,收入增长36%。中国在TTM全球入门级设备出货量中占比近95%,是AI集成、多色增材制造和自动清理塔管理等技术创新的中心枢纽。
“深圳四小龙”(Bambu Lab、Creality、Elegoo和Anycubic)在2026年第二季度合计占全球入门级单位出货量的87%。Bambu Lab实现良好增长,并遥遥领先保持其主导市场份额;其他品牌本季度也表现强劲:Flashforge出货量同比跃升70%以上,Snapmaker在完成U1 Kickstarter众筹交付后出货量激增近3000%。
然而,市场潜在饱和的迹象正在显现。2026年第二季度中国增材制造设备出口同比增长58%,使上半年总出口量达到390万台。虽然部分增长反映第四季度假日季的季节性库存准备,但激增凸显出货量与终端市场吸收之间可能存在差距。Creality发布盈利预警,称价格竞争激烈,并指出2026年上半年增材制造设备销售收入基本持平。
与此同时,包括Bambu Lab在内的主要厂商正在扩展到激光雕刻机和UV打印机等相邻产品类别,这可能表明对增材制造设备出货增长放缓的预期。尽管如此,需求仍然强劲,得益于爱好者扩展多机配置以及全球特别是中国国内高产能打印农场的快速普及。
END
更多精彩内容
金属增材制造的未来十年:从全球成本优化到区域韧性
苹果首款折叠屏手机发布,3D打印钛铰链盖板成亮点
设备投资如何择时?行业领袖呼吁“创新应回归需求本质”
增材制造迈向深水区,从“设备竞赛”到“场景深耕”的产业突围
转载/投稿/合作
金属行业/3D打印
Alec Zhu
邮箱:aleczhu@ringiertrade.com
汽车行业/3D打印
Jeffie Gong
邮箱:jeffiegong@ringiertrade.com
医疗行业/3D打印
Shirley Zhang
邮箱:shirleyzhang@ringiertrade.com