

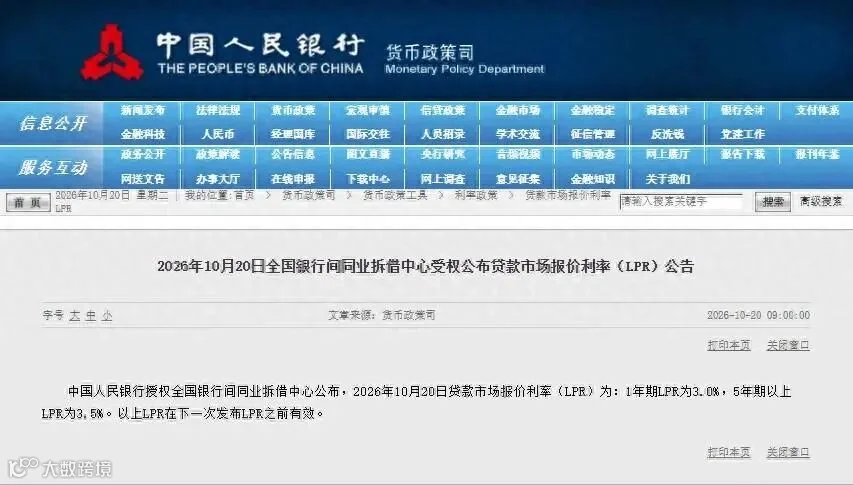
中国人民银行授权全国银行间同业拆借中心公布,2026年10月20日贷款市场报价利率(LPR)为:1年期LPR为3.0%,5年期以上LPR为3.5%。以上LPR在下一次发布LPR之前有效。至此,LPR已连续17个月维持不变。
10 月 20 日最新一期贷款市场报价利率(LPR)维持原有水平,未出现下调调整。1 年期 LPR 作为个人消费贷、车贷、车抵贷、商用车经营类融资重要定价参考锚,本次报价不变,将从资金成本、产品定价、市场竞争格局、细分赛道(银行车贷、主机厂汽车金融、汽车融资租赁、以租代购、车抵贷)带来连锁影响。
一、资金端:行业整体融资成本维持稳态,降息红利短期缺席
LPR 保持不变,意味着银行、汽车金融公司、融资租赁机构的基础信贷定价基准没有下行空间,行业不会迎来由政策降息带来的整体成本下降窗口。
- 银行体系个人车贷
:银行车贷普遍挂钩 1 年期 LPR 加点定价,基准不动,银行新增车贷的底限利率不会进一步下探。部分地区自律规则约定车贷实际年化利率不超过 1 年期 LPR 的 2 倍,本次 3.0% 的 1 年期 LPR,对应自律利率上限维持 6% 不变,银行车贷利率天花板保持稳定。 - 主机厂汽车金融公司
:主机厂金融资金来源包含银行借款、金融债,受 LPR 报价约束。基础资金成本没有下降,企业想要推出低息、零息购车方案,只能继续依靠主机厂补贴贴息,难以通过市场利率下行实现让利。 - 汽车融资租赁、车抵贷机构
:融资租赁、售后回租(类车抵贷)机构资金来自银行授信、ABS、同业融资。LPR 企稳,间接带动信贷市场预期平稳,中小租赁公司不会享受到政策层面的降息红利,杠杆较高的中小型租赁企业财务费用压力维持现状,依靠 “利率下行吃利差” 的经营逻辑短期难以实现。
值得注意:当前货币政策正在推进定价基准多元化改革,大型机构可参考 DR 等货币市场利率,因此市场实际资金成本和 LPR 会出现分化,并不代表所有机构融资成本完全锁死不变,但面向个人零售端的产品,仍以 LPR 为核心参照。
二、产品端:价格战空间收窄,行业竞争从 “拼利率” 转向综合能力
没有 LPR 下调带来的降息红利,行业单纯打利率价格战的空间被压缩,各赛道竞争重心发生切换:
- 乘用车零售车贷市场
:银行、汽车金融公司很难再单纯靠更低利率抢夺客户。产品竞争转向首付比例、还款期限、提前结清规则、附加服务费、经销商服务体验。主机厂的贴息成为撬动市场销量的核心工具,四季度冲量阶段,各大车企会加大贴息投放,推出厂家补贴的 0 息、低息产品,以此对冲基础利率不变的影响。 - 融资租赁 & 以租代购赛道
:直租(以租代购)产品,不再依靠利率优势吸引客群,更多突出低首付、灵活换车、一站式车辆资产管理等服务价值。近期多地二手车卖场大力布局以租代购业务,也是在利率很难下探的环境下,用产品模式创新挖掘增量客户。 - 车抵贷 / 售后回租赛道
:监管持续推进穿透监管,“名租实贷” 业务持续收缩,叠加资金成本没有下行空间,高息的车抵贷业务生存空间进一步被挤压,资金方持续收紧售后回租投放额度,资金向产权清晰的直租业务倾斜。
三、细分市场差异:乘用车、商用车、二手车的不同表现
- 乘用车(新能源为主)
:终端消费者月供水平基本维持现状。想要更低月供,主要依靠厂家贴息,而非市场利率下调。对于新能源车型,车企为保销量,贴息力度或将成为四季度销量分化关键因素。 - 商用车融资租赁市场
:面向个体司机、中小物流企业的商用车租赁业务,客户对综合融资成本高度敏感。LPR 不变下,中小物流企业融资成本难有明显下行,租赁公司更多依靠调整首付、灵活还款方案(季节性还款、随借随还)来适配客户现金流,而非下调利率。高杠杆中小租赁机构生存压力持续存在,行业出清还将延续。 - 二手车金融市场
:二手车车贷、二手车融资租赁竞争进一步内卷。利率很难再往下打,机构会强化风控、二手车残值评估能力,控制坏账风险,风控能力强弱将决定机构盈利水平。
四、风险与合规层面:利率基准稳定,利于行业风险预期管理
-
LPR 长期保持稳定,存量车贷、融资租赁浮动利率合同不会出现利率跳变,有利于稳定借款人还款预期,减少因利率大幅变动带来的逾期风险。 -
司法层面,1 年期 LPR 也是民间借贷、融资租赁司法利率参考标尺,报价不变,法院审理融资租赁、车抵贷纠纷案件中关于利率是否过高的判定基准保持稳定,对于当前大量开庭的租金逾期、拖车纠纷案件,司法裁判尺度具备延续性。行业继续加速摒弃私力拖车,转向司法诉讼、财产保全的处置路径。
五、行业展望
短期看,LPR 维持不变,汽车金融行业整体融资成本、对客利率中枢将保持平稳,行业不会迎来普遍性降息。后续市场机会将集中于三点:
一是主机厂持续加大贴息带动零售金融产品让利;
二是融资租赁机构强化 “融资 + 融物” 服务能力,以租代购等直租模式继续扩容;
三是行业持续规范化,售后回租(变相车抵贷)业务持续出清。
如果后续货币政策出现调整带动 LPR 下行,才会打开全行业融资成本下行窗口;在此之前,机构比拼的核心将是风控能力、资产处置能力、产业生态协同能力。
免责声明:本文为公开资料整理的行业分析,仅供参考,不构成任何金融与经营决策建议,风险自担。

| 汽车金融大全APP |
诞生于2013年8月31日
公众账号关注人数超过75000人
定位于做汽车金融行业的连接器,
五大产品超市免费代理
靠谱车抵贷产品超市
靠谱好车——汽车以租代购大超市
新车金融超市
二手车金融超市
汽车金融大全APP超过140000汽车金融人下载使用(安卓用户下载请加我 18500997284)
小程序靠谱计算器超过250000同行使用
小程序靠谱找人 超过20000人使用招聘求职对接