

会议推荐
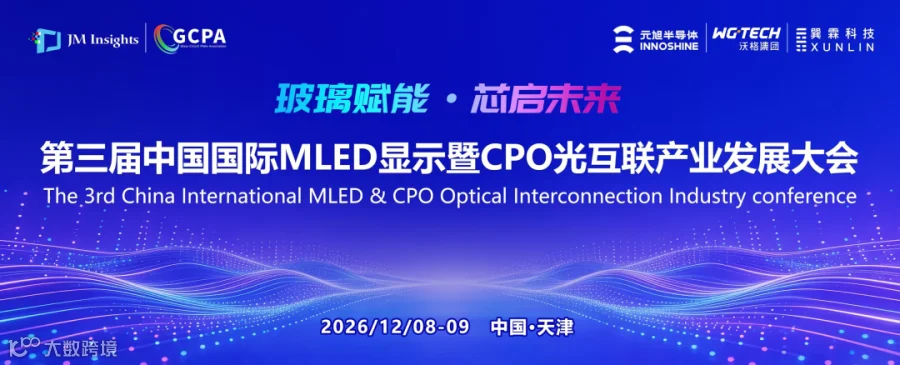
第三届中国国际MLED显示暨CPO光互联产业发展大会
联合主办单位:
元旭半导体科技(天津)有限公司
天津巽霖科技有限公司
青禾晶元半导体科技(集团)股份有限公司
天开孚莱感知(天津)半导体有限公司
承办单位:JM Insights
大会时间:2026年12月8-9日
大会地点:中国·天津赛象大酒店
扫一扫,即刻参会报名
2026年下半年,Micro LED光互连赛道完成从边缘细分领域向行业核心热点的快速切换,成为全球CPO领域送样密度最高的技术方向之一。
聚灿光电CPO光芯片完成全链路系统样机验证并获得首批头部客户性能反馈;星钥半导体基于8英寸硅基GaN工艺平台通过头部客户技术准入验证,正式进入产品定型开发阶段;初创企业星火辰光在500 A/cm²工作电流密度下实现3.5GHz调制带宽,成立首月即完成由红杉中国领投、三安光电跟投的首轮机构融资。全行业密集技术突破的背后,一条与传统光互连技术路径完全差异化的并行化技术逻辑,已进入全球头部厂商的系统性评估与落地推进序列。
AI算力集群的高速迭代,已将传统铜电互连推至物理性能边界。在800G及以上高带宽传输场景下,铜缆在机柜内的有效传输距离已不足2米,单位长度热密度持续攀升,继续向上拓展带宽将触发功耗指数级增长。传统激光光互连虽可有效延长传输距离,但激光器核心器件对高温工况耐受性差,无法直接部署于GPU周边实现芯片级近距互连。Micro LED技术设计定位完全放弃长距传输场景,依托结构极简、高温稳定性优异、无激光器核心器件的原生特性,精准覆盖50米以内“铜缆性能触顶、激光部署受限”的超短距传输区间。
该技术路径最具产业颠覆性的设计选择,是主动放弃单通道高速化的传统演进路线。传统光互连长期遵循“窄而快”的技术模式,通过提升单通道速率至50Gbps乃至100Gbps实现总带宽扩容。微软MOSAIC架构率先转向“宽而慢”的全新技术范式,采用400个并行低速通道,单通道速率仅配置为2Gbps,依托20×20 Micro LED阵列在不足1mm²的芯片面积内实现800Gbps总带宽。2026年CIOE展会上发布的国内系统方案进一步迭代,通过400通道、单通道4Gbps的并行配置实现1.6Tbps总带宽,完全确立了“以并行度换总带宽”的差异化技术路线。
这种主动降速的设计选择,带来了全链路功耗指标的突破性优化。由于单通道仅需完成基础“0/1”光信号区分,传统光互连架构中必备的高复杂度DSP、ADC/DAC及CDR模块可实现整体移除,数字后端功耗可压缩至0.4W,模拟前端与Micro LED阵列总功耗仅1.2W,全链路运行功耗控制在3.1W至5.3W区间。三安光电公开的行业对标数据显示,其Micro LED CPO光互连方案在数据中心场景下的单位比特互联能耗,仅为传统铜缆方案的5%;在1.6Tbps速率下,整端功耗可从传统激光方案的约30W降至1.6W左右。
经过近三年的技术积累,当前国内产业链核心性能指标已全面逼近商用准入门槛。京东方华灿与南京大学联合研发团队,在0.4kA/cm²工作电流密度下,将蓝光Micro LED单通道调制带宽提升至3.0GHz,传输功耗低至0.25pJ/bit;三安光电CPO光芯片已向国内外头部客户送样,进入模组组装与兼容性验证阶段;兆驰股份面向1.6T/3.2T速率的Micro LED光源芯片进入样品验证环节,400G/800G并行收发模块已启动工程小批量试制;京东方华灿通信级Micro LED芯片样品已正式交付客户开展长期可靠性测试。
然而,单通道带宽性能并非Micro LED光互连的核心量产瓶颈,真正的挑战集中在跨环节工程化协同层面。
首先,高精度光学耦合是第一道门槛。Micro LED为朗伯型发光光源,发散角达120°-150°,而常规通信光纤数值孔径对应的接收角极窄,要求芯片与光纤的耦合对位精度必须控制在±1-2μm范围内,仅对位偏差即可导致30%以上的出光效率损失。当通道规模从实验室级个位数扩展至商用级数百路,单路光纤的对位公差、封装形变与器件性能偏差将形成累积效应,成为量产良率的核心制约因素。当前产业瓶颈并非单点芯片技术突破,而是芯片光学设计、光学耦合方案与高精度封装工艺三者的系统性协同不足。
其次,巨量转移良率是Micro LED CPO规模化量产的另一瓶颈。当前行业主流工艺的转移良率约为99.99%,但商业化量产要求的良率阈值为99.9999%,二者存在一个数量级的差距。大量实验室环境下验证成熟的技术方案,在规模化产线中无法实现稳定复现,直接拉长产线良率爬坡周期,推高单位制造成本。更关键的是,光互连场景对器件波长、出光功率、响应速度的一致性要求远高于显示场景,显示级良率达标并不等同于通信级应用良率满足准入标准。
此外,全产业链配套与成本是大规模量产前急需解决的问题。当前Micro LED CPO方案的整体BOM成本仍为传统铜缆方案的5-10倍,全产业链配套体系尚未完全成熟。巨量转移、混合键合、高精度光学耦合与封装测试四大核心环节,共同推高了早期方案的整体制造成本。全产业链配套体系的成熟同样需要时间,从外延材料、核心芯片、光学元件到专用ASIC与系统集成,任何一个环节的配套短板,都会直接延缓整个赛道的放量节奏。
海外标杆厂商的产业化节奏已形成清晰参照系,将整个赛道从概念论证阶段直接推入全球范围内的工程化落地竞赛。微软联合联发科开发的800Gbps Micro LED CPO原型系统,已实现30米稳定传输,全链路功耗较传统激光方案下降60%以上,明确将商业化落地节点设定为2027年底;Avicena推出的LightBundle方案已迭代至896Gbps带宽,并与台积电达成合作,依托其先进封装平台推进制造环节标准化;ams OSRAM则规划于2027年推出集成Micro LED芯片、光学耦合元件与专用驱动ASIC的全集成商用方案。
2026年行业密集发布的工程样品与验证套件,已标志“技术可行性”不再是核心行业疑问。三安光电氮化镓事业部公开研判,全产业仍需3-5年周期才能形成具备充分市场竞争力的成熟方案。真正的产业分水岭并非带宽指标的单点突破,而是耦合对位精度能否稳定收敛至亚微米级、巨量转移良率能否跨越一个数量级、整体成本曲线能否从当前铜缆方案的5-10倍降至客户可接受的商用区间。
海外头部厂商的产业化推进路径同样具备重要参考价值。微软主导系统级架构定义与验证,联发科补齐专用ASIC与系统集成能力,Avicena依托台积电先进封装平台实现制造标准化,ams OSRAM则推出集成芯片、光学元件与驱动电路的全集成商用方案。海外厂商并未追求单点技术性能的极致突破,而是合力搭建一条可复制、可规模化的完整工程链路。国内厂商的核心优势集中在GaN外延制造与Micro LED阵列集成领域,短板则主要体现在高精度光学封装与跨环节系统生态协同层面。
国内产业链的核心产业机遇恰好来源于此。三安光电、京东方华灿、兆驰股份、星钥半导体、星火辰光、聚灿光电等企业从产业链不同环节切入,分别聚焦光源芯片研发、CPO光芯片设计、8英寸硅基GaN工艺平台搭建、系统样机开发等不同方向,技术路线存在差异化,但核心目标高度统一:将国内显示产业积累的成熟GaN制造能力与阵列集成经验,平移至光互连全新赛道。率先补齐工程化短板的厂商,将在全球下一轮产业竞争中占据核心市场位置。
Micro LED光互连不会在短时间内替代成熟激光光互连方案,也不会直接推动铜缆在AI机柜场景下的全面退出。该技术更像从细分场景中生长出的全新技术品类,依托低功耗、高耐温、高密度并行的核心特性,优先占据超短距传输场景,再逐步向机柜内、板卡间、芯片间的场景持续渗透。这一演进过程并非线性平滑推进,期间将伴随良率反复、成本波动与漫长的客户准入验证周期,但其核心技术方向已得到全行业确认。
从产业整体演进节奏判断,2026年为Micro LED光互连的“样品验证元年”,多家厂商集中推出评估套件与工程化样品,客户测试环境从实验室验证全面转向全系统样机联调。2027-2028年将成为量产爬坡的关键窗口,规模化商用预计于2028年前后正式启动。产业需明确区分“样品落地”与“大规模量产”的边界:送样不等于营收,单点性能领先也不等同于产线级稳定性达标。Micro LED光互连需要跨越的并非单点技术高峰,而是一整条覆盖多环节协同的工程化成熟曲线。

JM Insights正打造产业信息交流平台,加交流群请添加微信JM_Insight,敬请注明您所在公司及主营业务,添加后附名片即可。

往期回顾
Review of previous periods
●规划年产8500KK LED光源的鸿粤半导体,仅两年半倒在破产审查