伺服电机是高端装备制造的核心运动控制执行部件,也是制造业智能化升级的核心基础零部件。在工业4.0深化、机器人产业化及国产替代加速的多重驱动下,中国伺服系统行业迈入高质量增长周期,产业在线就此进行了专项调研。
ChinaIOL
调研显示,伺服行业实际出货环节主要分为两类结构,分别为单一伺服电机零部件和电机+驱动器组合的伺服成套系统(伺服系统),当前行业内90%以上的出货统计以伺服成套系统为口径。
目前市场上的主流伺服系统品牌均采用电机自配套模式,自研自产成套出货;纯单一伺服电机零部件出货占比极低,多为售后维保、特种定制场景。因此,本文将围绕市场主流的伺服系统展开全维度行业分析。
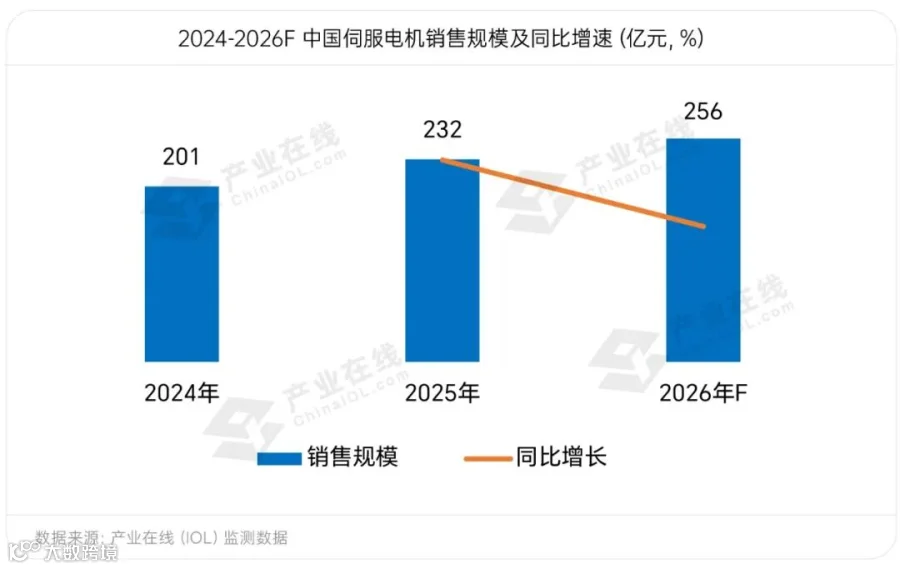
伴随当前工业自动化、高端机床、新能源装备、智能机器人、半导体精密设备等领域的快速发展,伺服电机市场发展潜力持续释放。产业在线数据显示,2025年中国伺服系统行业销售规模为232亿元,同比增长15.4%,创下近年来新高。预计2026年将在高基数上续增,全年销售规模预计将达到256亿元。
ChinaIOL
从竞争格局来看,国内伺服系统市场参与者数量众多,整体呈现梯队清晰、差异化细分竞争的格局,传统外资垄断态势持续弱化,国产替代进程加速、本土品牌崛起趋势明确。
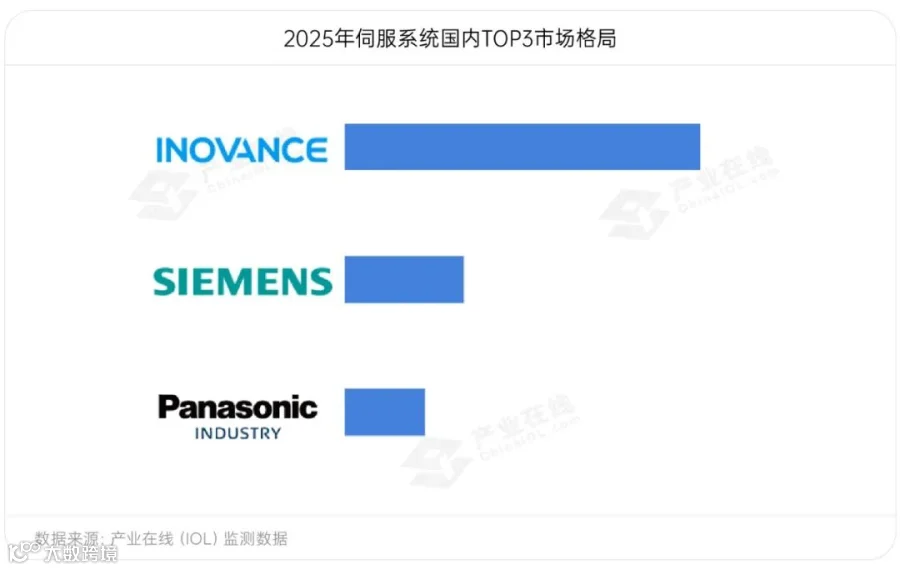
据产业在线统计,国内伺服系统市场头部集聚效应显著,TOP3企业合计占据行业主要市场份额。其中,汇川技术一家独大,稳居绝对龙头;西门子领跑外资阵营,松下、安川、三菱等日系品牌整体退潮但仍在高端领域保有壁垒;雷赛、信捷、禾川、埃斯顿等国产新锐持续扩张,组成第二梯队。
国产替代是大势所趋——内资整体份额已反超外资并逐年提升,中低端市场基本由国产主导。竞争逻辑也从单一产品比拼,转向"伺服+控制器+PLC"整套解决方案与价格内卷。整体看,行业正由"外资主导"全面转向"国产引领、分层竞争"的新阶段。
ChinaIOL
伺服系统作为高端装备的核心运动控制部件,下游应用场景覆盖面广、渗透领域丰富,既深度绑定传统工业自动化刚需市场,又持续赋能智能机器人、半导体精密装备等新兴高端制造领域,行业需求结构持续迭代优化。
2025年,国内伺服行业下游市场正式形成传统场景稳步复苏、新兴赛道爆发增长的双轮驱动发展格局。新兴增量市场快速崛起,整体需求结构持续向高端化、高精密化、多元化方向转变。
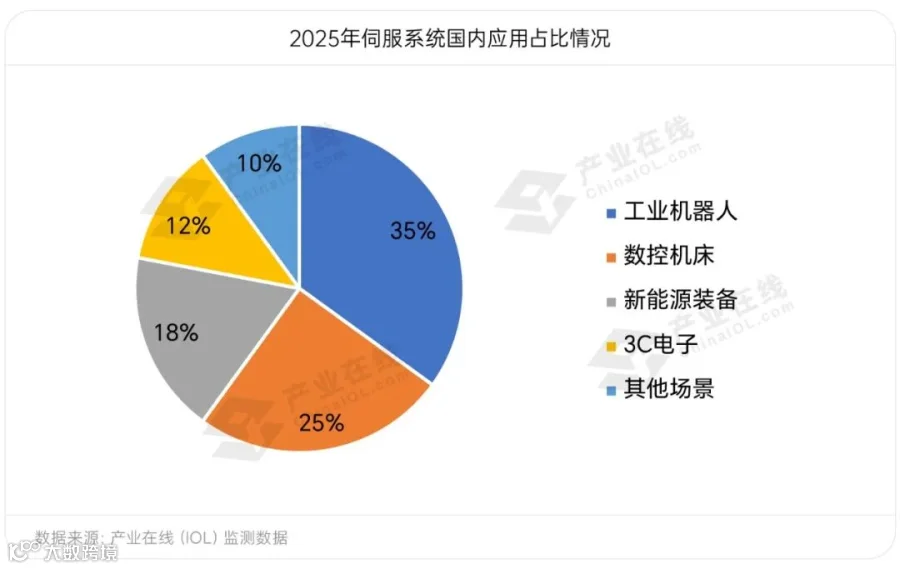
据产业在线统计,2025年我国伺服系统下游应用结构高度集中,工业机器人与数控机床两大核心领域为行业核心需求基本盘,合计占据伺服应用市场60%以上的份额,是伺服系统最主要的应用场景。
其中,数控机床高端化改造、机床设备更新换代持续拉动高精度交流伺服需求;工业机器人产能扩张与存量设备升级,进一步夯实行业刚需底盘。
新能源自动化装备为第二大应用赛道,锂电、光伏、风电等新能源产业规模化发展与产线智能化升级,带动伺服系统需求持续扩容,占据市场18%的份额。
除此之外,3C电子精密制造、包装纺织通用自动化、高端医疗设备等特种装备场景需求稳步释放,合计占据剩余22%左右的市场份额,形成多点开花的需求格局,持续推动伺服行业高质量发展。
ChinaIOL
综合来看,在政策扶持、技术迭代、需求升级等核心驱动力加持下,国内伺服电机行业将长期维持稳健高增态势,整体朝着高端化、智能化、集成化、绿色化方向深度升级,行业发展前景与成长空间广阔。
政策层面,伺服系统作为高端装备自主可控的核心基础零部件,持续受到国家智能制造、人形机器人产业发展、双碳等多项政策加持,明确鼓励核心技术攻关与国产化替代,为行业技术创新、产能扩张、高端突破提供坚实政策支撑,行业战略地位持续提升。
技术层面,行业进入全方位迭代升级周期,智能化、集成化、高端化、绿色化成为核心发展方向,AI智能调控、一体化关节模组、高效节能伺服等新技术、新产品持续落地,大幅提升产品精度、稳定性与附加值,推动行业从低端性价比竞争迈向高价值技术竞争。
需求层面,下游市场形成“传统场景稳底盘、新兴赛道爆增量”的良性格局,数控机床、工业机器人、新能源装备等传统领域需求稳步提质扩容,人形机器人、半导体精密设备、汽车智能化、高端医疗装备等新兴赛道快速崛起,打开行业长期增量空间,推动行业由规模增长向高质量价值增长转型。