

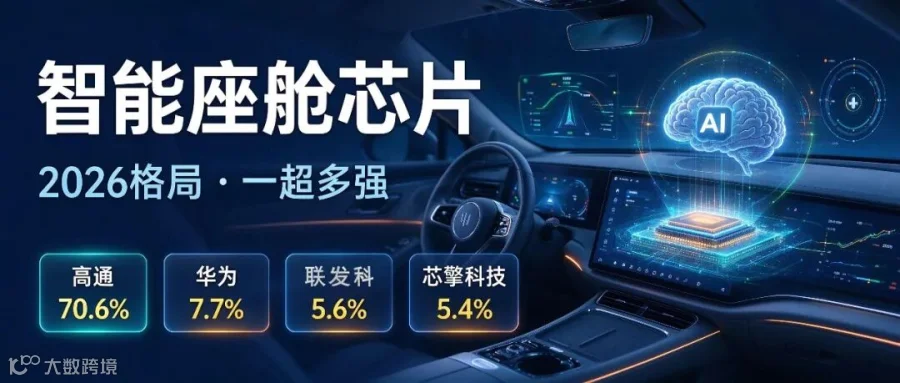
2026年,智能座舱的竞争已从“堆屏幕”进入“拼AI大脑”的阶段。根据2026年1-8月的装机量数据,高通依然以70.6%的份额占据绝对主导,但华为(7.7%)、联发科(5.6%)、芯擎科技(5.4%)等玩家正在加速追赶,市场格局正从“一超多强”向“多元混战”演变。
以下按国际巨头、国产头部、细分与新兴三个阵营,逐一盘点2026年智能座舱SoC的核心玩家。
AI生成
高通在智能座舱芯片市场中处于绝对领先地位,2026年1-8月装机量达457万颗,市场份额70.6%。其产品线覆盖从主流到旗舰的完整梯队:骁龙8295仍是新一代AI座舱的主流配置,在零跑Lafa5Ultra等车型上得到了广泛的应用。
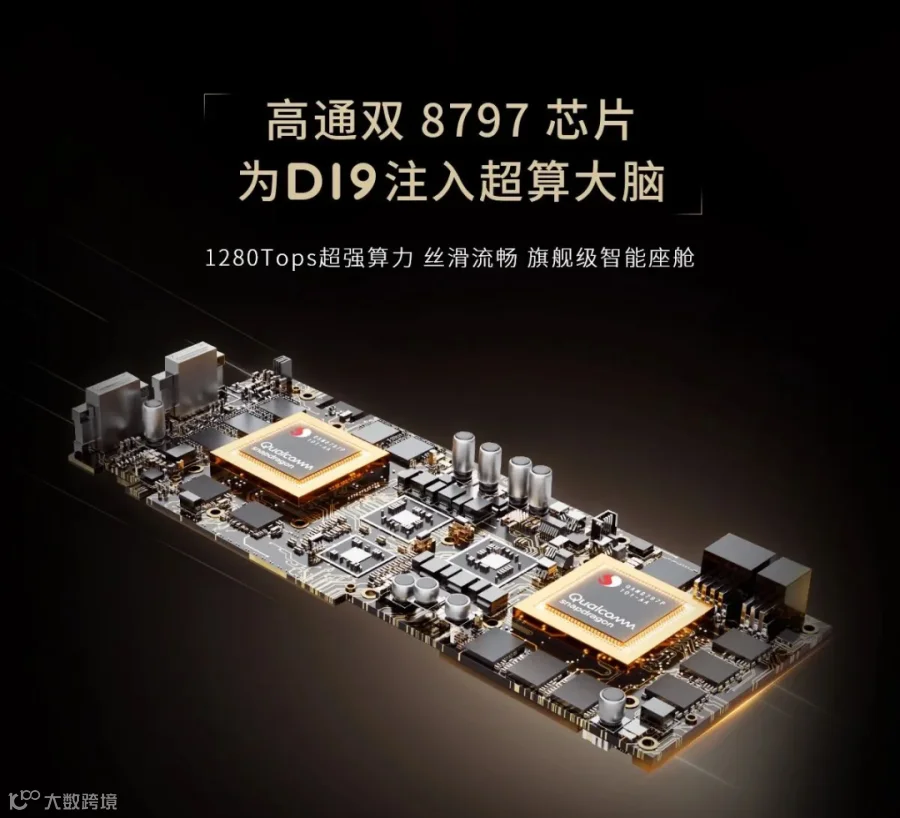
而真正的性能旗舰是骁龙8797(至尊版),提供高达2000 TOPS级别的整体有效算力,目前已获得18个车型定点,其中10款已量产或正在量产。零跑D19全球首批搭载双骁龙8797中央域控架构,全新理想L9 Livis和理想i6也搭载了该芯片以支撑更复杂的端侧大模型部署。与此同时,高通的舱驾融合平台骁龙8775(Ride Flex)已获9款车型定点,其中包括极光V9和全新阿尔法T5两款车。
三星Exynos Auto系列曾为宝马iX3供应5nm的V720,而3 nm制程的V920则将用于7系车型。但根据2026年10月的消息,三星系统LSI事业部已决定退出Exynos Auto车载应用处理器业务,在完成与现代汽车和宝马的现有供货合同后,将停止后续产品的研发与量产。
AMD以X86架构+Ryzen嵌入式APU切入了图形渲染和游戏性能有极致要求的场景。特斯拉全系车型的座舱娱乐系统都采用了AMD定制的Ryzen嵌入式APU,在独立 GPU的支持下,可以实现高帧频的导航、地图、娱乐等功能。AMD在座舱领域的份额约5.0%,规模不大,但在“高性能图形座舱”这个细分场景中,几乎没有替代者。
英特尔则走了一条差异化路线,通过AI Box Ultra(基于酷睿Ultra平台)与深蓝汽车合作,首发搭载于深蓝L06特别版,将PC端的AI计算能力,应用到了这款15万级的智能座舱上,实现了 AI哨兵和主动座舱调整。
瑞萨的R-Car V4H已被应用于丰田第六代RAV4的TSS控制单元,作为电装提供的中央ADAS模块核心组件。
恩智浦的i.MX 95应用处理器于2026年正式量产,定位高性能边缘AI,面向车载HMI和智能座舱场景。
德州仪器的Jacinto 7系列则主打集成ISP、GPU和AI加速的一体化座舱方案,面向中低端车载计算市场。
华为是国产座舱芯片中冲击高端最成功的代表。2026年1-8月装机量49.9万颗,份额7.7%,排名第二。华为的麒麟芯片在35万元以上高端豪华车型的座舱SoC市场占有率已经超过高通。
产品层面,麒麟990A仍是鸿蒙座舱的主力芯片。值得关注的是,2026款问界M8/M9采用了麒麟990A +高通SA8155的双芯片协同架构,兼顾性能与稳定性。华为的核心优势不在于单颗芯片的纸面算力,而在于麒麟芯片+鸿蒙座舱+盘古大模型的软硬一体生态,它为车企提供的是从芯片到操作系统再到应用生态的全栈方案。

芯驰是国产座舱芯片中规模化量产的标杆其X9系列座舱芯片累计交付已突破500万片,搭载于奇瑞、上汽、大众、日产等厂商的70余款主流车型,是唯一全面覆盖液晶仪表、中控娱乐导航主机到座舱域控制器全应用场景的本土厂商。新一代智能座舱芯片X10采用4nm工艺,NPU算力40TOPS,内存带宽154 GB/s,支持12摄像头、8屏显示和端侧大模型运行,预计2026年开始量产。

芯擎科技的“龍鹰一号”是国内首款大规模量产的7nm车规级座舱芯片,目前已经完成了超过100万片,应用于领克汽车、一汽红旗汽车、一汽大众汽车等几十款汽车,位列智能座舱国产芯片市场占有率第一。2026年北京车展上,芯擎进一步发布5nm“龍鹰二号”AI舱驾融合芯片,计划2027年第一季度启动量产。

联发科是2026年座舱芯片市场的重要变量。其旗舰天玑汽车座舱平台C-X1采用3nm制程,集成Arm v9.2-A CPU与NVIDIA Blackwell GPU,AI算力高达400 TOPS,支持大模型端侧部署,鸿华先进的高阶车型已宣布将采用C-X1。奇瑞风云T9L搭载天玑座舱S1 Ultra,支持13亿参数本地大模型运行和最多10屏显示;长安启源Q05搭载天玑座舱P1 Ultra,把AI座舱体验下探至10-15万元区间。联发科天玑座舱平台全球出货量已超3500万套,超过20家全球头部车厂接入。
瑞芯微的RK3588M(8nm,6 TOPS算力)是2026年座舱芯片市场的一匹黑马,已量产于上百款车型,在比亚迪、广汽等头部车企的前装座舱系统中规模化应用。广汽昊铂GT-攀登版搭载RK3588M与RK2118M音频DSP,实现了100%芯片国产化,实现“一芯七屏”智能座舱。瑞芯微的策略是用成熟的制程和灵活的多屏能力,在10-20万元主流市场以成本优势换取份额。
紫光展锐的A8880采用Arm全大核架构,CPU性能较上一代提升3倍,GPU图形性能提升6倍,NPU专用AI算力和音频DSP性能均提升8倍。紫光展锐与华阳通用联合发布了基于A8880的新一代AI座舱平台,A7870、A8880芯片已在上汽乘用车、大通汽车、一汽解放、江铃、福特等国内外主流车企的数十款车型中定点并量产。
杰发科技的AC8015定位入门级座舱,前装出货超500万颗,合作国内超90%主机厂,海外市场出货占比超过50%,是10万元及以下车型出海市场的主流座舱芯片方案之一。新一代AC8025已进入量产阶段,截至2026年7月获得近20家车企定点。
全志科技的T7/TS系列已通过车规认证并实现大规模量产,主打高性价比和低功耗,覆盖入门级座舱场景。晶晨半导体则以成熟制程的车载信息娱乐芯片,服务于入门级及后装市场。
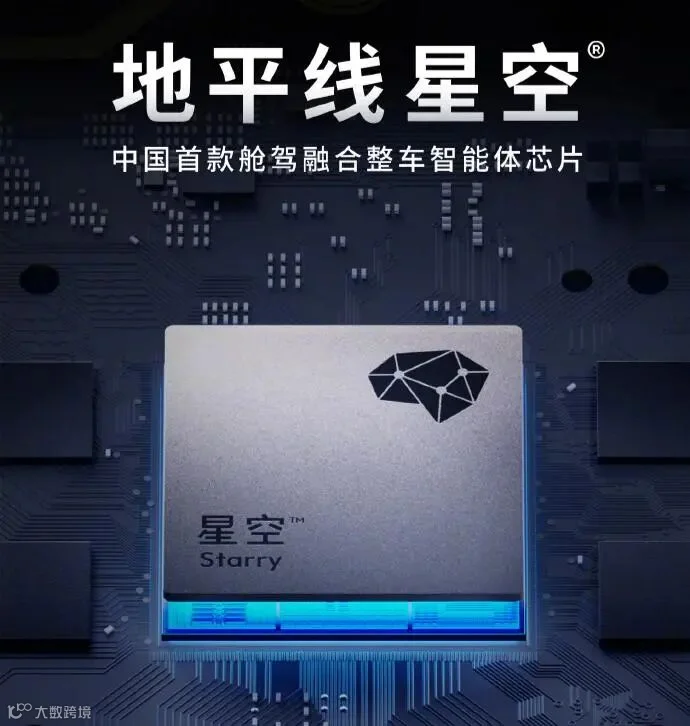
地平线星空(Starry)芯片是中国首款舱驾融合整车智能体芯片,采用单芯片一体化设计,打破智驾与座舱的硬件壁垒,可帮助车企实现单车1500至4000元的综合硬件成本下降。博泰车联已基于星空芯片获得国内头部新能源车企的高端AI座舱方案定点,奇瑞iCAR V27计划于2026年第三季度量产搭载。地平线的逻辑不是从座舱SoC正面进攻,而是用“舱驾一体”的架构优势,从融合域控的维度切入座舱算力市场。
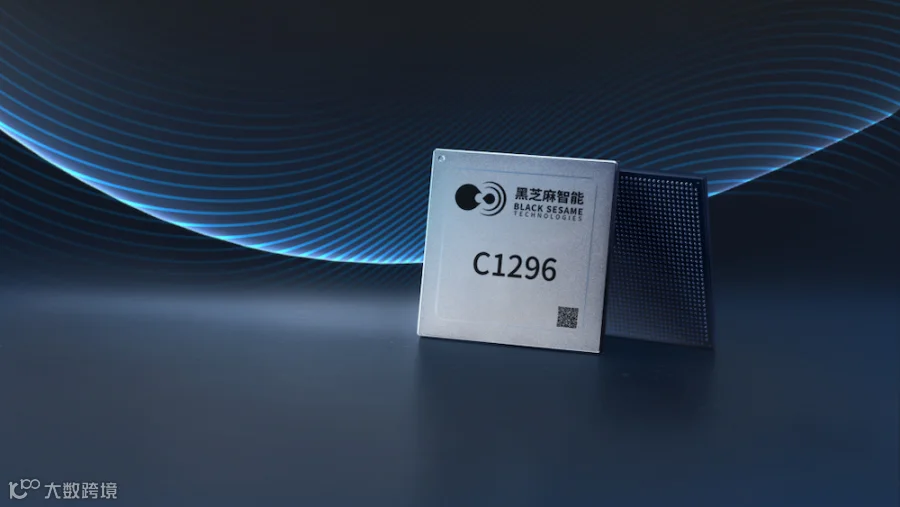
黑芝麻智能的武当C1296以单芯片同时支持智能座舱、L2+行车辅助和泊车功能,已搭载于东风天元智舱Plus平台,率先上车东风奕派007,并计划2026至2027年在东风多款车型上规模化量产。这是本土舱驾一体芯片在量产落地上走得最快的一步。

来源:智能座舱产业联盟等主流媒体整理。
监制:trevor
主编:昭昭
编辑:小蓝