都有一个共同感受
以前去银行借钱,亮出几千万的营收流水
贷款很容易批下来
但现在,银行审批的口味变了
除了看资产负债率
银行的风控系统现在
极度看重一个指标
「有息负债与营收的比例」
在业内,这几乎成了一条
心照不宣的“60%生死线”
如果你的有息负债/营收比超过60%
哪怕营收再高
银行也会觉得你是在“走钢丝”
新贷款极难审批
甚至可能面临被抽贷的风险
为什么银行这么看重这条线?
因为总负债里有“应付账款”等无息负债充数
而有息负债
才是实打实每个月要拿
真金白银去还利息的钱
为了帮大家顺利拿下银行融资
「企 瞳 报 告」
做了重磅升级
👇
有息负债包含:
短期借款、长期借款
一年内到期非流动负债、应付债券
先来看一家企业的真实情况
三年时间
营收从733万干到了3297万
翻了4.5倍
👇
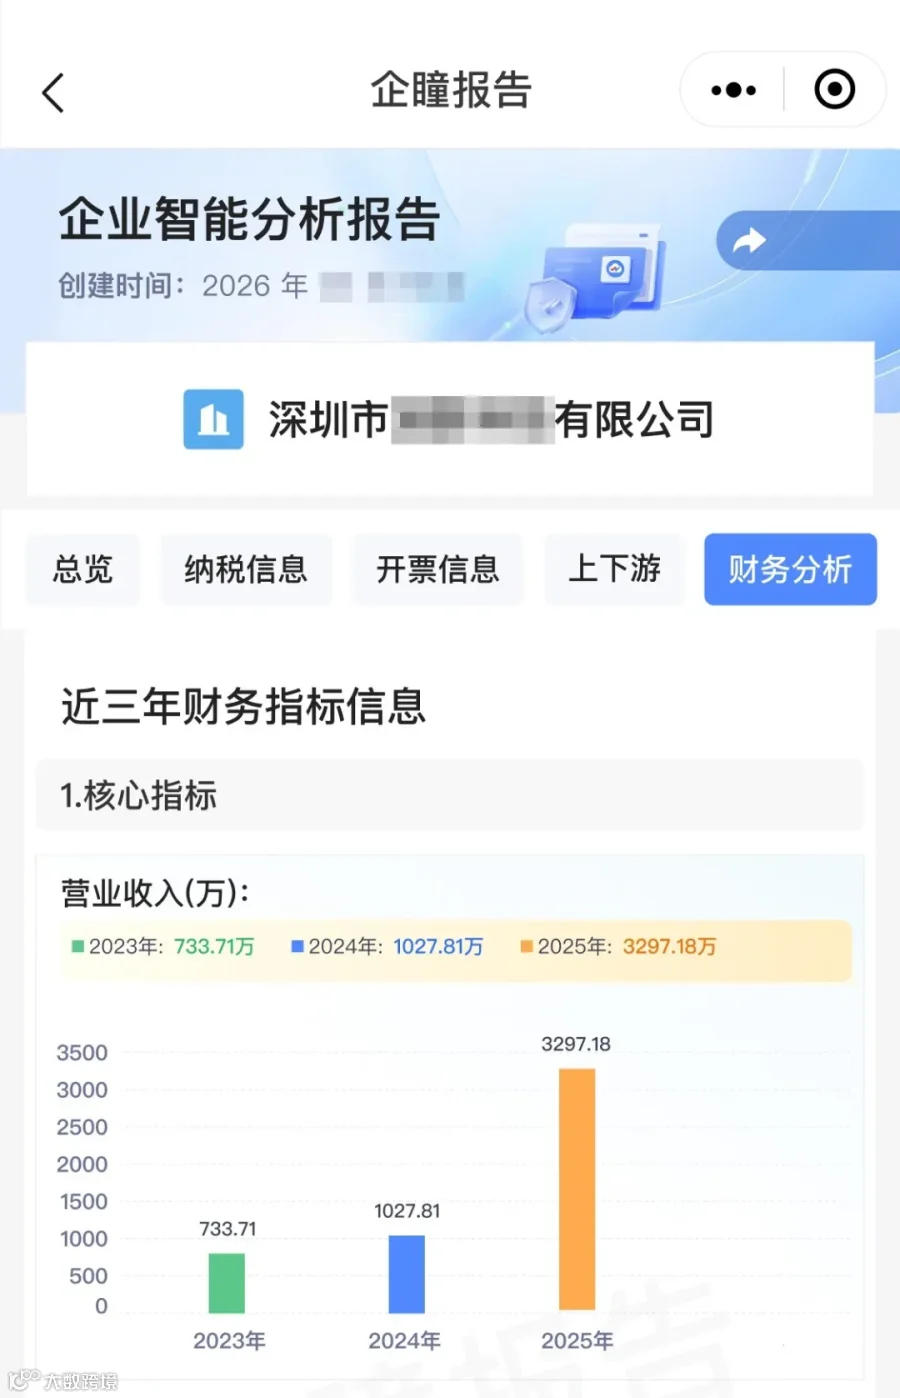
如果拿这份成绩单去银行
很多人会觉得稳了
但银行审批经理看的是什么?
👇
有息负债/营收比
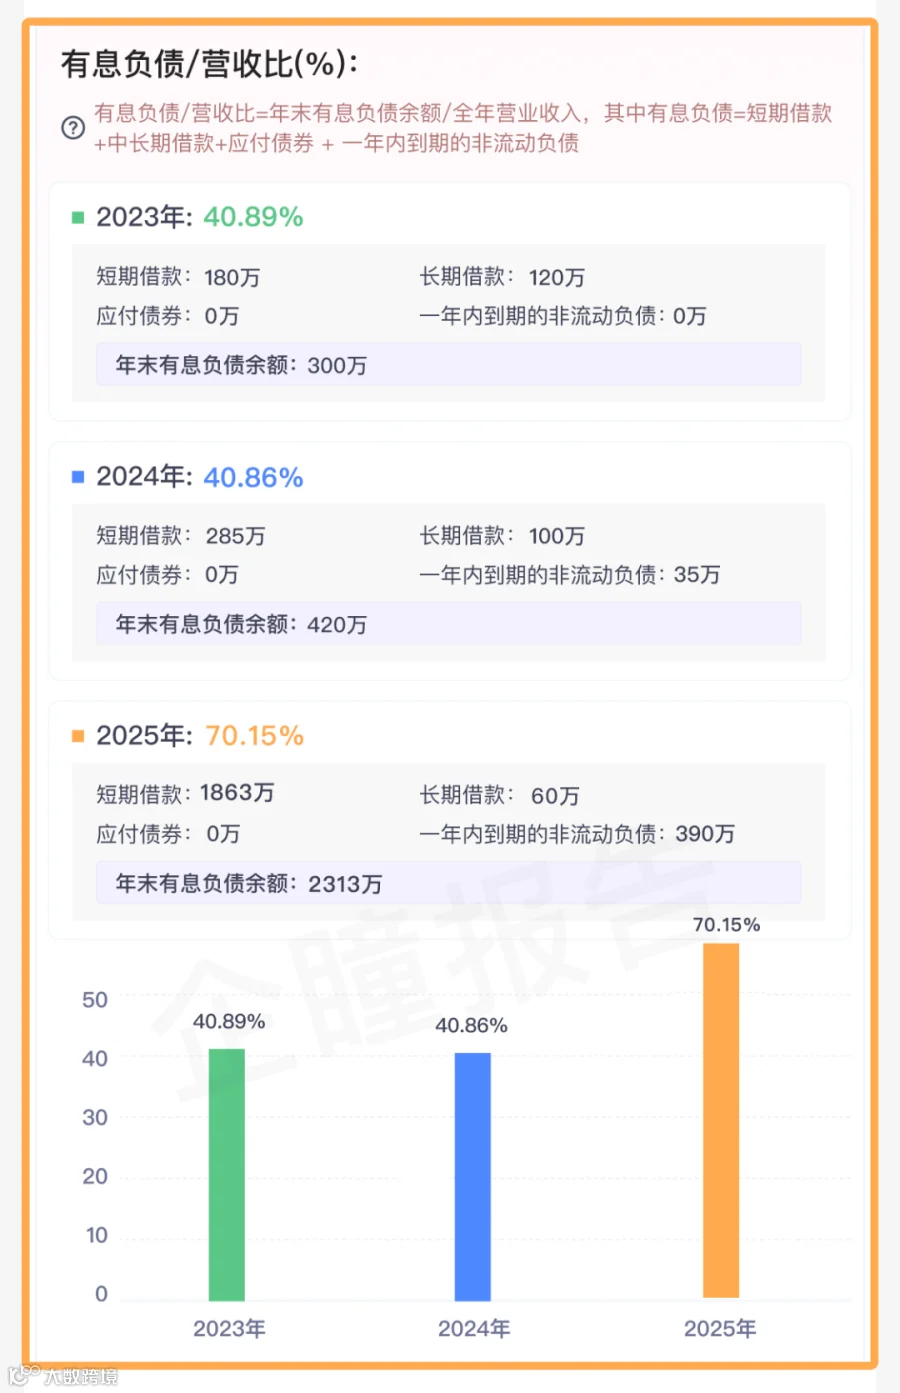
2023年,这个指标是40.89%
2024年是40.86%
2025年,直接飙到70.15%!
虽然2025年营收多了2269万
但背后的代价是
有息负债暴增了1893万
这就意味着!
企业规模很大程度是靠“借钱”堆起来的
来看另一个典型的例子👇
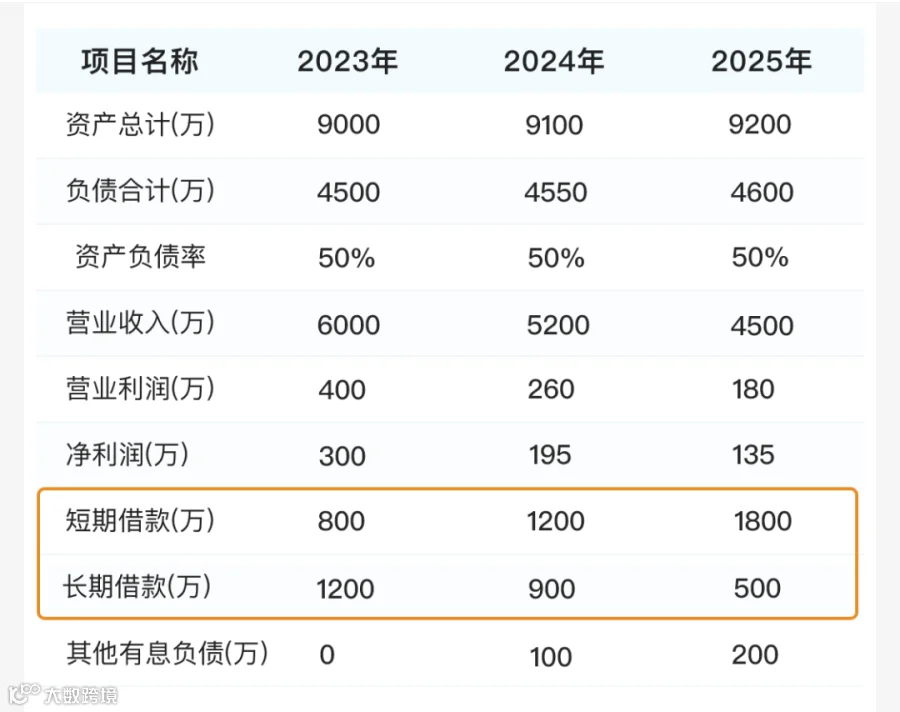
这属于“债务期限结构恶化”
所以,去银行谈判前
一定要把长短债结合看
先理清债务期限错配的“雷区”
才能提前准备应对方案
去银行融资,总负债看规模
有息负债/营收比看天花板
长短借款看流动性
建议!!
目前,企瞳报告该功能已正式上线
关注下方公众号即可免费用👇
有想法、觉得还缺什么指标
欢迎随时提,我们继续打磨