

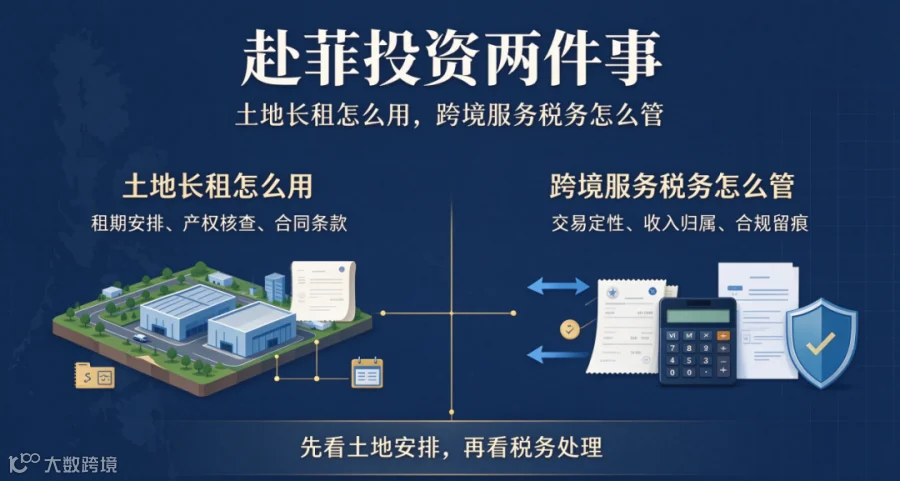
对计划赴菲律宾建厂、布局园区或开展长期经营的中资企业来说,土地使用期限和跨境服务成本,直接关系到项目能否落地、投资能否收回。
菲律宾私人土地长租政策带来了更长的投资规划空间;与此同时,跨境技术支持、咨询和管理服务的税务处理,仍需结合实际交易判断。企业需要把政策机会落实到合同、手续和证据材料中。
01
土地最长可租99年 为长期投资提供更长规划空间
菲律宾《共和国法第12252号》(RA 12252)将符合条件的外国投资者私人土地租约总期限,放宽至最长99年。
对于工厂、产业园区等前期投入较大、回收周期较长的项目,更长租期有助于安排建设、运营和后续投入。
但99年是法定上限,具体租期和适用资格仍有条件。项目须符合相关投资批准或登记要求,土地须用于获准的投资用途,租约还须依法登记并在土地权属证书上附注。
02
签长租之前 先查产权用途 再谈租金
长期租约的价值,取决于土地能否持续、合法、稳定地使用。建议企业签约前重点核查三件事。
1.产权是否清楚
出租人是否有权出租,地块是否存在抵押、争议或其他权利负担。
2.用途是否匹配
土地现状、规划和审批条件是否支持拟开展的项目;涉及农用地时,核实相关转换或豁免手续。
3.合同是否完整
明确租金调整、项目启动、提前解约、转租及建筑物处置等安排。
租金条款尤其值得提前谈清。可以协商明确的调整周期、计算依据及涨幅上限,减少未来成本的不确定性。

03
跨境服务是否在菲纳税 需要逐项判断
菲律宾子公司向中国母公司支付技术支持、IT运维、咨询或管理费,是常见的跨境交易。
人员在中国远程工作,并不足以单独决定菲律宾税务结果;菲律宾企业使用了服务,也不代表该付款就自动需要缴纳菲律宾所得税。
BIR在2026年发布的RMC No. 24-2026中明确,跨境服务不会仅因其属于跨境服务,就自动被征收菲律宾所得税。判断时需要审查服务协议整体、实际履行过程及产生收入的活动。
因此,企业不宜直接套用“统一承担25%所得税加12%增值税”的预算口径。所得税、增值税和税收协定待遇,应分别评估。
04
付款前审合同备材料 把合规落到具体交易
建议企业把跨境服务的税务评估放在签约和首次付款之前,重点做好以下安排。
1.写清服务内容。
在合同中明确服务范围、履行地点、交付成果、计费方式和税费承担方,避免仅以笼统的“管理费”概括交易。
2.保留履约证据。
保存服务报告、工作记录、交付文件、发票及付款凭证,让合同约定与实际业务相互对应。
3.核实协定条件。
拟适用中菲税收协定待遇时,提前准备税收居民身份证明、相关表格及支持材料,并按规定办理后续确认手续。协定待遇并非一律要求付款前取得BIR批准,但必须满足适用条件和程序要求。
赴菲投资的准备工作,可以从两份清单开始:一份核查土地能否长期合法使用,一份核查跨境付款如何定性、计税和留证。把这些问题提前落实,项目预算和运营安排才更有依据。
全球雇,助力菲律宾商海起航


扫码添加~链接更多资讯和服务