云投资本始终将提升资本运作专业能力作为立身之本,持续深入研究行业形势、产业趋势和市场走势。自2025年5月起,公司推出“资本观察”半月刊,内容涵盖宏观经济、政策法规、市场动态、投资策略等多个维度。
“十五五”能源政策全景解读

投资经理
金融学硕士
毕业于新南威尔士大学
2026年以来,能源领域顶层设计加速成型。从2月《关于完善全国统一电力市场体系的实施意见》(国办发〔2026〕4号),到6月《新型能源体系建设“十五五”规划》(发改能源〔2026〕884号),再到7—8月《“十五五”碳达峰行动方案》(国发〔2026〕22号)、《可再生能源发展“十五五”规划》(发改能源〔2026〕1067号)、《新型电力系统建设“十五五”规划》(发改能源〔2026〕942号)、《煤炭工业发展“十五五”规划》(发改能源〔2026〕979号)相继印发,“1+N”政策体系全面落地。
一
从“装规模”到“建体系”
“十五五”规划将这一趋势推向新的阶段:到2030年,风电和太阳能发电总装机达到28亿千瓦以上、装机占比超过50%,年发电量4万亿千瓦时以上、发电量占比达到30%;可再生能源发电总装机达到35亿千瓦左右,年发电量达到6万亿千瓦时左右。
《可再生能源发展“十五五”规划》首次将“可靠替代”纳入发展阶段定位,明确提出风电光伏平均置信出力达到8%、迎峰度夏度冬晚高峰风光电量占比20%以上、新增可再生能源可靠顶峰发电能力3亿千瓦以上。这意味着,行业评价标准正在从“装了多少”转向“顶得上、靠得住”。
这意味着单纯追逐装机规模的粗放式扩张时代已经结束,具备消纳保障、调节能力和稳定收益预期的优质新能源资产将获得估值溢价。“三北”风电光伏基地“十五五”新增装机3.7亿千瓦以上、全国海上风电新增开工规模1亿千瓦左右——这些集中式大基地项目因配套外送通道和消纳机制,确定性显著高于分散的分布式项目。
二
规划目标清晰且增量巨大:
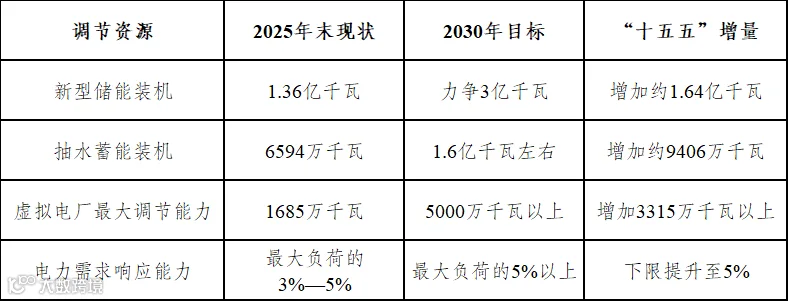
数据来源:《新型电力系统建设“十五五”规划》《新型能源体系建设“十五五”规划》。
其中,新型储能是增量最大的细分领域。国家能源局明确,到2030年全国新型储能规模达到3亿千瓦,其中可承担顶峰保供作用的电网侧独立新型储能达到1.4亿千瓦,等效顶峰时长力争达到4小时。这意味着独立储能不再是新能源项目的“强制配储”附属品,而是具备独立商业价值和收益模式的电网级基础设施。
抽水蓄能方面,“十五五”新增约9,406万千瓦,较“十四五”末实现翻倍以上增长。抽蓄项目技术成熟、寿命长、收益稳定,是保险资金和长期资本的优质配置标的。虚拟电厂和需求响应则从试点工具上升为系统刚性支撑环节,到2030年虚拟电厂调节能力达到5,000万千瓦以上,相关聚合运营平台和技术服务商将迎来规模化发展窗口。
三
煤炭供给刚性收紧叠加电力市场化
“十五五”规划传递的信号中,煤炭的兜底保障地位不是弱化了,而是以更严格的供给约束和更市场化的定价机制实现了价值重估。
供给端,《煤炭工业发展“十五五”规划》大幅提高产业准入门槛:原则上停止新建、改扩建山西、内蒙古、陕西、新疆(除南疆外)产能低于120万吨/年的煤矿,宁夏低于60万吨/年的煤矿,其他地区低于30万吨/年的煤矿;同时停止新建第一水平开采深度超1000米、改扩建超1200米的煤矿。五大基地(山西、蒙西、蒙东、陕北、新疆)产量占全国比重将从目前的约75%—78%提升至80%以上。
这一政策组合的实质是通过行政性准入限制压缩中小产能、提高行业集中度,同时以产能储备机制(2030年达1亿吨/年以上)保障极端情况下的供应安全。存量优质煤炭产能的稀缺性和盈利稳定性将显著提升。
需求端和定价端,全国统一电力市场建设加速推进。国办发〔2026〕4号明确,到2030年市场化交易电量占全社会用电量70%左右,现货市场全面转入正式运行,跨省跨区和省内实现联合交易。第四监管周期(2026—2030年)输配电价已于2026年8月1日起执行(发改价格〔2026〕1077号),“管住中间、放开两头”的电价机制进一步定型。
市场化定价意味着煤电的容量价值和调节价值将得到更充分的电价体现,而非仅仅依赖电量收益。具备灵活性改造能力(2030年现役机组灵活性改造应改尽改,热电联产机组最小发电出力降至40%以下)和低成本优势的存量煤电资产,将在新型电力系统中获得“稳定器+调节器”的双重定价。
四
算电协同与电氢融合
“十五五”电力规划的一个突出特点,是首次系统部署了电力与其他产业的协同融合方向,打开了传统能源投资框架之外的增量空间。
算电协同是最具确定性的增量方向。“十五五”期间全国年均用电增量预计达6000亿千瓦时左右,其中算力中心用电是核心增量来源。规划明确提出“统筹算力、电力规划布局,提高算力设施绿电占比”,按照“以电强算、以算促电”的要求多维度推进算电协同。这意味着,绿电资源富集地区的算力基础设施投资,将同时享受能源成本优势和政策导向红利。云南作为水电大省,在绿电算力领域具备天然的区位比较优势。
电氢协同尚处早期但方向明确。规划提出以“三北”、西南为重点,布局离网式、构网型新能源制氢项目与电氢协同示范,探索风光氢储一体化,2030年可再生能源制氢规模达到200万吨。当前氢能商业模式仍在探索,但绿氢制备、储运和工业应用的技术迭代正在加速,适合以产业基金或早期项目方式进行前瞻布局。
此外,电力与交通融合(交通廊道风光储充换电站)、电热协同联动(工业园区分布式能源与微电网)等方向,也将催生一批“能源+基础设施”的复合型投资机会。
五
结语:“十五五”能源政策的三重逻辑
第一,体系逻辑:从“单点突破”到“系统集成”。“1+N”政策体系以规划纲要为统领、新型能源体系建设规划为总纲、碳达峰行动方案为约束、各专项规划为支撑、电力市场与价格机制为保障,覆盖了能源生产、输配、消费、市场全链条。
第二,转型逻辑:从“规模扩张”到“质量提升”。核心约束指标从单位GDP能耗下降转向单位GDP碳排放下降,碳排放总量和强度双控成为转型核心驱动力;新能源从“大力发展”的增量补充,演进为装机占比超50%、发电量占比达30%的电力供给主体;新型储能、虚拟电厂、需求响应从配套工具上升为电力系统安全运行的刚性支撑。
第三,市场逻辑:从“行政主导”到“市场定型”。到2030年基本建成全国统一电力市场体系,市场化交易电量占全社会用电量70%左右,现货市场全面转入正式运行,跨省跨区与省内实现联合交易;第四监管周期输配电价全面落地,“管住中间、放开两头”的电价机制进一步定型。价格机制将成为资源配置的主导力量,能源资产的定价逻辑将被系统性重塑。
注:本文内容基于公开信息整理,仅代表行业分析与研究观点,不构成任何投资建议。


END