土耳其子公司独立审计漏做,年报上不了登记处银行授信全停
温州做汽配的周总,前几年在土耳其科贾埃利(Kocaeli)设了一座工厂子公司,给欧洲车企供紧固件和底盘小件。工厂雇了当地几十号人,年营业额早过了中小规模。周总平时人在国内,土耳其那边交给一个本地财务经理,账做得规规矩矩,他觉得这就够了。
2026 年 9 月,周总去谈银行续授信,想多拿一笔周转金备着年底采购原料。银行的尽调清单里有一项他拿不出来:2025 财年的独立审计报告。财务经理这才支吾说,去年压根没安排独立审计。周总一下懵了——授信卡住,原料款眼看到期,工厂的现金流眼看着要断。
周总连夜找当地会计师,对方一句话点醒他:独立审计不是你想补就能补的,它是《商法典》(TCC)的强制要求,而且必须找 KGK(公共监管局)授权的审计师来做。漏了一整年,不是补一张纸的事,是补一套程序,还要面对按年计算的行政罚款,董事还可能被连带追责。
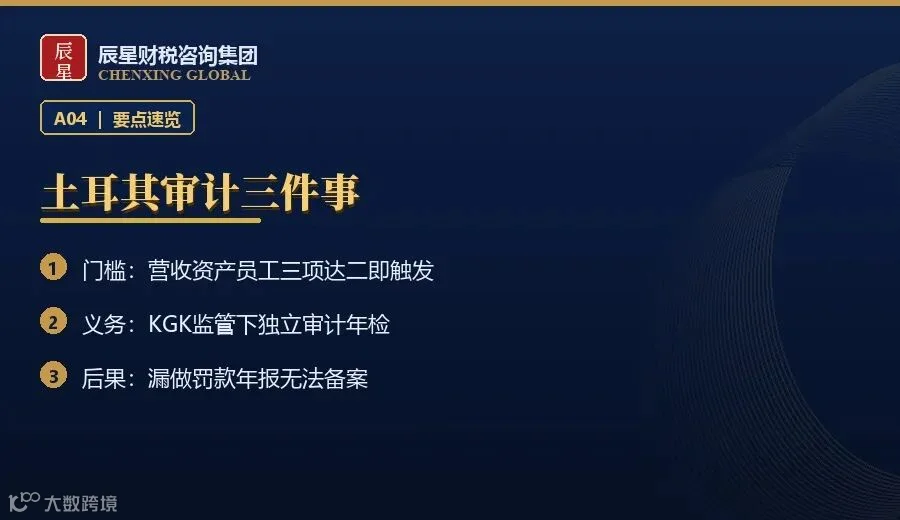
最常见的误区,是把土耳其子公司当成国内办事处,觉得"做账、报税、交社保"就齐活了,审计是"公司做大了才需要考虑"的事。实际上,只要营收、资产、员工三项标准里达到两项,强制独立审计就自动触发,跟你自己觉得大不大没关系。下面把这道关说清楚。
一、先对照:土耳其独立审计的几个关键节点
把两件事放一起看:一边是你以为的"财务合规",另一边是《商法典》真正要求的"独立审计"。中间差的这道程序,恰恰是银行和登记处都要看的那张纸。
对比项 |
正常状态 |
异常信号 |
规模门槛 |
营收/资产/员工三项达标两项即触发 |
自认"小公司"没自查,门槛已踩 |
审计聘任 |
聘 KGK 授权审计师,年初定好 |
年底才发现从没聘过 |
审计报告 |
财年结束数月内出具 |
2025 报告缺失,年报卡住 |
年报登记 |
报告齐备后上贸易登记处公示 |
登记处手续受阻,对外公示断 |
银行授信 |
续授信尽调看审计报告 |
补不出报告,授信停摆 |
处罚风险 |
合规无罚款 |
按年吃行政罚款,董事连带 |
二、三种最容易踩的情形
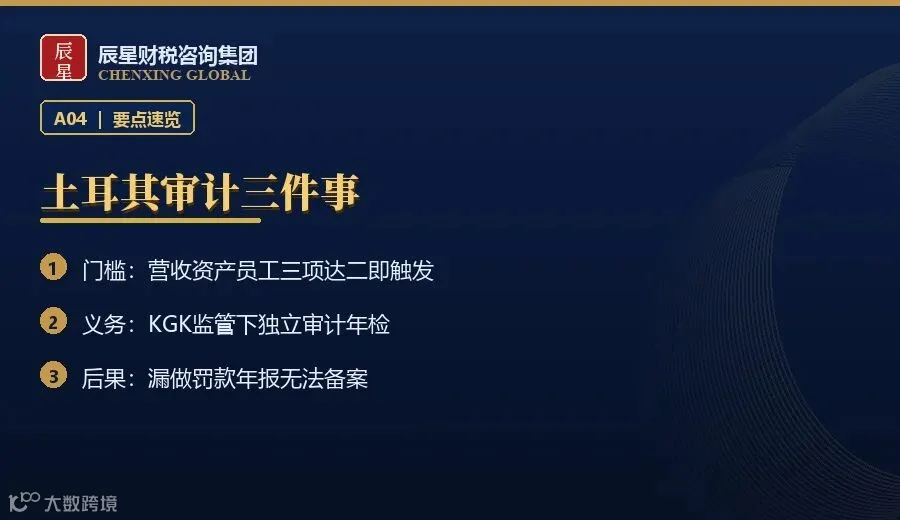
情形一。把规模门槛当"大公司才有的事"。很多老板拿国内"小企业免审"的经验套土耳其,觉得一年才几千万营业额不算大。但 TCC 的门槛是按营收、资产、员工三项里达标两项来算的,工厂一雇人、一买设备,资产和员工两项很容易就踩线。等到银行要报告才去算,已经漏了一年。
情形二。审计师没走 KGK 授权渠道。有的人图便宜,找了本地普通会计所出一份"审计报告",以为能交差。但银行尽调和登记处只认 KGK 授权审计师签的报告,普通会计所出的不被认可。这份错渠道的报告,既不能过审,又掩盖了"其实没做"的事实,反而拖更久。
情形三。年报和授信脱钩管理。不少公司把年报登记和银行授信当成两件事,各管各的。其实银行续授信的尽调第一关就是看独立审计报告,报告出不来,授信流程直接停。等到要借钱才发现报告缺,现金流已经绷到极限,谈判筹码也丢了。
三、完整案例:周总的处置过程
第一步,周总让财务经理先把三项规模标准拉出来自查,确认 2025 财年确实达到门槛、强制审计已经触发,不再抱"也许不用做"的侥幸。同时他向本地会计师要了一份漏做后果的书面说明,把罚款和董事连带责任看明白,心里先有底。
第二步,他立刻联系 KGK 授权的审计师事务所,补聘 2025 财年的独立审计,把全年账簿、凭证、银行流水、员工与资产清单一次性备齐,尽量压缩审计周期。这一步要花钱,也要补程序,但拖一天,授信就停一天,原料款就多一分风险。
第三步,他拿着"已启动补审"的进度证明先跟银行沟通,争取授信流程不完全关闭;同时把 2026 财年的审计师聘任和报送时间轴排进日程,年初定人、年中跟进、年末出报告,和年报登记、授信续期对齐。这一圈走完,他最大的体会是:审计不能等银行要才做。
四、现在就能做的四步
·自查门槛。把土耳其子公司的营业收入、资产、员工数三项拉出来,看是否达到两项,达到就立刻启动独立审计,别用感觉判断。
·聘任审计师。只找 KGK 授权的审计师事务所签年度审计,普通会计所的报告银行不认,别花冤枉钱还误事。
·排时间轴。把审计聘任、报告出具、年报登记、银行授信续期串成一条线,年初定人、年末出报告,提前半年准备。
·同步银行。把审计报告完成节点和授信续期对齐,授信前至少留出审计周期,避免临时补不出、现金流断档。
写在最后
在土耳其设厂,账做得平只是底线,独立审计才是那张能让你登上登记处、过得了银行尽调的门票。很多老板不是输在不会做业务,而是输在把"合规"想得太窄。审计报告这东西,平时看不见,等到授信卡住、年报上不了,才知道它卡的是整条资金链。年初花一点排期,比年底拿着空手去求银行强。
CHENXING GLOBAL
Türkiye Audit. Skipped, Then Stuck.
【文末福利】评论区留言「土耳其审计」,领《土耳其独立审计合规要点表》
清单里是:一、KGK 门槛自查表,按营业收入、资产、员工数三项逐项填,达标两项即触发,一眼判断要不要做;二、审计聘任与报送时间轴,从年初定人、年中跟进到年末出报告,和年报登记、授信续期对齐;三、漏做后果与补救流程要点,把行政罚款、董事连带、补审步骤列清楚,出事知道先补哪一步。留言写「土耳其审计+行业+成立年份」,我看到就回。
这篇建议先收藏,真出事时翻出来对一遍;觉得有用,点个「赞」和「在看」,让更多做出海的同行看到。
免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。