2027财年第二季度(截至7月31日),沃尔玛交出了一份营收增长5.9%的财报。
单看这个数字,你会觉得这不过又是一家传统零售巨头在庞大基数上维持稳健增长的常规故事。但CFO John David Rainey在财报发布后的一句话,却给这份数据赋予了截然不同的含义——"We are not the Walmart of a decade ago."
沃尔玛没有抛弃让它成为零售之王的门店和商品,但"卖货"已经不再是它唯一的增长叙事。
拆开财报内部结构,你会发现几条暗线增速远超整体:全球电商飙升23%、广告业务飙升38%、美国Marketplace暴增超50%、门店履约配送增长40%。商品交易仍然是基本盘,但围绕一笔订单延伸出的平台佣金、广告、会员和履约服务,正在构建一个全新的利润池。
十年前,沃尔玛的增长取决于能否开出更多门店、拉来更多客流、卖出更多商品。今天,它回答的是另一个问题:如何让已经沉淀的门店、消费者和供应链,在更多环节中反复创造价值?
一、"同店销售"这把尺子,量不准今天的沃尔玛
同店销售(Same-Store Sales)一直是零售业衡量现有门店网络产出效率的核心指标。但在今天的沃尔玛身上,这个指标的解释力正在显著衰减。
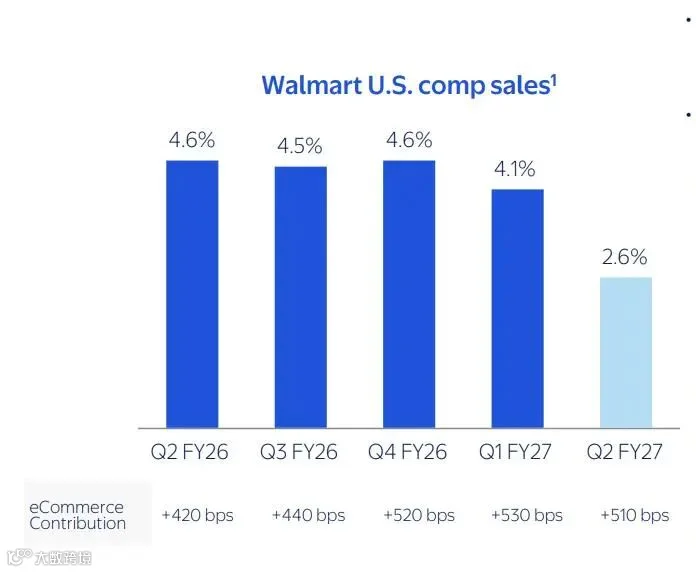
原因很简单:门店创造的价值,早已不限于"在店里卖了多少东西"。
沃尔玛美国总裁兼CEO Dave Guggina在9月15日高盛全球消费者和零售大会上透露了一个关键数据——约80%的电商配送会经过门店。目前约70%的订单可以当天或更快送达,门店发出的配送订单中接近40%能在数小时甚至数分钟内完成。
这意味着,过去只为覆盖线下客流而铺设的庞大门店网络,今天同时扮演着"前置仓"的角色。消费者在线上下单,调用的其实是沃尔玛多年积累的门店库存、员工和供应链能力。订单被计入电商业务,但底层资产依然是门店。
门店的价值锚点,正从"卖出多少商品"延伸到"承接了多少线上需求、完成了多少末端配送、覆盖了多少消费场景"。 这就是为什么CFO直言同店销售对今天沃尔玛的解释力已不如十年前。
与此同时,供给端也在发生结构性变化。沃尔玛线上商城同时容纳两类商品:1P自营(沃尔玛自己采购定价)和3P第三方Marketplace平台。后者让外部卖家自行上架经营,为沃尔玛扩充品牌和长尾供给,同时从交易中收取佣金。
中国跨境卖家已成为Marketplace扩容的重要力量。 据研究机构Marketplace Pulse数据,截至2025年6月,沃尔玛Marketplace活跃卖家突破20万,其中34%来自中国;2025年前五个月新增卖家中近60%来自中国。
但第三方供给扩大后,配送体验如何保证?这就是Walmart Fulfillment Services(WFS)的用武之地。第三方卖家提前将库存送入沃尔玛履约中心,由沃尔玛负责仓储、拣货、打包、配送和退货。Guggina透露,WFS目前已承接约一半的Marketplace交易量。
供给扩大又自然催生了广告需求。进入平台的品牌和卖家越多,对搜索排名和曝光的争夺越激烈,Walmart Connect便能将流量和数据变现为广告收入。而对Vizio智能电视品牌的收购(2024年完成,其SmartCast系统拥有约1800万活跃账户),更让广告业务从网站和App延伸进家庭客厅。一台进入家庭电视的价值,已经不限于硬件售价——它是一个可以持续多年的广告与交易入口。
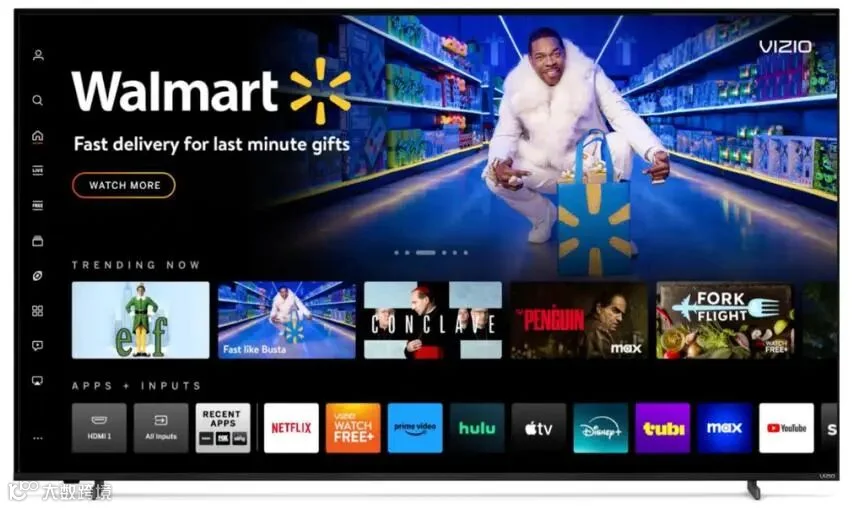
至此,一条相互咬合的增长飞轮清晰浮现:
门店支撑线下销售+线上履约 → 1P和3P组合扩充供给 → 广告帮商家获单 → WFS承接交付 → 会员权益提升消费频率。
同一套门店、消费者和供应链,已经能在一笔交易的不同环节反复创造价值。同店销售这把旧尺子,当然量不准了。
二、低价争夺的边界,远不止"预算有限的人群"
这份财报还透露了一个耐人寻味的信号:高收入家庭成了沃尔玛美国市场最突出的份额增量来源。
长期以来,沃尔玛的品牌印记深扎在美国小镇——低价、平民、服务对价格敏感的家庭。高收入消费者即便走进沃尔玛,也多是买食品日用品,很少把它当作品质消费的目的地。
如果简单用"通胀之下消费降级"来解释,就会忽略其中更细腻的消费流动。Guggina的判断是:消费者今天对"价值"的衡量已经超越了价格本身——他们既要省钱,也要省时间。
这一判断重新划定了低价竞争的边界。更强的支付能力不等于对价格无感。当低价、便利和良好体验同时成立时,省钱的吸引力就能跨越收入层级。
沃尔玛的Everyday Low Price(EDLP)策略让低价成为日常常态,消费者无需等大促、不必每次重新比价。支撑它的是Everyday Low Cost(EDLC)——靠采购规模、库存周转、自动化和履约效率压住成本,再把节省投入价格和体验。消费者的价格信任,本质来自一套持续运转的低成本系统。
价格信任让沃尔玛进入更多家庭的日常购物清单,便利性(自提、当日达、数小时达)让这张清单更容易转化为订单。当"便宜"和"方便"同时成立,沃尔玛才有机会从偶尔被选中的低价渠道,升级为更固定的购物入口。
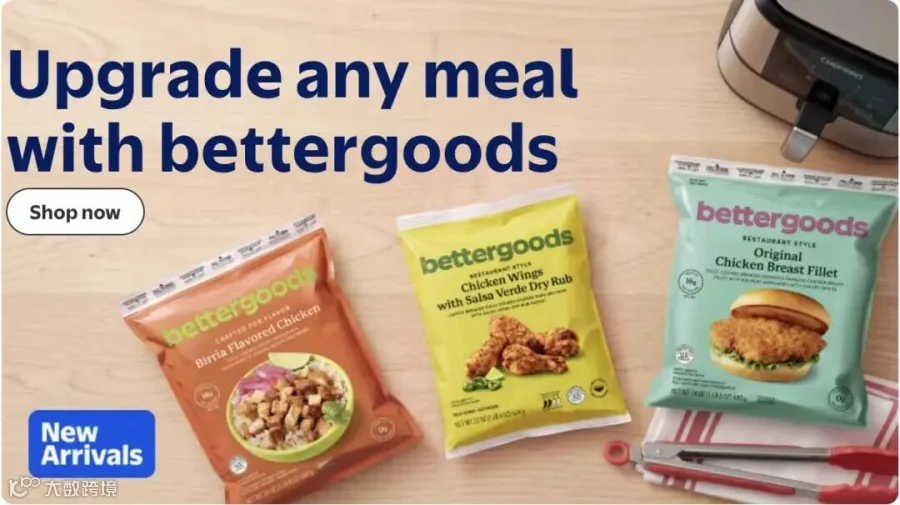
进入购物篮之后,商品结构决定能留下多少预算。2024年推出的自有品牌Bettergoods(大部分定价低于5美元,覆盖全球风味、植物基和特定饮食需求),把带溢价的食品趋势拉进大众价格带——让消费者控制支出的同时,仍保留对口味、健康和新鲜感的要求。
Marketplace层面,Guggina以高端咖啡Nespresso和美妆品牌Medicube为例:Nespresso购买者中近40%此前从未在沃尔玛买过咖啡品类;Medicube购买者约一半是沃尔玛美妆品类的新客。新品牌不只带动销量,更推动沃尔玛切入了这些消费者原本留给其他渠道的预算。
低价是入口,但真正的增长公式是:低价拉新 → 价格信任留客 → 品类扩充升频 → 品牌结构提客单。
三、AI正在改写电商的"需求形成"和"商品组织"逻辑
关于AI在电商中的应用,市面上已有大量讨论,但多停留在"提效工具"的层面。Guggina分享的一个案例,却直观展示了AI正在更深层次上介入消费链路。
一个消费者拍下自家状态不佳的草坪,输入"我需要一些帮助"。沃尔玛AI助手Sparky从图片中识别出草坪养护需求,直接推荐草籽、肥料等商品,组成一套消费者原本未必想得到、也未必会逐一搜索的解决方案。
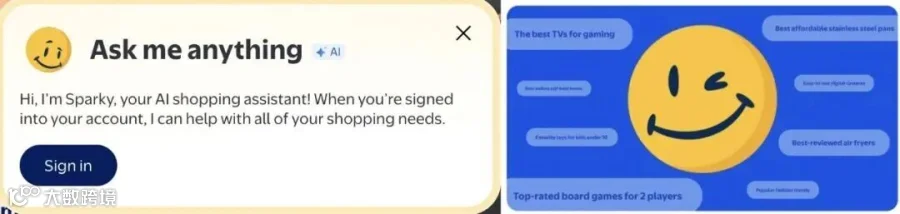
这意味着AI开始接管"从生活问题到具体消费需求"的转译过程。过去,消费者先判断该买什么,再把商品名变成关键词逐一搜索;现在,AI从一张图、一句话或一个生活场景出发,拆解问题并直接生成购物清单。
数据也印证了这种变化对交易的影响:视觉购物转化率比文字搜索高出57%;Sparky周度参与度环比增长超60%;使用Sparky的消费者平均订单金额提高40%。当消费者说"八个人来家里烧烤"时,Sparky不仅计算食材数量,还会追问是否需要木屑、烤炉等关联商品。
其他平台也呈现类似趋势:2025年超3亿消费者使用亚马逊AI助手Rufus,带来近120亿美元增量年化销售额,使用Rufus的消费者完成购买概率高出60%以上;Google的AI购物模式允许消费者用"适合秋季聚会、暖色调的舒适毛衣"这类自然语言描述,由AI组织购买建议。
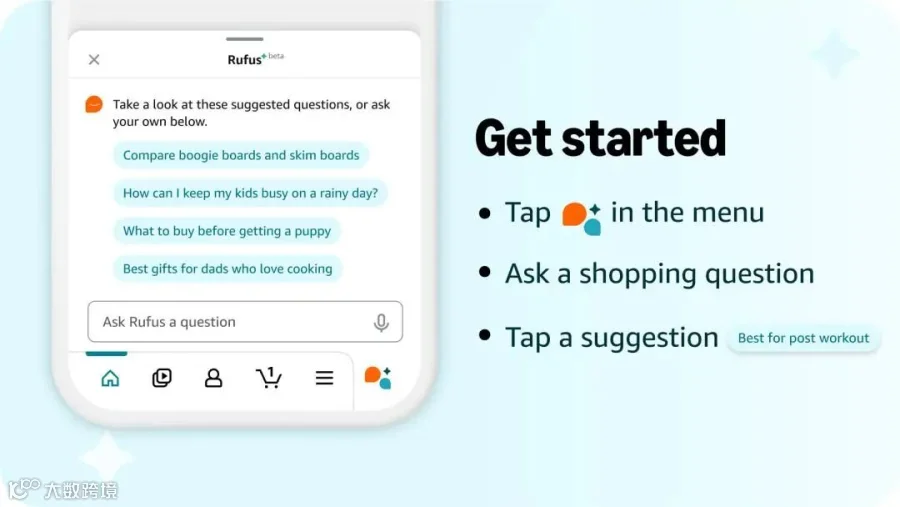
当AI替消费者拆解问题、生成清单,电商入口正从"关键词搜索"延伸到"生活场景理解"。平台组织和呈现商品的方式随之改变。
Guggina还提出了一个更前沿的概念:Agentic Engine Optimization(AEO),即"智能代理优化"。 它关注的是——当消费者把选购任务交给AI时,品牌和商品能否被AI理解、比较并纳入最终推荐。
这与大家熟悉的SEO(搜索引擎优化)有关联,但本质不同。SEO争夺的是搜索结果中靠前的位置,消费者拿到列表后仍需自行浏览比较;AEO争夺的则是AI给出的有限答案中的一席之地——AI直接归纳需求、筛选商品、解释理由,甚至直接组成购物车。
这意味着品牌竞争正在发生位移:过去靠页面设计、广告位和消费者耐心建立的优势可能被压缩;功能参数相似的商品更容易被AI视为可互换选项。真正能被AI优先推荐的,是那些拥有明确使用场景、稳定口碑、独特功能和清晰品牌认知的商品。
品牌未来要回答的问题,不只是"消费者为什么点我",还要包括"AI为什么推荐我"——它解决什么问题、适合什么人、什么场景下优于其他选择。竞争已从争夺一次点击,进入了AI替消费者筛选答案的新阶段。
四、订单在平台成交,但决定订单的能力在平台之外
Guggina提到一个细节:一笔订单最终在沃尔玛完成,但需求可能产生于沃尔玛之外——从OpenAI、Google Gemini等外部AI入口进入沃尔玛的消费者转化率很高,其中不少是新客或回流老客,后续复购表现也更好。
这个细节实际上揭示了一个更大的趋势:需求形成、交易承接和订单交付正在分散到不同入口。消费者不会按照平台边界认识一个品牌。
对产品的兴趣可能来自一段内容、一次口碑推荐或一个生活场景;随后的搜索与比较逐渐形成购买标准;临近成交时,库存、配送速度和退换货体验又会改变最终选择。一笔订单落在哪个平台,可能到下单前的最后阶段才确定。
过去,跨境电商增长的核心问题是:进哪个国家、上哪个平台、拿多少站内流量。平台包办发现、比较、交易和评价沉淀,卖家只需增加SKU、投广告、搞促销就能增长。
但今天,平台提供的能力正在高度标准化。沃尔玛的WFS和Walmart Connect、亚马逊的多渠道销售工具(9月上线,统一管理Amazon、eBay、Shopify、TikTok Shop和Walmart等渠道),都在降低经营门槛——但这些能力同时向所有竞争者开放,单独靠购买广告和履约服务形成的优势极容易被追平。
真正难以快速复制的,是平台无法替品牌完成的部分:
- 是否找到了足够具体的消费需求?
- 能否持续开发适合当地市场的产品?
- 是否形成了清晰的品牌认知?
- 能否稳定管理价格、库存、合规、售后和用户关系?
尤其在供给越来越丰富、低价和投放方式逐渐同质化之后,这些"平台之外的能力"决定了品牌能否摆脱对单次流量的依赖。
对跨境品牌而言,经营对象正从"一家平台上的店铺"扩大为"一条跨越需求形成、商品比较、交易、履约和复购的完整消费路径"。平台仍然决定订单在哪里成交,但品牌能否获得这笔订单,越来越取决于进入平台之前积累的产品认知,以及商品送达之后留下的消费体验。
同店销售已经不足以解释今天的沃尔玛。同样,平台站内流量也已经不足以解释明天的跨境增长。


关注抖音【靓哥聊创业】
抖音号|54707203975
保存二维码打开抖音扫一扫