

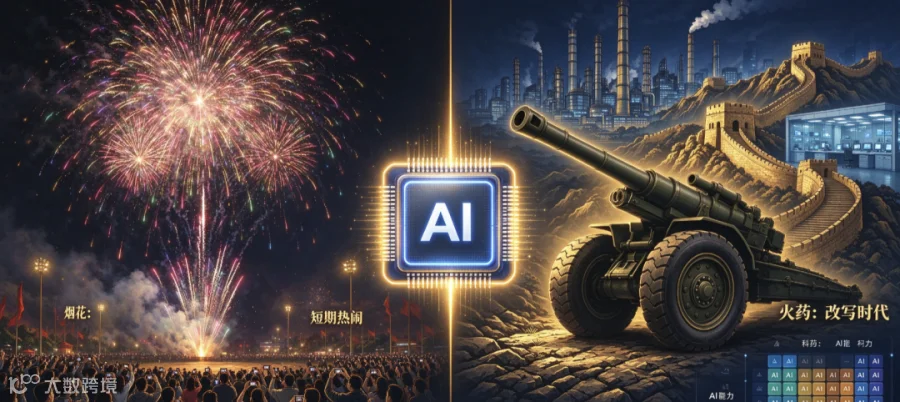
老话说得很扎心:同样是发明火药,有人用来铸枪炮开新局,有人只用来做烟花图热闹。 这话听着像老掉牙的段子,可放到今天的 AI 行业,居然精准得有点刺眼。
最近 “国内超一半算力在造爽剧” 的话题吵翻全网。据中文在线披露的投资者关系记录,国内 AI Token 消耗里,55% 烧在了短剧和视频生成,24% 用在电商广告,真正砸向研发的,只有15%。
紧接着豆包公关负责人刘星也出来回应,称这个数据 “有些不靠谱”,字节内部总算力里,只有约10%用于视频生成模型的训练和推理。
两边数据看似打架,其实说的根本不是一回事。而当我们把视野放到全球,对比海外 AI 算力的消耗结构,才更能看清: 我们的 AI,会不会重了烟花的热闹,轻了火药的分量?
中美算力流向:两条截然不同的路
首先得说清楚:网上流传很广的 “美国 58% 算力用在编程研发”,和国内 55% 的统计口径并不完全对等 —— 前者是企业付费 API 场景的消耗结构,后者是国内全行业 Token 消耗,不能直接粗暴画等号。
但抛开精确数字,趋势性的反差是真实存在的:
- 国内
:内容生成一家独大,短剧 + 视频吃掉过半 Token,电商营销占近四分之一,软件开发仅占 15%; - 美国
:编程开发、企业自动化、科研类场景占据主导,企业 AI 支出里编程场景占比最高,是公认的第一大付费场景。
从全球视角看更明显:OpenRouter 与 a16z 基于海量真实调用数据统计,写代码已经成为全球 B 端 AI 的第一大用途,占比从 2025 年初的 11% 涨到了超过 50%;金融、医疗、制造等产业场景,也在持续吃掉越来越多算力。
国内的 AI 爆发,最先点燃的是内容消费赛道。
为什么会有这种差异?
一方面是物理属性决定的:视频生成本身就是 “Token 黑洞”,一段几分钟的 AI 视频,消耗的 Token 是文本对话的成千上万倍,55% 的占比里,有视频本身高消耗的客观因素。 另一方面是产业土壤决定的:国内短视频、短剧、电商生态最成熟,AI 落地的商业化路径最短、变现最快,自然最先涌入大量资源。
也正因如此,才会出现 “字节自身视频算力只占 10%” 和 “全行业 55% 算力烧在短剧” 同时成立的局面: 头部大厂业务多元、布局均衡;但大量中小公司、内容团队、MCN,是把全部身家都押在了 AI 内容赛道。
该警惕的不是短剧,是 15% 的研发占比
我从不反对 AI 短剧。 技术落地本来就该先从容易商业化的场景切入。短剧、广告、营销,有商业价值,也能带动 AI 应用生态繁荣。就像火药也能做烟花,烟花也有它的文化和商业价值。
但怕就怕:所有人都盯着烟花的暴利,没人再愿意深耕技术的深水区。 我看这场争论,最在意的从来不是短剧该不该做,而是那个扎眼的数字:研发仅占 15%。
这才是真正值得整个行业警醒的地方。 AI 的价值,从来不止是生成内容。 它可以用来做药物分子研发,缩短新药周期; 可以用来做工业仿真,优化产品设计; 可以用来做代码生成,提升软件效率; 可以用来做科学计算,突破基础研究; 可以用来做产业智能化,改造整个制造业。
这些领域,没有短剧那样立竿见影的收益,却决定了一个国家 AI 的真正厚度。 就像火药,烟花做得再精美,也抵不上火炮对时代的改写力。娱乐是技术的副产品,不该是技术的终点站。
烟花可以有,但不能只有烟花
当然,也没必要走极端,拿 “烟花” 否定所有应用落地。 日本家电从代工做起,韩国半导体从低端突破,都是先应用后研发,先让 AI 赚钱,再用赚的钱反哺研发。 短剧跑通了工业化闭环,能赚钱、能就业、能带动模型迭代,本身也是一种优势。
但问题是,不能只有应用,没有研发。 别人在用 AI 突破科学边界、重构工业体系、提升生产效率的时候,我们不能永远停在 “批量生成爽剧” 的层面。
头部大厂可以兼顾基础研发,但整个行业的算力结构如果持续向短期变现倾斜,长期竞争力一定会被削弱。 毕竟,AI 竞争到最后,拼的不只是 “谁能更快生成视频”,而是谁的模型更强、谁的工程化能力更强、谁能把 AI 真正嵌进产业的血脉里。
写在最后
回到开头那个火药的比喻。 从来不是说烟花不该存在,而是一个伟大的技术发明,不该只用来做烟花。
AI 是这个时代的 “火药”,它有能力改写生产、改写产业、重塑整个社会的效率。 短剧可以做,钱可以赚,但别让我们的算力,都烧在爽剧里;别让我们的 AI,永远困在娱乐层。
真正的技术革命,永远看向更远的地方。
💬 互动话题你觉得当下 AI 算力的分配合理吗?我们最该优先把 AI 用在什么地方?评论区聊聊。
在推文中加入一些具体的例子来支持观点
如何让推文的结构更加清晰明了?
有没有其他更生动的方式来呈现中美AI算力消耗的差异?