

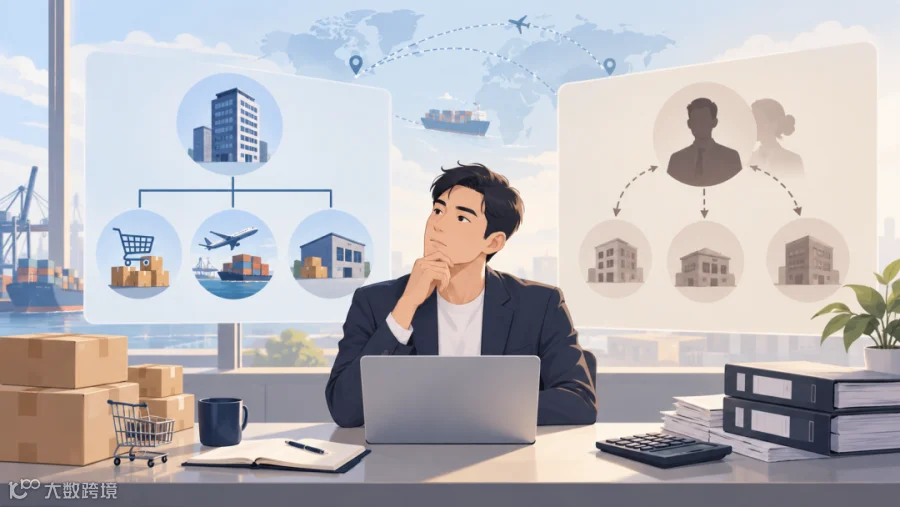
做跨境电商到了一定规模,几乎没有不拆公司的。运营一家、报关退税一家、采购供应链一家,有时候还要再加个服务公司。
但拆完之后,绝大多数老板都会卡在同一个问题上:这些主体,到底是放在自己一个控股公司底下(关联),还是找亲戚朋友出面代持(非关联)?
这个决定看起来只是个持股方式的选择,实际上选错了代价不小。很多实控人和财务其实没把这件事想透,凭感觉就定了。今天把关联方认定、穿透边界和拆分逻辑讲清楚。
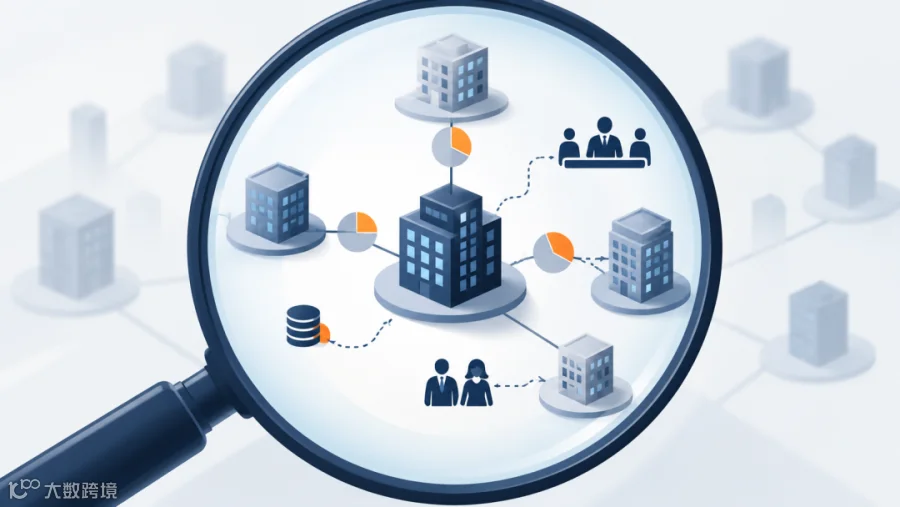
很多人对"关联方"的理解太表面:股东不是同一个人,就不算关联。这个判断标准在税务面前根本不够用。
税务机关认定关联关系,主要看四个维度:
认定维度 |
具体标准 |
持股比例 |
直接或间接持股超过25%,直接认定为关联方;低于25%通常不算。这是最常见、最核心的一条。 |
交易控制 |
一方实收资本50%以上由另一方出资,或借贷资金10%以上由另一方担保;经营活动高度依赖对方提供的特许权;核心经营活动由另一方实际控制。 |
人事控制 |
董事长、总经理等关键职位由另一方任命或委派。 |
亲属关系 |
夫妻、直系血亲、兄弟姐妹、祖父母与孙子女等亲属关系,即使没有直接持股,也可能被认定为关联。 |
这里最容易踩坑的是最后一条。
不少老板的思路是:我把A公司放在自己名下,B公司让我老婆或者我弟弟当股东,两家公司股东名册上对不上,总不算关联了吧?
不算。夫妻、直系亲属、兄弟姐妹之间的持股安排,税法上照样认定为关联关系。靠换个亲戚名字当股东来"切割关联",这条路从根上就走不通。
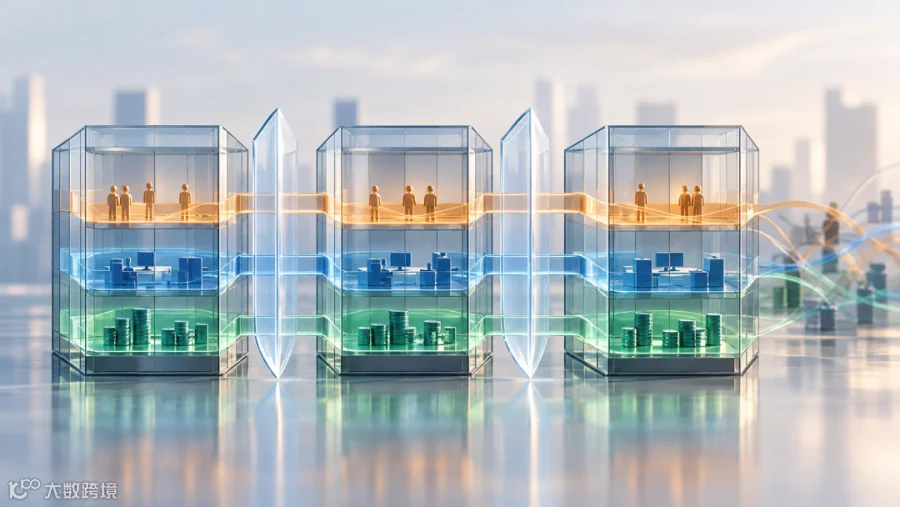
这是整个问题里最关键的一个认知差:关联关系本身不等于人格混同,更不等于一定会被穿透。
很多人怕关联架构,怕的就是"一家公司出事,其他公司跟着赔"。这个担心不是凭空来的——公司法确实规定了纵向穿透(波及股东)和横向穿透(波及关联公司)。但穿透有个前提,前提不是"你们是关联方",而是你们之间人格混同了。
什么叫人格混同?落到实处就是三件事:
• 人员混同:两块牌子一套人马,高管交叉任职,员工分不清到底归谁管。
• 业务混同:业务边界模糊,资源随意调配,合同签在一家公司,实际履约是另一家在做。
• 财务混同:资金和资产混用,账目不分开,几家公司共用一套账。
反过来讲,只要人员、业务、财务这三件事各自独立——哪怕你们是100%的关联方——也不会走到被穿透那一步。
说白了:关联本身不可怕,可怕的是关联了还混在一起做事。
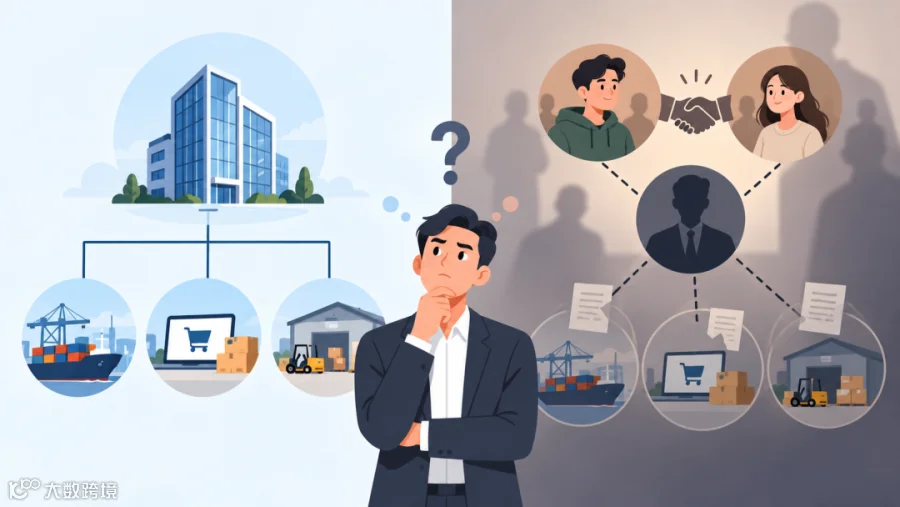
绕了一圈回到最初的问题:店铺公司、出口公司、供应链公司,到底该怎么摆?
先看第一种方案——都装在一个控股公司下面:
实控人 → 100%控股 → 控股公司 |
这是清清楚楚的关联架构。利润可以向上归集到母公司,后面做分红、股权转让或者融资,路径都很顺。
再看第二种方案——拆成非关联,靠代持:
实控人直接持有出口主体,业务主体由亲戚代持。 |
表面上看"没有关联关系,更安全",但实际操作里隐患不少:
代持这件事,正规做下来要签四份文件——代持协议、委托出资、委托投票、委托分红。现实中呢?大多数人一份都没签全。
真到了分红环节,完税凭证上写的是代持人的名字,不是你的。哪天代持人这边出了变故,你拿什么证明这家公司实际是你的?
而且要让这种架构站得住,得做到"四分开":股东分开、人员分开、办公分开、审批流程分开。真正做到位的有多少?大多只做了个表面功夫。
这里也要替一种情况说句公道话:有些店铺用不同主体、不同股东去开,不是为了避税,而是平台规则决定的——一个店铺对应一个主体,为了避免平台判定关联店铺一起封,卖家不得不这么干。这是业务层面的客观选择,跟税务上的关联拆分是两回事。这类代持怎么处理税务,后面可以单独聊。
结论其实很直接:除非涉及某些确实需要隔离的法律风险,否则大大方方做关联架构,把"三个独立"做扎实,比遮遮掩掩找代持要安全得多。
关联架构确实会被税务多关注一点,但只要业务真实、定价公允、三个独立做到位,就不怕查。代持看着省事,后面的坑一个接一个。
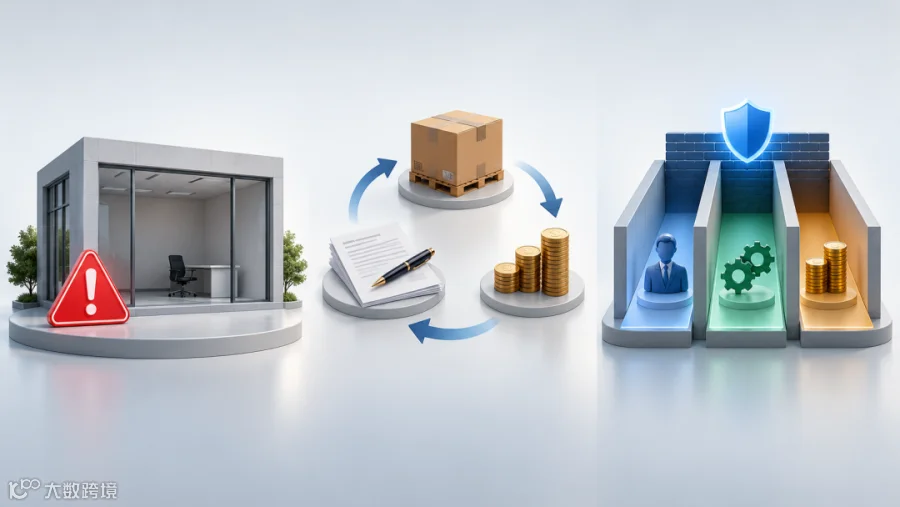
关联也好,非关联也好,下面三条是底线:
第一,空壳公司是红线。每个主体都得有真实的人、真实的场地、真实的业务。在产业园注册个没人没业务的空壳,专门用来中转资金、走票,这种恰恰是税务盯得最紧的。
第二,拆分要有合理商业目的。拆主体是为了风险隔离、业务分工、员工激励,这些站得住。但如果拆分的唯一目的就是把收入拆小、凑小微企业优惠的条件,那就站不住。判断标准其实就三个词:动机合理、业务真实、交易公允。
第三,三个独立是真正的防火墙。人员独立、业务独立、财务独立,逐项自查。重点看财务——钱和资产有没有混用,账是不是真的分开做了。
现在监管的思路已经从"盯着公司"转向"盯着幕后个人"。拆公司、找代持、做空壳这些老路子,能操作的空间在快速收窄。
对认真做业务的人来说,这不是坏事。把架构摆到明面上,把每笔业务做真实,把每个主体的独立性做扎实——这才是长期经营最省心的方式。
政策依据:《企业所得税法实施条例》第一百零九条;《国家税务总局关于完善关联申报和同期资料管理有关事项的公告》(2016年第42号);《公司法》第二十三条;《特别纳税调整实施办法(试行)》(国税发〔2009〕2号)第三十八条等。

同心企服成立于 2006 年,深耕财税服务 20 年,凭借 TSC5 级涉税机构最高信用评级(全国排名前700)的专业团队,为中小企业提供一站式全维度财税解决方案,以“业财税 + 数字化”优势,助力企业规范降本、提升长期价值。
针对国内/跨境电商、多平台/店铺数据混乱、成本核算不准、税务风险等问题,提供全链路规范方案:
-
多平台数据自动化整合(ERP系统对接) -
香港转口贸易优化、跨境收汇规范搭建 -
应对平台信息报送,历史风险清理
从业务诊断到系统落地,全程陪跑实现"业财一体"高效管理:
-
先诊断业务端财务痛点,输出改善建议 -
再落地财务工具嵌入业务流程(如凭证模板、账期管理) -
后赋能数据驱动经营决策(如利润分析、库存优化)
-
顶层架构设计(股权架构搭建、财税规范整体布局) -
历史财税问题梳理、潜在隐患整改修复 -
专项涉税规范服务、全流程涉税处理

联系我们


扫码提供专业服务
