

点击蓝字 关注我们
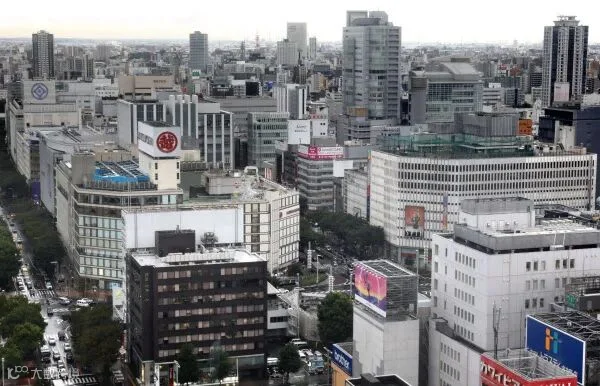
日本零售界最近有个耐人寻味的动作。
静冈县的食品超市巨头MaxValu东海,社长作道政昭,旗下249家大型店、覆盖东海三县,突然调转船头——去名古屋市中心,开30到55坪的"超小型超市"。
什么概念?相当于两三间卧室的大小。
2025年12月一口气开3家试水,到2026年5月已经8家,2026年度要在名古屋市内开到20家。
更惊人的是:负责人中川诚亲口确认,部分门店销售额已超过计划,单店层面已经能看到盈利。
在生鲜超市普遍被房租、人力、电商三重挤压的2026年,这家公司凭什么相信:越小,越赚钱?
我把这份一手素材拆了三层,发现一个被多数零售人忽略的真相。
01
不是想小,是不得不小——大城市中心区的"供给真空"
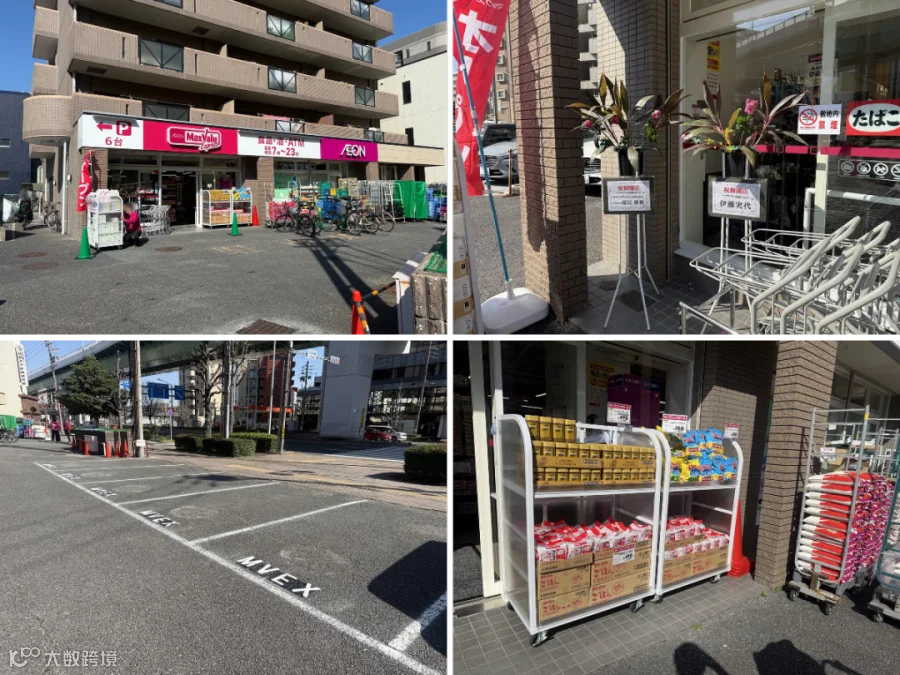
先看开店背景,这是整个故事的地基。
名古屋市,人口约235万(2026年5月),日本数得上的大都市。按理说,这种体量城市的日常买菜需求应该被充分满足。
但现实是——不够。
中川诚的说法很直白:名古屋市内,公司传统的200坪以上门店,已经几乎找不到可以落位的物业。而中心区域超市数量不足,他们收到的顾客反馈高频出现同一句话:
"日常买东西,很费劲。"
这句话含金量极高。它意味着:不是需求消失了,是供给没跟上。
居民被迫把每日采购交给便利店和药妆店——用更高的价格,买更少的品类,凑合过日子。
于是MaxValu东海的机会判断非常清晰:
- 不去和传统大店抢场地,转攻便利店闭店旧址、办公室旧址这类"没人要"的狭小物业;
- 优先落在周边超市稀少的区域;
- 用"超市级品类的丰富"去打"便利店的便利"。
大城市的零售机会,往往不在增量市场,而在"被遗忘的缝隙"。便利店和药妆店以为自己在服务社区,其实在很多地方,它们只是消费者"退而求其次"的备胎。
缝隙即红利。这不是日本独有——中国的北上广深核心区,同样存在大量"下楼只能去便利店"的居住板块。
02
55坪装下3000个SKU——它把"小"做成了精密工程
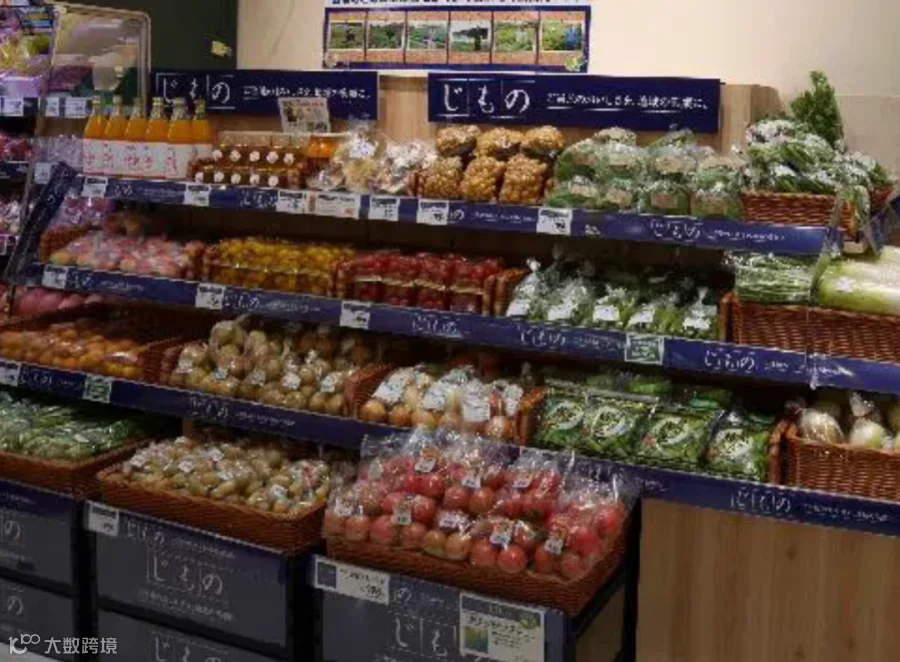
第一家标杆店,是2026年3月27日开业的"MaxValu Express千代田4丁目店",売场约55坪(183平方米)。
选址本身就很说明问题:开在公寓一楼,前身是亚马逊Flex的快递收发站。地铁"东别院"站步行11分钟,半径500米商圏,家庭与单身住户混杂。
55坪,3000到3500个SKU,怎么装?答案是:极端克制的品类纪律。
生鲜做减法:精肉只做"国产猪碎肉、鸡腿肉切块、混合肉馅"这类高频品;鲜鱼干脆不卖整鱼、不卖切块,只做刺身拼盘和盐渍鱼干。没有店内加工间,全部由其自己的加工中心(PC)直供。
入口做加法:第一顺位留给地场蔬菜——爱知县产的黄瓜、番茄,配合自有品牌预切蔬菜。这是打"地域紧密"的感情牌,也是效率牌。
熟食做存量:台上有"烧津产鲣鱼高汤炸猪排丼""特大份饺子便当",冷藏柜里有手握寿司拼盘、上海炒面、6种食材的猪肉味噌汤——全部来自既有门店验证过的畅销品清单。
烘焙做爆款:连55坪的小店都保留了面包,其中一款叫"ツインクル"的人气商品——丹麦酥皮浸透糖浆——是门店的老招牌。
加工食品、日配、冷冻怎么选?直接调取名古屋区域既有门店的POS数据,只上需求排前列的商品,再穿插自有品牌打价格优势。
小店的核心竞争力,不是"装得下",而是"舍得砍"。品类上做减法, SKU上做存量,位置上做缝隙。
"小店SKU少所以选品简单"是错觉。恰恰相反,坪数越小,每一个SKU的"存活责任"越大。大店允许试错,小店只容得下被数据反复验证过的确定性商品。
03
没有店长的小店——一套反常识的成本结构
商品端拼的是纪律,运营端拼的是"冷酷"。
这套小型店的成本模型,值得逐条拆解:
价格策略:天天低价(EDLP),不发传单,不做促销。没有特价期的价签更换和补货高峰,人力作业直接减负,每日销售被"拉平",需求预测反而更容易做准。
订货:几乎全品类自动订货。200坪门店验证过的系统直接下沉到小店。库存不过剩,后场被压到最小,面积全部让给前場卖场。
组织:门店不配店长。一名主管(Supervisor)管辖约10家店。每个店只有不到15名兼职,甚至有人是附近门店的"共享人力"轮班支援。
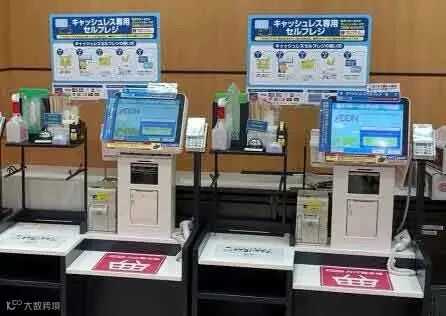
收银:1台有人收银+4台全自助。店内零加工,员工工作被简化到两件事:规定时间段的补货,和收银。
8家店跑下来,中川诚的结论是:公司整体盈利还要时间,但单店盈利已经能看见。
零售的终局竞争,表面是商品,底层是人力结构。谁能把"人的动作"压缩到最少,谁就能在最小的空间里,装下最大的生意。
多数零售商把"无人化""自助化"当作赶时髦的技术投资,MaxValu东海的逻辑恰恰相反——先设计极简的业务流程,再让技术去填人力的空。顺序一颠倒,省的就是面子;顺序对了,省的就是利润。
04
给中国零售人的三点参考
第一,缝隙商圈是被低估的富矿。中国一二线城市同样存在"商圈里全是大商场、居民区里只有便利店"的断裂带。30到55坪、生鲜+熟食+高频日配的组合,在租金昂贵的核心区,模型比大店健康得多。
第二,品类纪律比商品丰富更重要。砍掉整鱼、砍掉现制、只做验证过的畅销品——这套逻辑国内社区店完全可以复制:与其上300个SKU赌流量,不如先问自己:每个SKU的周转数据在哪里?
第三,"没有店长"值得认真思考。共享人力、一人管十店、自动化订货——这背后是零售从"门店自治"走向"系统统管"的组织革命。中国零售业的人力成本只会越来越高,谁先重构人力结构,谁先活下来。
当然,中国的社区团购、即时零售渗透率远高于日本,小店模型必须与到家业务捆绑设计——这是日本经验给不了、需要自己解的题。
结尾:小,是一种战略姿态
回看MaxValu东海这步棋:面对名古屋市中心"无店可开"的困局,它没有撤退,没有硬扛大店,而是把自己做小、做轻、做标准。
中川诚的野心说得明白:要让都市型小型店,成为继标准超市之后的第二根收益支柱——"给事业组合带来变革级别的冲击"。
这句话翻译成大白话:当一个大公司开始认真做"小生意",它瞄准的从来不是这20家店,而是整个组织的第二曲线。
零售没有神话,只有算术。
真正的行业变革,从不发生在最热闹的地方,而发生在巨头们被迫转身的那条窄路上。
你身边有这样的"买菜不方便"的社区吗?评论区聊聊,
+
重磅消息

+
日本商务考察定制
+
部分讲师&咨询师
本内容为作者独立观点未经允许不得转载。授权事宜请联系微信客服qcbd_001
注:图片均来源于网络,无法联系到版权持有者。如有侵权请与后台联系做删除