


01.
日均关8家:不是“优化”,
是单店经济模型的系统性失效
据数据显示,截至2026年10月12日,绝味食品在营门店为8982家,较巅峰时期减少约44%。
2023年末,品牌门店数量达到15950家。此后,门店规模持续收缩。2024年,公司新开门店866家、关闭2980家;2025年新开645家、关闭2908家,两年累计关闭门店近5900家。
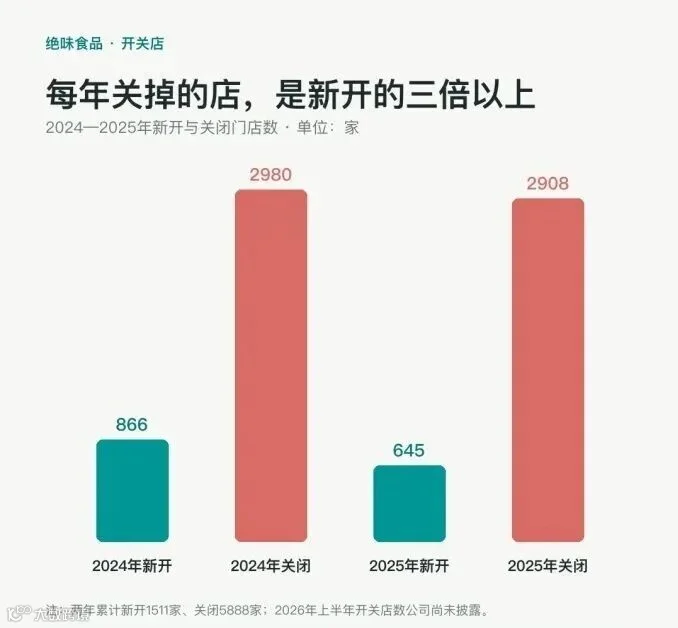
两年关掉近5900家、日均约8家,这个速度在连锁餐饮中属于剧烈的规模收缩,而非温和的“结构调整”。
绝味的万店神话建立在两个前提之上:足够低的加盟门槛 + 足够高的单店流水预期。当这两个前提同时松动,关店就是必然结果。
第一,卤味赛道的需求侧正在被分流。
卤味零食的消费场景高度依赖“即时冲动”和“顺路购买”。过去几年,量贩零食店以更低的单价、更丰富的SKU、更密集的布点,系统性地截走了卤味门店的冲动型客流。
与此同时,社区团购和直播电商把预包装卤味的价格打到了绝味散装称重模式难以匹配的水平。
绝味门店卖的是“新鲜感”和“便利性”,但当便利性被量贩零食店以更低成本提供、新鲜感被现制热卤和佐餐卤味分流时,绝味单店的存在理由就被削弱了。
第二,加盟商算不过账,关店是理性选择。
卤味门店的刚性成本(房租、人工、加盟费摊薄)并不会因为客流下滑而同比例下降。
当单店日销从巅峰期的数千元滑落到难以覆盖盈亏平衡点时,加盟商不会等待品牌方“战略调整”,而是直接止损离场。
5900家关店的本质,是数千个独立生意人用真实资金对绝味终端模型做出的集体否定。
02.
“新鲜零食”:是救命稻草,
还是把同一套困境换了一个标签?
绝味把新故事押在“新鲜零食”上,需要先回答一个尖锐的问题:“新鲜零食”和绝味原来做的卤味,在消费者认知和供应链逻辑上,究竟有多少是真正“新”的?
从积极面看,转向“新鲜零食”至少意味着绝味在试图做两件事:拓宽品类边界(不再只卖鸭脖鸭掌,而是覆盖更多即食零食),以及重塑价值感(用“新鲜”对抗量贩零食的“低价”标签)。
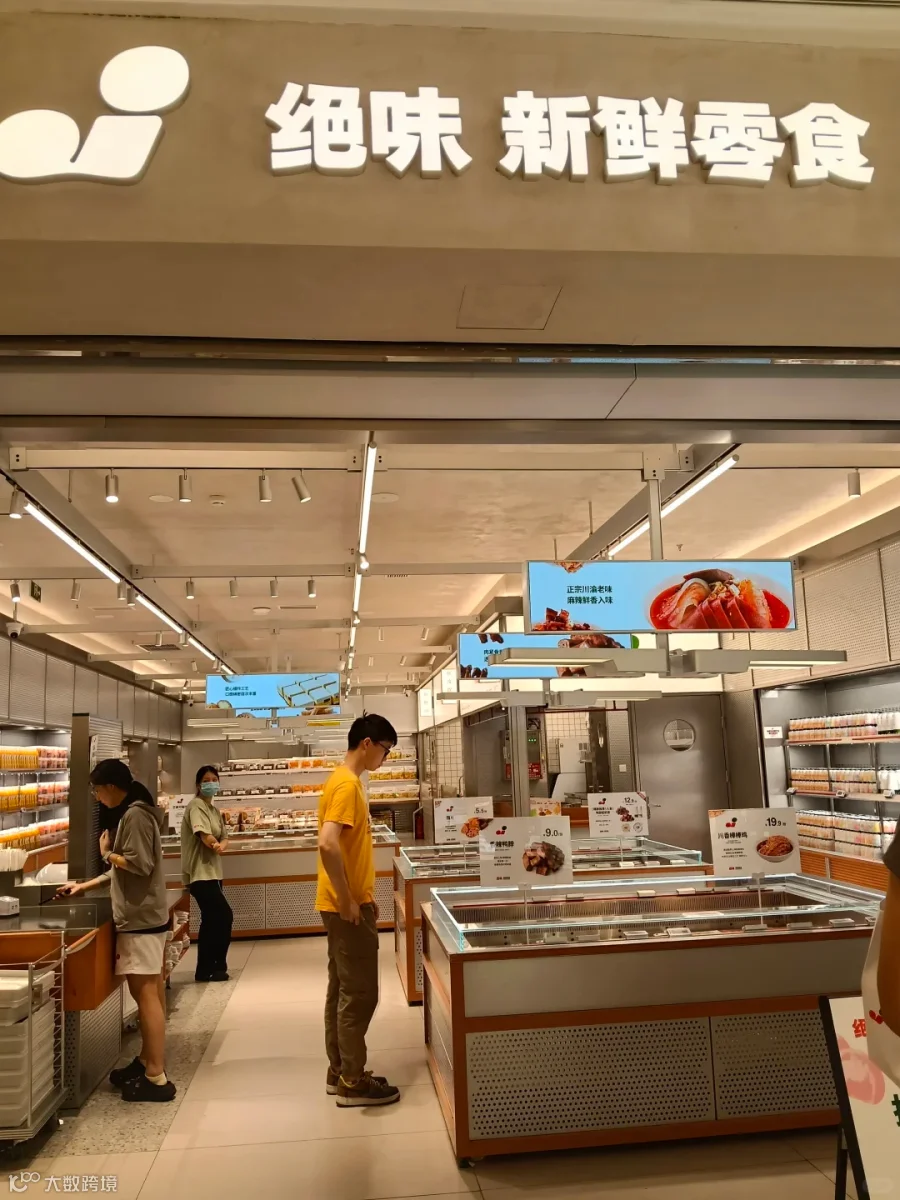
如果执行到位,这有可能把绝味从“卤味专门店”的狭窄定位中拉出来,进入一个更大的零食品类池。
但从风险面看,“新鲜零食”很可能是一个在战略上合理、在加盟体系里极难落地的方向。
供应链的复杂度会指数级上升。
卤味的SKU相对集中,鸭副产品的规模化卤制已经高度标准化。而“新鲜零食”如果意味着更宽的品类(烘焙、短保糕点、即食蔬果、现制小吃等),每一类品都有完全不同的保质期、温控要求和损耗率。
绝味现有的以“集中卤制+冷链配送+门店散卖”为核心的供应链,能否低成本地承载一个多品类、短保、高频的零食体系,是巨大的问号。
如果新品类的损耗率失控,加盟商的利润表会比卖鸭脖时更难看。
加盟商的能力模型不匹配。
卖卤味和卖短保新鲜零食,对门店的运营要求不在一个量级。短保意味着更精细的订货预测、更频繁的补货、更严格的效期管理。
现有加盟商群体中,相当一部分是在卤味红利期进入的,未必具备运营复杂短保品类的能力。
品牌方可以改招牌、换菜单,但无法在一夜之间改造数千个加盟商的日常运营习惯。
“新鲜”的差异化窗口正在关闭。
现制热卤、鲜切水果、短保烘焙等“新鲜”赛道已经挤满了专业玩家,它们从第一天起就是围绕“短保高频”搭建模型,而不是从长保卤味体系转型而来。
绝味以转型者的身份进入,在组织惯性上处于劣势。
因此,更诚实的判断是:“新鲜零食”具有“救命稻草”的战略叙事价值(为资本市场提供新预期、为加盟商提供继续经营的希望);
但在执行层面,如果不能在供应链改造和加盟商赋能上做出实质性投入,它很容易退化为一次门店翻牌和菜单扩充,而不是真正的商业模式升级。
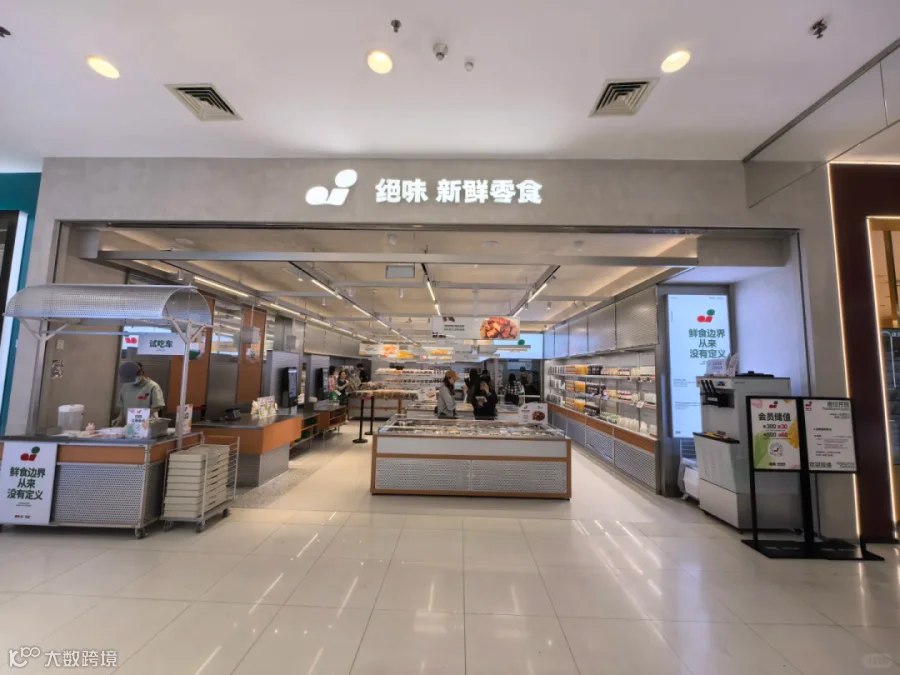
用“新鲜零食”四个字无法自动修复单店盈利模型——能修复模型的,是让加盟商在更低的运营复杂度下赚到钱,或者让品牌方以直营/强控模式承担起短保品类的高难度运营。
绝味目前可选择的突围路径,还有如下几条:
“绝味煲煲”是步子迈得最实的一步。
2025年10月在深圳推出的这个快餐品牌,直接切入白领午餐刚需,主打26.9元起的热煲套餐,宣称100秒出餐,开业首日营业额破万,午市翻台率做到2.5次。
此外,绝味还在武汉、重庆测试“鲜卤拌菜”“热卤拌饭”等店型,锚定20元左右的快餐价格带。
这套打法的本质,是把卤味从“解馋零食”重构成“一顿饭”,用主食和堂食把营业高峰从两个碎片时段拉成一个完整的午市。
但风险同样尖锐。 正餐赛道的竞争密度远高于卤味零食,绝味要面对的是快餐连锁、社区食堂和便利店鲜食的多面夹击。
26.9元的定价在快餐里并不算低,而“100秒出餐”和“翻台率2.5次”目前只是首店数据,在加盟体系里能否规模化复制,取决于后厨动线、供应链半成品化和加盟商执行力的同步到位。
此前绝味在长沙试水的小酒馆业态“绝味PLUS”已经关停,说明场景创新的试错成本是真实存在的。
“绝味鲜卤”超市店则走向另一个极端:
SKU超90款,覆盖卤味、零食、烘焙、饮品五大品类,取消称重、全部一口价标品售卖,定位社区超市。
这实际上是在用便利店/社区超市的逻辑,把绝味从“卤味专门店”变成一个多品类即食零售终端。
方向合理,但运营复杂度陡增——短保烘焙和鲜食的损耗管理、多品类订货预测,对习惯了单一卤味品类的加盟商而言是不小的能力跨越。
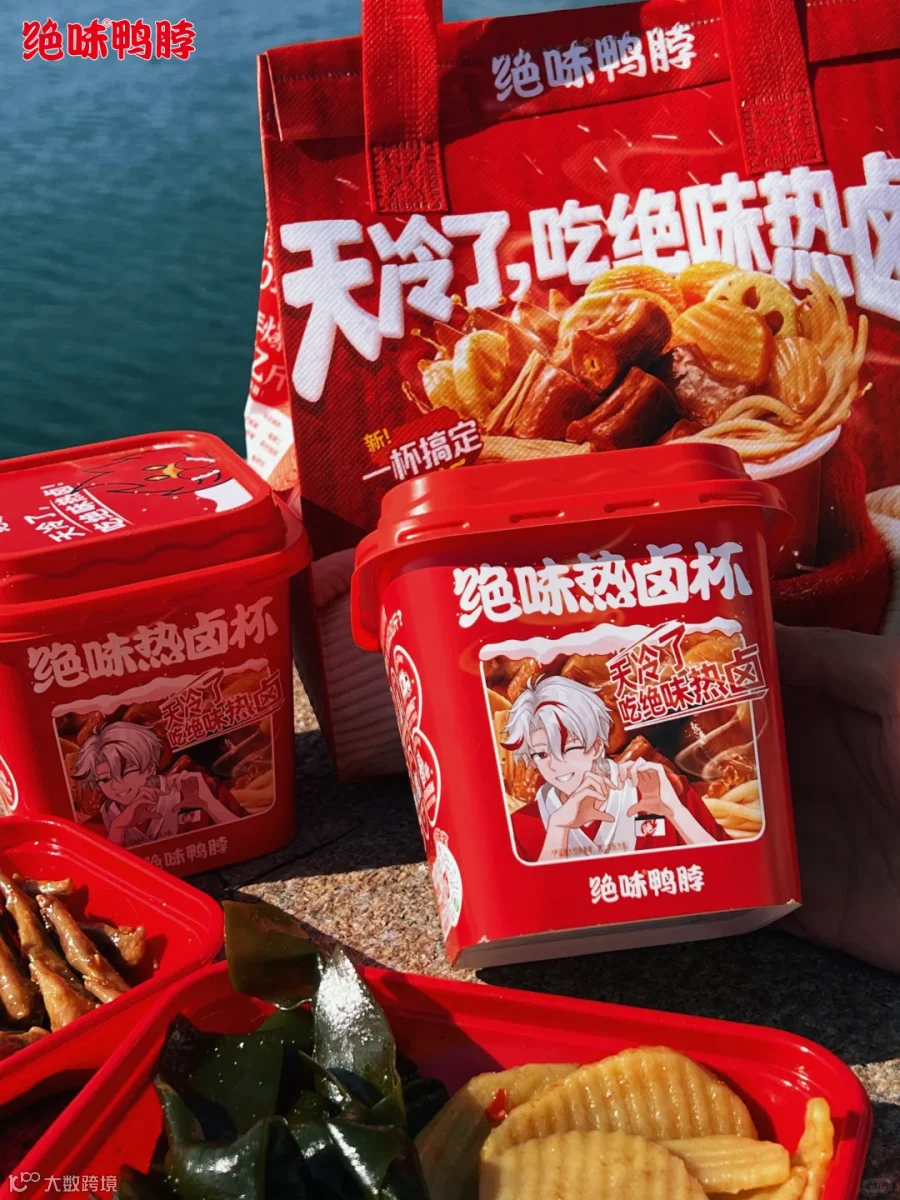
当然,还有推出零售装的热卤杯。
03.
更底层的追问:绝味的问题,
是整个“万店加盟”范式在卤味赛道的退潮
绝味的困境不能只放在一家公司的框架里看。卤味行业曾经信奉的“万店规模=护城河”逻辑,正在被现实修正。
规模本身不创造壁垒,单店盈利的可持续性才创造壁垒。

当外部流量结构变化(量贩零食、即时零售、内容电商)导致到店消费被持续稀释时,以物理门店密度为增长引擎的加盟模式,会从“规模优势”逆转为“规模包袱”——每一家不赚钱的门店都是品牌方和加盟商共同承担的固定成本。
在这个意义上,关掉5900家店,虽然惨烈,但方向未必错。一个健康的5000家店网络,远比一个虚胖的10000家店网络更有生命力。
真正关键的问题不是“关了多少”,而是“留下来的店,单店营收和利润是否在企稳回升”。
如果关店之后,存量门店的店效没有实质性改善,那么关店就只是把失血速度放慢,而不是止血。
04.
小结:
摘帽是喘息窗口,不是转折点
“新鲜零食”在当前阶段更接近无奈之举的升级版,而非经过验证的救命稻草。
它的战略方向(拓宽品类、提升价值感)是合理的,但它被赋予的使命(在加盟体系内快速扭转单店盈利下滑)与它的执行难度之间存在严重错配。
绝味真正的考验不在于能否把“新鲜零食”的门店招牌挂出去,而在于三件事:
供应链能否在不大幅推高加盟商进货成本的前提下,支撑多品类短保运营;
加盟商单店模型能否在关店潮之后出现可验证的店效回升,而不是靠压货维持表观收入;
品牌方是否愿意在直营或强控渠道上先行跑通“新鲜零食”模型,而不是把试错成本直接转嫁给加盟商。
如果这三件事没有实质性进展,那么“摘帽+新鲜零食”的组合,本质上是一次叙事重置:它为绝味争取了时间,但没有解决时间要用来解决的那个问题——让卖绝味的人重新赚到钱。
资本市场可以因为摘帽而短暂松一口气,但加盟商的账本不会因为一个证券简称的恢复而自动变得好看。
如果您遇到消费AI方面的问题与困惑,欢迎各位与我们一起学习交流!
-END-
📍关注消费AI进化体|赋能组织AI转型
我们聚焦大消费行业(餐饮、零售、快消)的AI转型升级,坚信人在AI技术变革下起关键作用,以最精炼的方式帮助管理者掌握推动AI组织团队升级的框架、方法、工具,从而更好推动 AI 在团队中的真实落地,提升团队效能和组织上限。
业务合作:贝老师13392164760(微信同号)

媒体·投资·培训·峰会