

巴西作为拉美体量最大的经济体、金砖合作重要成员,资源禀赋突出,近年来持续吸引大量境外直接投资,也是国内企业赴南美投资布局的核心选择地。中巴经贸往来密切,巴西是中国在拉美地区最大的贸易伙伴、第二大出口目的地和第一大进口来源国。国内企业投资集中于新能源、农业、制造业、通信、电子商务等赛道。
本篇内容整理参考商务部国别指南公开资料,仅作为行业知识分享交流,不构成任何正式法律意见或实操决策依据。

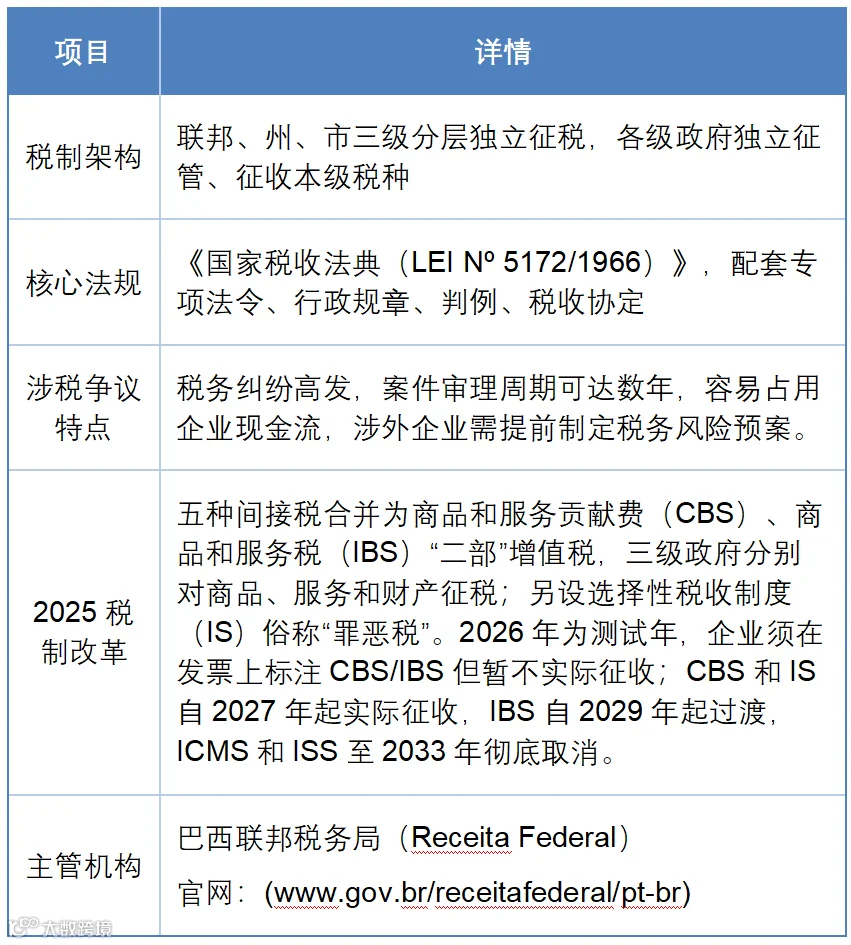
税收体系与监管制度


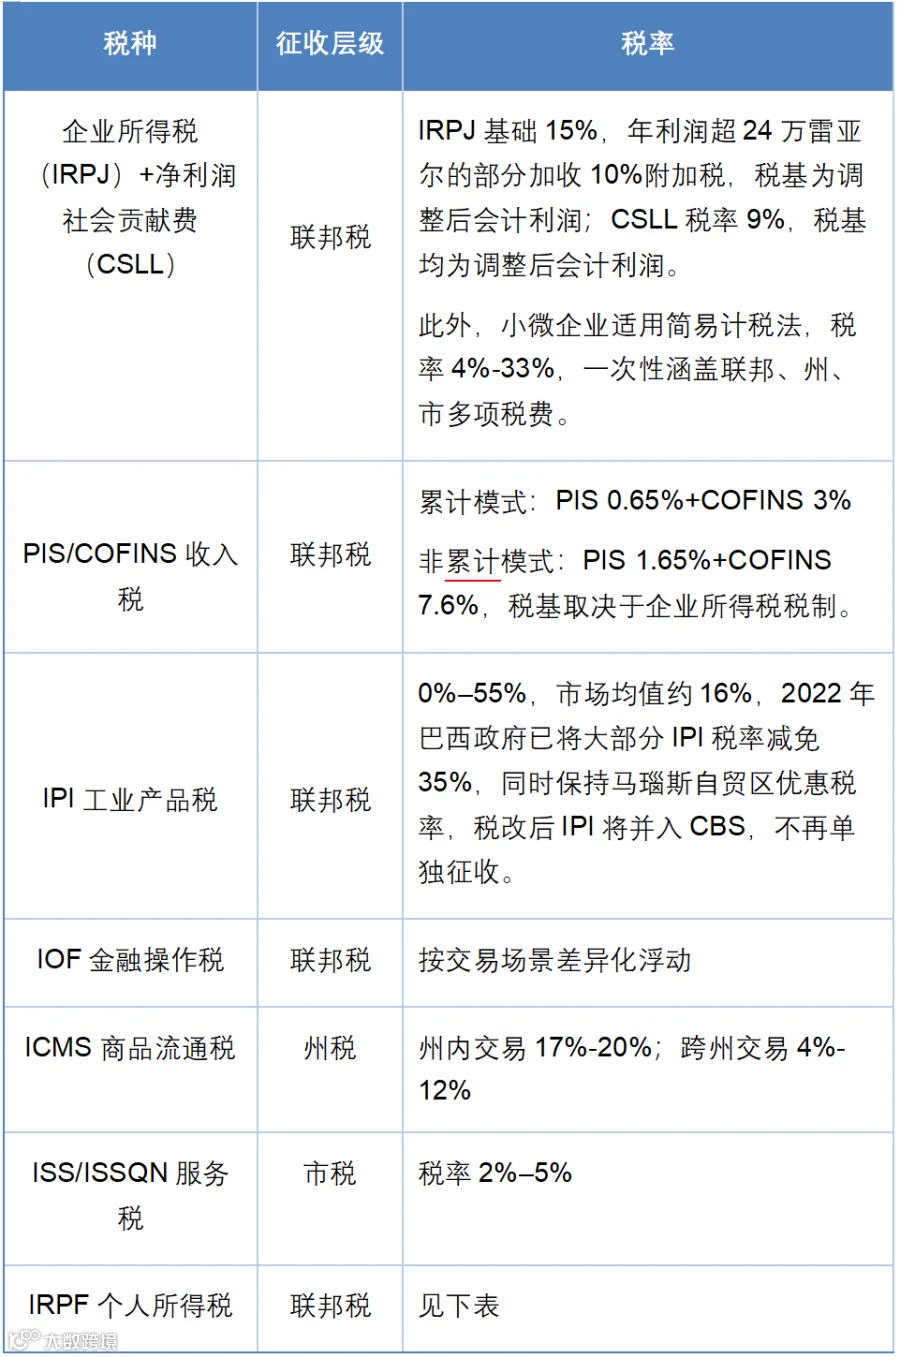
主要税种及税率

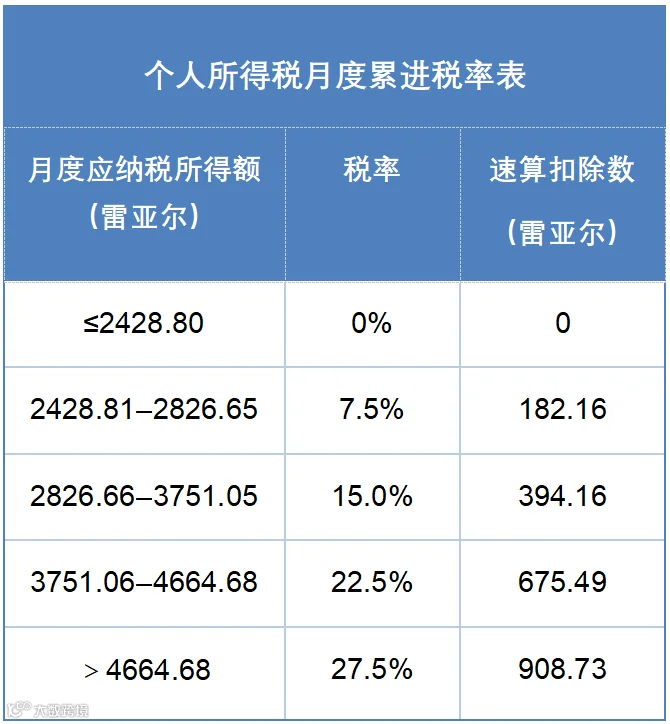
注:非居民纳税人一般所得(如利息、特许权使用费、服务费)适用15%税率;非居民受雇所得(工资等)适用25%,支付给避税地居民的款项通常也适用25%,资本利得适用与居民相同的15%-22.5%累进税率。

跨境企业税务合规要点表


巴西三级政府独立征税,税目繁杂、监管严格、涉税诉讼高发。2025年税制改革是近年最大变革,中资赴巴西投资,重点关注ICMS、IPI、PIS/COFINS、企业所得税四大税种等,在过渡期搭建本地税务合规体系,防控跨境税务风险。

关于海丝跨境上市服务中心


海丝跨境上市服务中心由中国(福建)自由贸易试验区厦门片区管理委员会主管、厦门市海丝中央法务区建设工作领导小组办公室指导设立,是中国第一家跨境上市服务中心。中心目前运营的项目包括金砖产业合作暨出海专业服务中心、同安区跨境上市服务基地等。
中心由李小海主任领衔,汇聚专业核心团队、资本生态联盟、头部中介机构与法商融合共建单位资源,依托厦门自贸委、金砖办、海丝办三重政策叠加与自贸、湖里、火炬三区资源联动优势,为企业提供跨境上市、跨境投资、跨境并购、跨境金融、跨境调解、跨境外服等“6+1”核心服务,打造全流程、定制化的跨境资本运作解决方案,搭建企业与全球资本的高效沟通桥梁,助力企业荣登境内外资本市场。
如果您的企业正寻求跨境上市突破、并购投资机遇,或需要专业的法财税综合支持,欢迎随时与我们联系,共探企业全球化发展新可能!
= END =

巴西税法及税改细则还在持续出台,实际业务务必咨询巴西本地持牌财税机构。本文整理自中国及巴西官方发布相关投资指南及公开法律研究,仅作信息参考,不构成法律意见及投资决策依据。