大数跨境

具身芯片的第二次迁移:算力刚搬上端侧,控制正在搬进关节

具身芯片的第二次迁移:算力刚搬上端侧,控制正在搬进关节 机器人产业应用
2026-10-21
4
导读:下一轮芯片竞争是谁能把工程经验做成产品


作者:李振  


之前我们讨论过一次具身芯片国产化的问题(69%对5%:具身芯片的国产化,到底卡在哪一层?),国产芯片已经进入机器人,但越往“大脑”走,替代越难。原因并不只是TOPS不够,高算力平台背后还连着模型、推理框架、仿真、驱动和开发习惯。一家机器人企业真正迁移的,往往不是一块计算板,而是一整套已经写好的代码和开发体系。所以上次讨论最后留下的问题是:国产芯片已经“上机器人”,但它究竟能走到机器人计算体系的哪一层? 这一次,我们继续往下看。

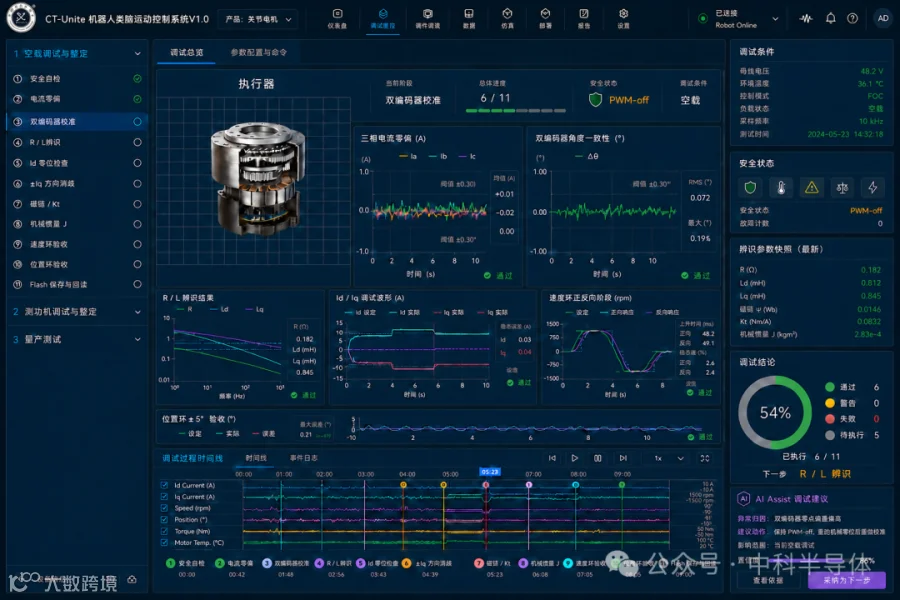
8月29日,中科无线半导体发布CT-Unite机器人运动控制系统RMCS V1.0。它没有继续把重点放在几百TOPS的大模型算力,而是把“小脑”IDPU(智能驱动处理单元)、关节驱控芯片、自动参数辨识、FOC(磁场定向控制)、PID(位置/速度/电流控制中常用的控制算法)整定和故障诊断放到了一套系统里。

按照公司的说法,这套方案希望解决的不是“机器人能不能动”,而是关节从原型开发走向批量生产以后,调参、批量一致性和售后维护这些更琐碎的问题。至于“最快45天量产”“已在多家头部客户量产落地”等数据,目前仍主要来自公司披露,还缺少第三方同口径验证。

但它提出的矛盾很值得讨论:为什么样机阶段用通用MCU就能跑,到了量产,反而开始需要更专用的芯片?答案背后,可能是具身芯片正在发生第二次迁移。第一次,是把模型从服务器搬到机器人身上;第二次,则是把越来越多确定性的控制能力,从中央控制板搬到离电机更近的地方。


01

机器人算力越集中,控制为什么反而越分散?


过去几年,消费电子的计算架构一直在做一件事:把CPU、GPU、NPU、ISP不断塞进一颗SoC。机器人上层也在发生类似变化,但到了运动控制层,逻辑突然反了过来,原因是机器人内部其实存在两类完全不同的计算。

视觉理解、VLA推理、世界模型更像是“尽可能多算”。它们看重吞吐、内存带宽和模型效率,延迟多几毫秒,很多时候只是体验变差一点。但电流采样、编码器读取、FOC、电机PWM(脉宽调制)、过流保护属于另一种计算:不仅要快,而且每一次都必须准时。GPU可以擅长同时完成大量矩阵运算,却不意味着它天然适合直接接管几十个电机的高频闭环。机器人一旦进入物理世界,平均性能之外还多了一个更苛刻的指标——最坏情况下的确定性。

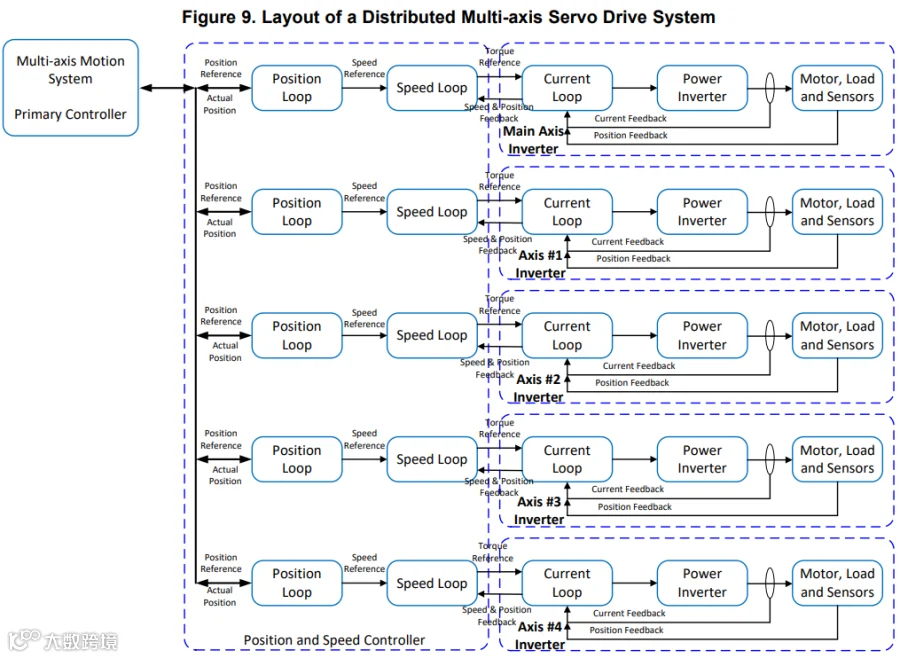
TI公开的一套分布式多轴伺服参考设计很能说明问题:中央TMS320F28388D统一运行多个轴的位置环和速度环,而每个轴上的实时控制器单独运行电流环;一个中央控制器最多可以管理16个轴,但最靠近电机、频率最高的闭环依然留在各轴本地。


这揭示了一个容易被“大脑、小脑”概念遮住的事实:机器人计算系统并不只是按照芯片种类分层,更是在按照时间尺度分层。越需要理解环境、预测未来,越适合集中;越需要对物理世界立即响应,越适合靠近执行器。

所以,“控制搬进关节”并不是把整套机器人智能拆成几十份,它真正搬走的,是时间尺度最短、最不允许迟到的那部分计算。


02

MCU没有消失,它正在变成“关节系统芯片”


这也是为什么,最近一批机器人控制芯片,看起来越来越不像过去意义上的通用MCU。

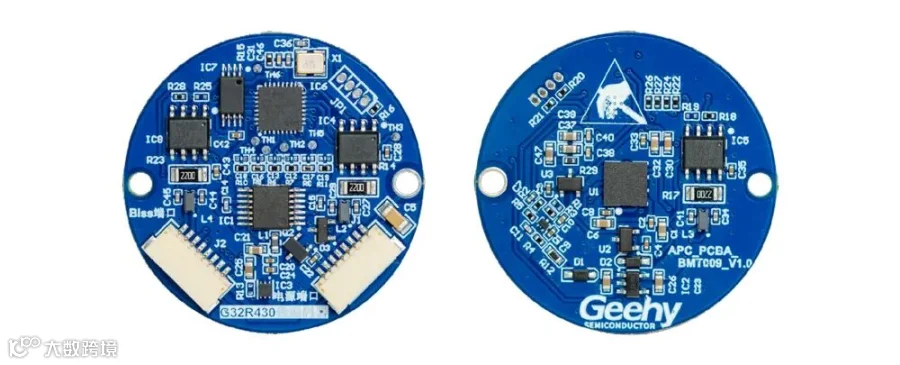
极海G32R430直接瞄准了编码器。它把ATAN电角度计算做成扩展指令,官方给出的运算精度小于0.0001°、电角度计算时间小于1μs。在其参考方案中,一颗MCU同时承担信号采集、算法解算、多圈计数和协议转换。

先楫HPM6E00则把EtherCAT(工业实时通信协议)从站控制器、编码器接口、高精度PWM,以及由运动控制单元、空间矢量变换和闭环控制器组成的硬件运动控制环路一起集成进芯片。

兆易创新GD32H77R又往前走了一步:除了600MHz Cortex-M7,片内直接集成EtherCAT从站控制器、两路百兆PHY和多类工业编码器接口。过去需要“MCU+EtherCAT控制器+PHY+编码器接口”完成的一部分工作,开始被压进一颗芯片。

匠芯创M7000则尝试把电流环本身硬件化。公司披露,其HCL硬件电流环可以在300ns内完成运算。这里的300ns属于厂商测试指标,不适合直接拿来和其他芯片做性能排名,但它所代表的方向很清楚:越来越多过去依赖CPU软件、FPGA或者外围器件完成的工作,正在被固化成片上能力。

真正值得关注的,不是600MHz比250MHz快了多少,而是芯片开始吞掉周围的器件和代码。以前,一个机器人关节控制板可能需要MCU、实时通信芯片、PHY、编码器接口,再加上一套自己开发的电机控制软件,现在芯片厂希望把它压缩成更少器件、更小PCB和更短的控制链路。MCU由此开始从“运行控制代码的芯片”,变成某种意义上的关节系统芯片。


03

真正推动第二次迁移的,不是算力,而是“方差”


如果这些能力这么重要,为什么机器人行业刚起步的时候,没有一开始就大量使用专用芯片?

因为样机和量产,优化的根本不是同一件事。做几台样机时,目标是功能实现,某个膝关节参数不对,可以让工程师重新调;编码器存在偏差,可以在软件里补;PCB多几颗芯片、线束复杂一点,只要最后能跑起来,很多问题都可以解决。换句话说,样机阶段可以用工程师的时间,去吸收系统的复杂度。

但量产真正优化的是另一件事:方差。第一台能站起来不够,第一千台也要用相似的参数站起来;实验室里的电机不抖不够,换一批电机、减速器和编码器之后仍然要稳定;出了问题也不能再靠原开发工程师到现场看波形,而必须能够定位、复现和维修。这时候,过去不起眼的小差异,会被关节数量迅速放大。

国民技术今年发布的具身机器人白皮书估算,一台采用分布式架构的全尺寸人形机器人,基础配置可能部署50—60个MCU节点,高配版本甚至更多。这个数字属于供应商测算,并不是行业统计平均值,但它说明了一个非常现实的量产逻辑:机器人关节电子是一门乘法生意。每个节点多一颗器件、多十分钟调试、多一个潜在失效点,乘到整机和出货量以后,都会变成成本。

所以,专用控制芯片真正要替代的,未必首先是另一颗MCU,它更可能是在替代工程师手里的经验。自动参数辨识、环路整定、编码器补偿、故障诊断被做成算法库、硬件模块和调试工具,本质上是在把原本依赖资深伺服工程师的隐性知识,变成一种可以复制的产品能力。

这也是中科无线RMCS真正值得观察的地方。它把自动参数辨识、全自动环路整定、故障诊断以及控制算法统一调用放到同一个平台中。至于45天是不是普遍能够实现,还需要更多客户验证;但其背后的方向已经很明确:机器人运动控制正在从“工程师调出来”,转向“系统复现出来”。


机器人从Demo走向制造业,其中一个最重要的变化,可能就是把“一个高手能调出来”,变成“一套体系能够重复做出来”。


04

大小脑融合和控制下沉,其实同时成立


问题又来了。一边,控制正在向几十个关节节点分散,另一边,行业又在不断讲“大小脑融合”。

例如辉羲智能今年发布的R1 PRO,就把CPU、NPU、GPU和实时接口集成在一颗SoC中,希望在同一芯片上承接感知、推理、决策与运动控制,减少多芯片之间的数据搬运和系统复杂度。

那么未来到底是集中,还是分布?答案可能是:两件事会同时发生。上层融合解决的是数据搬运和系统开销,摄像头数据、模型推理、传感融合、轨迹规划如果频繁跨CPU、GPU和NPU,通信、内存复制和软件调度都会付出代价,因此把这些能力进一步融合有明确价值。

但越往下走,逻辑不同。电流采样、PWM输出、编码器反馈、硬件保护这些工作,天然受到物理位置和确定性约束。把几十个关节的原始高频数据全部拉回中央处理,并不一定比在本地先闭环更高效。

因此,未来机器人更可能形成的,并不是“一颗SoC吃掉所有芯片”,而是一种新的混合架构:中央计算越来越融合,关节控制越来越模块化。中央大脑负责处理越来越复杂的不确定性——理解环境、推断意图、规划未来;本地控制器则负责提供越来越可靠的确定性——什么时候采样、什么时候输出、出现异常多久必须停下来。

这也解释了为什么所谓“第二次迁移”并不与大脑芯片融合冲突,二者实际上都在做同一件事:把任务搬到离它最合适的位置。


05

下一轮芯片竞争:谁能把工程经验做成产品


不过,控制芯片热度起来以后,也很容易产生另一种误判:把“发布”和“量产”混在一起。

一颗芯片已经量产,不代表机器人客户已经量产;做出了“量产级参考方案”,也不等于已经拿到大规模定点;客户开始导入验证,更不意味着已经形成规模收入。

国民技术8月底公开回应投资者时就给出了一个很有价值的参照:公司MCU已经在多家头部机器人厂商导入验证,部分项目已有落地,但当前机器人MCU业务体量仍然有限。这比“国产机器人控制芯片已经规模替代”更接近目前真实的产业阶段。而一旦真正进入工业级量产,芯片厂面对的考题还会继续增加。

以EtherCAT(工业实时通信协议)为例,设备厂商需要取得Vendor ID,并持续使用官方CTT进行协议一致性测试。如果希望获得正式Conformance Certificate,还需要在官方测试中心完成一致性和互操作性测试。也就是说,“芯片支持EtherCAT”与“产品能够长期稳定进入工业网络”,中间仍然隔着一整套工程验证。

再比如长期供货。TI公开的产品生命周期政策是典型产品通常维持10—15年,并经常更长。ST为STM32建立的功能安全软件包,则能够帮助客户面向IEC 61508 SIL2/SIL3等工业安全要求进行开发。到了这一层,机器人控制芯片真正的竞争对手就已经不是英伟达,而是TI C2000、STM32、Infineon,以及这些产品背后二三十年积累下来的电机算法、SDK、参考设计、认证、FA、版本维护和长期供应体系。

这场竞争不会像TOPS大战那么显眼,却可能更难,但机会也恰恰在这里。机器人关节电子架构还远没有像手机那样高度固化,整机厂、执行器厂和芯片公司仍然在共同定义哪些算法应该硬件化,哪些接口应该集成,控制与诊断做到哪一层,什么最终会成为事实标准。相比在已经高度成熟的软件生态里正面追赶,这一层的规则仍然在形成。


之前我们看到,具身芯片国产化越往“大脑”走,竞争越像一场生态战争。而这一次往下走到关节,竞争逻辑变了,第 一轮迁移解决的是:AI能不能离开服务器,真正进入机器人;第二轮迁移解决的是:一台被工程师精心调出来的机器人,能不能被稳定地复制一千台、一万台。

所以,具身芯片的第二次迁移,本质上并不是算力简单地继续下沉。它真正迁移的,是工程复杂度。

过去需要靠外围器件解决的问题,开始被集成进芯片;过去需要靠资深工程师一点点调出来的参数,开始被做成算法和工具;过去只能在一台样机上成立的经验,开始被要求复制到成百上千个关节节点。

未来,机器人中央大脑可能越来越强,也可能越来越融合,但越靠近物理世界,真正重要的未必是谁拥有最多TOPS,而是谁能够把微秒级的确定性、批量一致性和长期可靠性,做成一种可以复制的产品能力。

如果说第一场具身芯片战争争夺的是“机器人的智能”,那么第二场战争真正争夺的,可能是谁能把工程经验打造成真正的产品。


连界创新


推荐阅读


产业应用场景


·出海!中国具身智能企业在全球市场大“杀”四方!

·比人形更快进入家庭?具身智能宠物机器人迎爆发!

·文娱巨星!人形机器人“表演大乱斗”,谁赢了?

·商业导览成具身智能商业化破局点?

·巡检机器人之困,场景刚需,但这一问题亟待解决


机器人本体企业


·仿生机器人=伴侣机器人?一文为仿生机器人正名!

·乐聚Taskor,为人形机器人规模化进厂按下“快进键”

·具身智能争霸赛打响!四大核心区都有哪些“扛把子”?

·CES 2026|星动纪元携人形机器人家族亮相

·智元CES放大招!开源Genie Sim 3.0强的可怕!


供应链动态


·零部件企业跨界突围!这些企业上大分!

·夺取物理世界的入场券:具身智能操作系统拆解

·人形机器人关节生死局:执行器路线之争与技术博弈

·灵巧手赛道“激战”,新老玩家各执什么王牌?
·开源数据集图鉴!这份具身智能“军火库”请查收

【声明】内容源于网络
0
0
机器人产业应用
由连界创新具身智能中心发起,以场景应用为导向,专注具身领域科技与产业的链接。我们将围绕投资+服务双轮驱动,为科技增长赋能。业务涵盖垂直行业峰会/沙龙、私董会、标杆走访,具身智能行业研究报告与咨询,产业生态系统搭建等。
内容 598
粉丝 0
机器人产业应用 由连界创新具身智能中心发起,以场景应用为导向,专注具身领域科技与产业的链接。我们将围绕投资+服务双轮驱动,为科技增长赋能。业务涵盖垂直行业峰会/沙龙、私董会、标杆走访,具身智能行业研究报告与咨询,产业生态系统搭建等。
总阅读7.3k
粉丝0
内容598